
「マンションは高く売れば、手元に残るお金も増える」と思っていませんか?——特例の資格・引渡しの時期・買取と仲介の差で変わる3つの分かれ道
投稿日:2026年11月15日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
都心の不動産が高値で動く今、「自宅を売るなら今だ。
高く売れさえすれば、手元に残るお金も比例して増える」とお考えの方が増えています。
しかし、売れた金額と手残りは別物です。
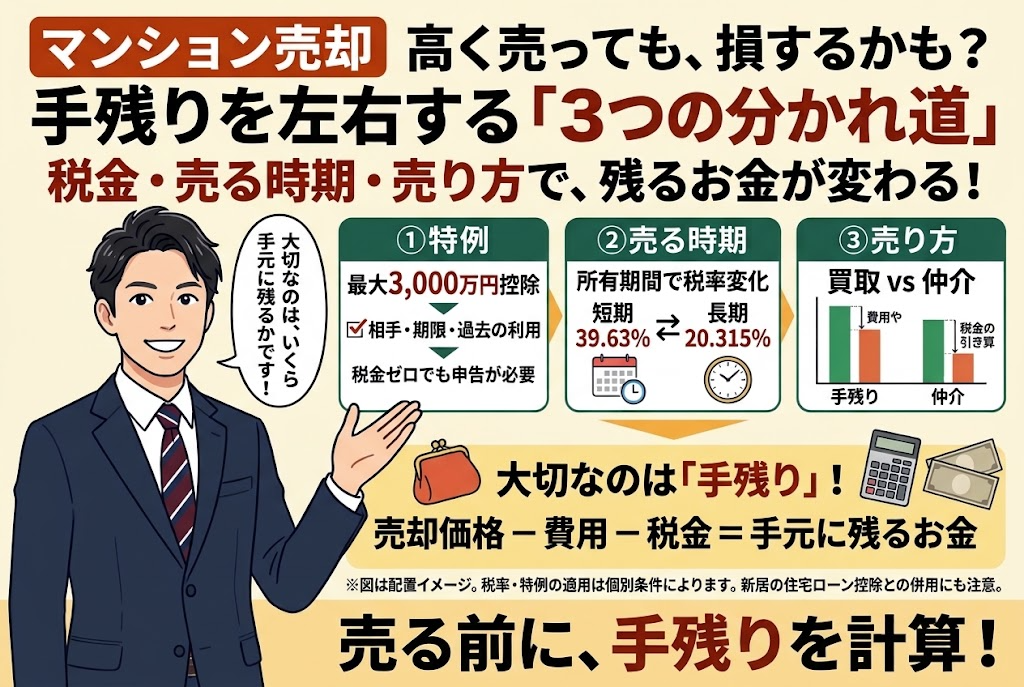
税金の特例には「使える人・使える売り方」の条件があり、引渡しが年末か年明けかで税率が大きく変わり、買取か仲介かで費用の扱いも変わります。
本日は、売却前に必ず確認したい3つの視点と、出口から逆算した考え方をお伝えします。
目次
1.3,000万円特別控除は「使える人・使える売り方」がある
2.引渡しが12月か1月かで、税率が約19ポイント変わることがある
3.「高く売る」より「手残り」で買取と仲介を比べる
4.売却後の使い道から逆算する——次の住まいと特例の組み合わせ
1.3,000万円特別控除は「使える人・使える売り方」がある
自宅を売って利益(譲渡所得)が出ても、居住用財産の3,000万円特別控除(租税特別措置法第35条)を使えば、譲渡益から最大3,000万円を差し引けます。
たとえば譲渡益が2,800万円なら、課税はゼロです。
ただし、売れば自動的に使えるわけではありません。
落とし穴は主に3つあります。
1つ目は、売却先です。
親子や夫婦など特別な関係にある人への売却は対象外です。
2つ目は、使える頻度です。
譲渡した年の前年・前々年にこの特例や買換え特例などを受けていると使えず、実質「3年に1回」の制度です。
3つ目は、期限です。
自宅に住まなくなった日から3年を経過する日の属する年の12月31日までに売る必要があります。
売却後に賃貸住まいへ移る計画でも、売り出しが長引いて期限を過ぎれば、数百万円単位の税金に変わります。
さらに、控除で税額がゼロになっても確定申告は必要です。
申告しなければ特例は適用されません。
「税金が出ないから申告しない」は、最も多い失敗です。
ご自身が条件に当てはまるか、売り出す前に確認してみませんか。
2.引渡しが12月か1月かで、税率が約19ポイント変わることがある
譲渡所得の税率は、売った年の1月1日現在の所有期間で決まります。
5年を超えていれば長期(所得税・復興特別所得税・住民税で合計20.315%)、5年以下なら短期(同39.63%)です。
居住用で10年を超えていれば、6,000万円以下の部分は14.21%に下がります。
ここで効いてくるのが「いつ売ったことにするか」です。
譲渡の時期は、原則として引渡しの日ですが、売買契約の効力発生日(契約日)を基準にすることも選べます(所得税基本通達36-12)。
たとえば2021年12月に取得した物件を、2026年12月に契約し、2027年1月に引渡す場合を考えます。
引渡し基準なら2027年の譲渡で、1月1日現在の所有期間は5年超の長期です。
契約基準を選ぶと2026年の譲渡となり、所有期間は4年で短期です。
譲渡益が2,000万円なら、税額の差は約390万円になります。
買主との引渡し日の調整は、契約前なら交渉できますが、契約後は難しくなります。
「高く買う人」を見つけたあとで、契約書の引渡し日を税理士に見せる。
この順番が、手残りを守ります。
3.「高く売る」より「手残り」で買取と仲介を比べる
売却では、相場より安い買取を勧められる場面があります。
買取は早く確実ですが、提示額は相場の下限で、相場を100とすれば8割弱になることもあります。
一方、仲介は高く売れる可能性がありますが、仲介手数料がかかります。
ただし、仲介手数料は売却のために直接支出した費用として、譲渡費用に含められ、譲渡益を減らします。
数字で比べてみましょう。
相場1億円、取得費と取得時の費用などの合計が5,000万円で、居住用の3,000万円特別控除が使えるケースです。
仲介で1億円で売ると、仲介手数料は上限で約337万円((1億円×3%+6万円)×1.1)です。
譲渡益は約4,663万円、控除後は約1,663万円で、税額は約338万円。
売却代金から手数料と税金を引いた手残りは約9,325万円です。
買取で7,800万円なら、譲渡益は2,800万円で控除内に収まり、税金はゼロ。
手残りは7,800万円です。
差は約1,500万円です。
税金がゼロになるのは魅力ですが、それで価格差は埋まりません。
ただし、急ぎで売る必要がある、近隣に知られたくない、売却後の契約不適合責任を負いたくないといった事情があれば、買取が合理的な場合もあります。
大切なのは、売却価格ではなく、税金と費用を引いた後の金額で比べることです。
4.売却後の使い道から逆算する——次の住まいと特例の組み合わせ
売却は「売って終わり」ではなく、売ったお金で何をするかが本題です。
次の住まいを賃貸にするなら、前述の3年の期限を守ることが条件になります。
新たに住宅を買い換えるなら注意が必要です。
新居の住宅ローン控除は、居住を開始した年の前々年から3年後までの6年間に、3,000万円特別控除や軽減税率などの特例を受けていると使えません。
つまり、「売却の特例」と「新居の住宅ローン控除」は、どちらを取るかの選択になる場合があります。
選択肢は3つ考えられます。
①3,000万円控除を使って、売却時の税金を抑える。
②控除を使わず、新居の住宅ローン控除を使う。
③売却後は賃貸にして、資金を別の運用に回す。
借入額と控除期間、手元に残したい金額を比べて選びます。
これは、5年後にどのような状態にしたいかを決めて、逆算して選ぶ判断です。
税金だけで判断すると、資金繰りや老後の住まいまで含めたとき、後悔することがあります。
結び
当事務所では、売却の相談を受けたとき、まず売却価格ではなく、売却後に手元へ残したい金額と、次の住まいをどうするかをお聞きします。
そこから、特例の使い方・引渡しの時期・買取か仲介かを逆算して、一緒に組み立てます。
経営理念は「ともに未来を描く」です。
売り出す前、そして契約書に署名する前に、一度ご相談ください。
あなたの家は、手残りで比べて売れていますか?
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の事案に対する税務上のアドバイスではありません。
税制は改正されることがあり、個々の状況によって取扱いが異なります。
実際の判断や申告にあたっては、必ず税理士等の専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


