
自分の会社に不動産を売るなら値段は自由、と思っていませんか?——売主・会社・株主の3か所で課税される分かれ道
投稿日:2026年09月19日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「自分が代表を務める会社に、自分の土地を売る」。
賃貸経営の法人化や資産の整理で、よく出てくる場面です。
このとき「相手は自分の会社だから値段は自由」と考えてしまうと、思わぬところで税金が発生します。
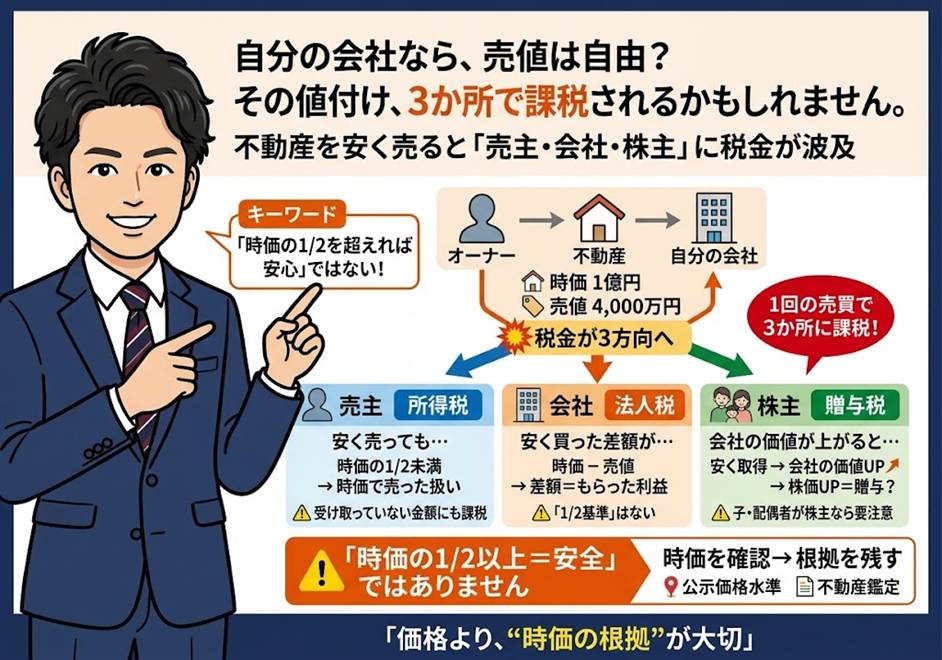
実は、値段の付け方ひとつで、売った本人だけでなく、買った会社、さらにはその会社の株主まで、3か所で同時に課税される可能性があります。
本稿では、売主・会社・株主それぞれにどのような課税が起こり得るのか、そしてどの水準の価格なら安全圏といえるのか、3つの視点から整理します。
【目次】
1.売主の視点:時価の2分の1未満なら「時価で売った」ことにされる
2.会社の視点:差額はそのまま「もらった利益」として法人税の対象に
3.株主の視点:株価が上がった分は「贈与」とみなされる
4.実務上の注意:安全圏の価格をどう決めるか
1.売主の視点:時価の2分の1未満なら「時価で売った」ことにされる
個人が法人に資産を売るとき、その代金が時価の2分の1に満たない場合には、実際の代金ではなく時価で売ったものとみなして譲渡所得が計算されます(所得税法第59条第1項第2号、同施行令第169条)。
つまり、安く売ったはずなのに、受け取っていないお金にまで所得税がかかるということです。
例えば、こんな裁判例があります。
ある方が、自身の関係する会社に不動産を1億2,000万円で売却しました。
税務署はこの不動産の時価を約4億円と評価し、みなし譲渡として課税しました。
地裁は時価を約2億3,500万円とみて「2分の1以上だから課税は取り消し」と判断しましたが、高裁は時価を約3億1,500万円とみて、その半分の約1億5,800万円に届かないとして課税を認めました(令和4年12月7日東京高裁判決)。
地裁と高裁で結論が割れた理由は、土地の広さに応じた評価減を認めるかどうか、という時価の算定方法の違いでした。
ここで押さえたいのは、「時価の2分の1」という線は、当事者が思っているよりずっと曖昧だということです。
時価そのものが動けば、安全圏だと思っていた価格が一気に危険水域に変わります。
さらに、2分の1以上であっても、同族会社との取引で税負担を不当に減らしていると認められれば、時価で計算し直される余地が残ります(所得税基本通達59-3)。
2.会社の視点:差額はそのまま「もらった利益」として法人税の対象に
買い手である会社には、「2分の1」という緩やかな基準はありません。
時価より低い価額で資産を譲り受けた場合、時価と代金との差額は「受贈益」、つまりタダで利益をもらったものとして益金に算入され、法人税の対象になります(法人税法第22条第2項)。
先ほどの裁判例では、時価約3億1,500万円と代金1億2,000万円との差額、約1億9,500万円が会社の受贈益とされました。
別の事例では、代表者から時価の約56%で土地を買い受けた会社に対し、差額を受贈益と認定した処分が適法とされています(平成4年10月29日東京高裁判決)。
半分以上の値段であっても、会社側の課税は避けられなかったわけです。
実務上の注意点は、会社側の受贈益は「安く買えて得をした」その年の利益になるため、繰越欠損金がない会社では、現金の裏付けのない利益に対して法人税を納める資金繰りの問題が生じることです。
不動産を買った直後の会社に、その税金を払う余力があるかどうかは、事前に確かめておく必要があります。
3.株主の視点:株価が上がった分は「贈与」とみなされる
3か所目は、意外と見落とされがちな株主への課税です。
会社が不動産を安く手に入れると、その会社の純資産が増え、株式の価値が上がります。
この株価の上昇分は、安く売った人から株主への贈与とみなされ、贈与税の対象となります(相続税法第9条、相続税法基本通達9-2)。
先ほどの裁判例では、不動産の売買の前後で1株当たりの価値が45万3,253円上昇したと認定され、相続人が保有していた40株分、合計約1,813万円が贈与により取得したものとして扱われました。
しかも、売主がその年のうちに亡くなったため、この金額は相続開始前の贈与として相続税の課税価格に加算されています。
売主・会社・株主の三者に、同じ1回の取引から課税が及んだ事案です。
実務上の注意点として、株主が売主本人だけなら「自分から自分への贈与」は成立しませんが、子どもや配偶者が株主に入っている会社では、この論点が必ず顔を出します。
家族を株主にして法人化しているケースほど、売買価格には慎重さが求められます。
4.実務上の注意:安全圏の価格をどう決めるか
では、どの水準の価格なら安全圏といえるのでしょうか。
裁判所は、贈与とみなすかどうかの判断で「相続税の評価方法を準用して算定した価額(公示価格水準の80%程度)であれば、著しく低いとはいえない」という考え方を示しています。
個人間の親族取引でも、相続税評価額による売買は原則として著しく低い価額に当たらないとした判決があります(平成19年8月23日東京地裁判決)。
ただし、これは贈与税の話であって、売主のみなし譲渡や会社の受贈益の判断基準とは別です。
三者すべてを見渡すなら、路線価を0.8で割り戻して公示価格水準に置き換えた価額、あるいは不動産鑑定士による鑑定評価額を基礎に価格を決め、その根拠を稟議書や契約書とともに残しておくことが現実的な対応と思われます。
「2分の1を超えていれば大丈夫」という考え方は、会社と株主の課税を見落としており、おすすめできません。
もう一つ、売主が高齢の場合には、株主への贈与とみなされた金額が相続税に加算される可能性も視野に入れる必要があります。
相続開始前の贈与を加算する期間は、令和6年以降の贈与から段階的に7年へ延びています。
不動産を会社に移す取引は、所得税・法人税・贈与税・相続税が同時に動く取引だという前提で設計することが大切です。
おわりに
当事務所では、賃貸不動産の法人化や同族会社への資産移転にあたり、価格の根拠づくりから、売主・会社・株主それぞれの税負担と資金繰りのシミュレーションまでを一体で支援しています。
「自分の会社だから」と気軽に決めた価格が、数年後に三者への課税として返ってこないよう、取引の前に一度ご相談ください。
経営理念「ともに未来を描く」のとおり、目先の税金だけでなく、会社と家族の将来から逆算した最適な形を一緒に考えてまいります。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


