
「社長の土地に会社の建物を建てるなら、地代はタダでいい」と思っていませんか?——権利金・無償返還届出書・相当の地代で結果が変わる3つの分かれ道
投稿日:2026年10月25日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
社長個人の土地に、会社名義で建物を建てる。
身内の会社なのだから、地代はいらない。
社長もそう言っているし、会社の資金繰りも助かる。
こうしたご相談は、同族会社の経営者から本当によく伺います。
ところが、社長と同族会社との土地の貸し借りは、「タダなら安心」とは限りません。
何も手当てをしないと、会社に突然「権利金の認定課税」という重い税金がかかることがあるのです。
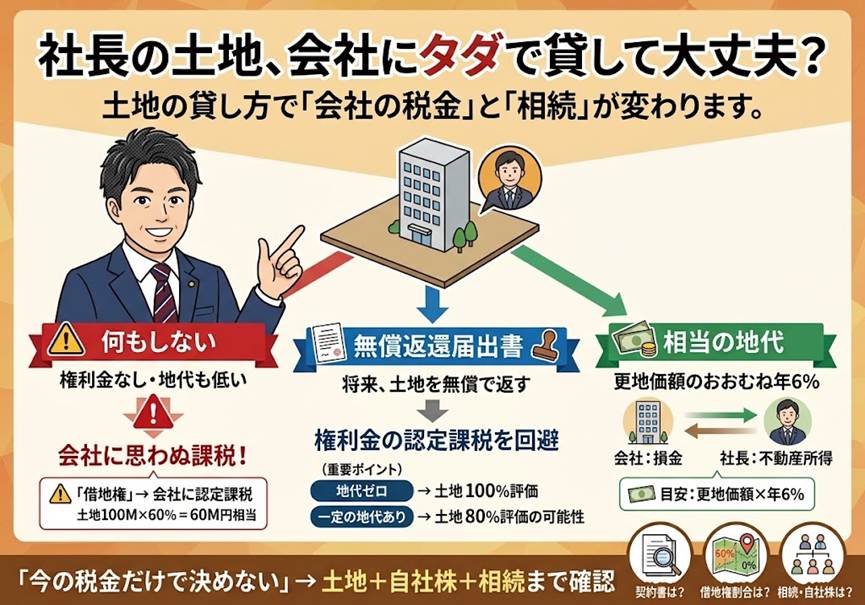
今日は、①権利金の認定課税、②無償返還届出書、③相当の地代、という3つの視点で整理します。
目次
1. 権利金を取らないと何が起きるのか――認定課税の仕組み
2. 「無償返還届出書」で認定課税を避ける――効果と代償
3. 「相当の地代」を払う道――所得税と法人税のバランス
4. 今日から確認したい3つのチェックポイント
1. 権利金を取らないと何が起きるのか――認定課税の仕組み
建物を建てるために土地を借りる場合、他人同士であれば、地主に権利金を支払うのが通常です。
権利金は「借地権」という財産を手に入れるための対価だからです。
ところが、社長が自分の会社に土地を貸すとき、権利金も取らず、相当の地代も取らないとどうなるか。
税務上は、会社が借地権という経済的利益をタダで受け取ったものとみなされ、借地権相当額が会社の「受贈益」として法人税の課税対象になります。
これが権利金の認定課税です。
たとえば、更地価額1億円の土地で借地権割合が60%の地域なら、借地権相当額は6,000万円です。
仮に法人税等の負担を3割とすれば、約1,800万円の税金が、現金の動きがないまま発生する計算になります。
「お金は一円も動いていないのに、なぜ税金が?」と驚かれる経営者が多いのは、この点です。
なお、借地権の取引慣行が成熟していない地域(借地権割合が30%未満の地域など)では、認定課税を行わない取扱いとされているようです。
ただし、これは地域次第ですので、ご自身の土地の借地権割合を、まず路線価図で確認してみてください。
2. 「無償返還届出書」で認定課税を避ける――効果と代償
この認定課税を避ける代表的な方法が、「土地の無償返還に関する届出書」を税務署長に提出することです。
借地契約書に「将来、土地を無償で返還する」旨を定めたうえで届出書を出せば、権利金の認定課税は行われません。
しかも、会社に借地権が生じないため、将来、社長が土地を返してもらうときに、立退料のような借地権の対価を会社に払う必要もありません。
ただし、メリットだけではありません。
地代を相当の地代より低く設定した場合、その差額は会社の損金になりません。
会社は経費にできない分だけ利益が大きくなり、法人税の負担が増える側面があります。
反対に、建物が貸ビルで当初は赤字という場合には、この方法がかなり有利に働くこともあります。
相続税の評価にも違いが出ます。
届出書を提出していれば、社長の貸宅地は自用地評価額の80%で評価できます。
一方で、会社の株式を純資産価額方式で評価するときは、自用地評価額の20%相当の借地権が会社の資産にあるものとして計算します。
つまり、土地は下がる一方で株価は上がる可能性があるため、土地と株式をセットで見ることが大切です。
地代が「完全ゼロ(使用貸借)」だと、無償返還届を出しても土地評価は100%のまま下がりません!
「無償返還の届出書を出したから、地代はタダ(または固定資産税と同額)でいいよね。
これで親の土地評価も20%下がるはず!」 ここに実務上、極めて多い勘違いがあります。
無償返還届出書を出して社長の土地評価が80%(20%減額)に下がるのは、あくまで『固定資産税の2〜3倍程度の地代をやり取りしている賃貸借契約』の場合に限られます(相当地代通達8)。
地代を完全にタダ(または固定資産税以下の金額)にする「使用貸借」の場合、無償返還届出書を出していても権利金認定は避けられますが、社長の土地評価は自用地評価(100%)のまま1円も下がりません(※ただし会社株価への20%加算もありません)。
地代をいくらに設定するかで、相続税の評価減が使えるかどうかが決まるのです。
3. 「相当の地代」を払う道――所得税と法人税のバランス
もう一つの道が、会社が社長に相当の地代を支払う方法です。
相当の地代とは、更地価額のおおむね年6%程度の地代を指します。
更地価額1億円なら、年600万円です。
この地代を支払っていれば、権利金の認定課税は行われません。
この場合、社長側は地代収入が不動産所得として所得税の課税対象になり、会社側は地代が損金になります。
社長と会社の税率が近ければ、全体の税負担はほぼ中立です。
しかし、会社が建てた貸ビルが赤字なのに、社長個人の不動産所得だけが大幅な黒字になる、というケースでは、社長に多額の所得税がかかってしまいます。
「会社は赤字、社長は課税」という、ちぐはぐな結果になりかねません。
さらに、地価が上がったときに地代をどう見直すか(スライド方式か、据え置く非スライド方式か)によって、借地権の発生の有無も変わってきます。
また、逆に会社の土地を社長が借りる場合は、社長への給与や賞与の認定という別の論点が出ます。
賞与と認定されると会社の損金にならないため、どちらの向きの貸し借りなのかを、最初に整理しておくことが重要です。
4. 今日から確認したい3つのチェックポイント
ここまでの話を踏まえ、次の3点だけは、今日から確認してみてください。
第一に、社長と会社の間に借地契約書があるか、そして無償返還の届出書を出しているかどうか。
口約束だけで十数年経っている、というお話は珍しくありません。
第二に、その土地の借地権割合はどのくらいか。
認定課税の影響額の目安がわかります。
第三に、将来の相続や事業承継のとき、土地と自社株の評価がどう動くか。
今は節税のつもりでも、出口で逆効果にならないかを確認しておく必要があります。
どの方法が正解かは、会社の利益水準、建物の収支、社長の他の所得、将来の承継の方針によって変わります。
3つの方法を並べて、数字で比べてから決めるのが安全です。
結び
当事務所では、社長個人と会社の土地・建物の関係を整理し、「今の税金」だけでなく、相続や事業承継という出口まで見据えた設計をご提案しています。
契約書や届出書の確認だけでも構いません。
経営理念「ともに未来を描く」のもと、貴社の10年後から逆算して、最適な形をご一緒に考えます。
お気軽にご相談ください。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の事案に対する税務上の取扱いを保証するものではありません。
実際の判断にあたっては、法令・通達の最新の内容をご確認のうえ、必ず税理士等の専門家にご相談ください。
本記事の内容は2026年10月時点の情報に基づいています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


