
親が老人ホームに入ったら、実家の土地は相続税の「自宅の特例」から外れる?——判決から学ぶ「生活の拠点」と「空き家の実家」を分ける3つの分かれ道
投稿日:2026年11月20日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「親が老人ホームに入って実家が空き家になったら、もう自宅ではないから相続税の特例は使えない」——そんな不安の声をよく耳にします。
実家の土地の評価を最大8割下げる小規模宅地等の特例(以下「特例」)が使えるかどうかで、相続税は数百万円単位で変わることがあります。
今回は、有料老人ホームに入居していた親の実家をめぐって実際に裁判で争われた事例をもとに、「生活の拠点はどこか」「国税庁の質疑応答事例の位置づけ」「その後の法改正で何が変わったか」という3つの視点から整理します。
目次
1.どんな争いだったか
2.納税者と税務署、それぞれの言い分
3.裁判所の判断とその理由
4.今日からできること——現在のルールと3つの備え
1.どんな争いだったか
被相続人Aさんは平成17年2月に寝たきりとなり、妻Bさんも介護が必要な状態でした。
同居していない子(納税者)が自宅で介護を続けるのは難しく、同年4月、子と一緒に終身利用型の有料老人ホームの入居契約を結び、終身利用権を取得して夫婦で入居しました。
自宅には家財道具をそのまま残し、ガスは解約したものの電気・水道の契約は続け、住民票も自宅に置いたままでした。
入居後、自宅は空き家となり、約1年8か月後にAさんが亡くなります。
BさんとAさんの子が自宅の敷地を相続し、「被相続人が住んでいた土地」として特例を適用して申告したところ、税務署は「相続直前の生活の場は老人ホームであり、自宅は居住用ではない」として更正処分を行いました。
現在の制度で例えると、評価額5,000万円の自宅の土地(330㎡以内)なら、特例により4,000万円が減額され、課税対象は1,000万円になります。
この差が丸ごと失われるかどうかの争いです。
2.納税者と税務署、それぞれの言い分
当時、国税庁は質疑応答事例(税務署の考え方を示したQ&A)で、老人ホームに入所して空き家になった自宅でも、①介護が必要で入所した、②いつでも戻れるよう維持管理していた、③他人に使わせていない、④入所のために老人ホームの所有権や終身利用権を取得していない、という4つの状況がそろえば、なお居住用として差し支えないとしていました。
納税者は「当てはまらないのは④の終身利用権だけで、この要件は不合理だ。
特別養護老人ホームなら認められるのに、有料老人ホームだと認められないのはおかしい」と主張しました。
これに対し税務署は「質疑応答事例は特別養護老人ホームなら当然に認めるという趣旨ではない。
施設の目的や入所者、設備・運営の基準が違う以上、結論が異なるのは当然だ」と反論しました。
3.裁判所の判断とその理由
東京地裁平成23年8月26日判決は、納税者の請求を退け、この判決はそのまま確定しました。
裁判所はまず、「居住の用に供されていた」かどうかは、その建物に生活の拠点を置いていたかで判断し、具体的には日常生活の状況、入居の目的、建物の構造・設備、ほかに生活の拠点となる建物があるかなどを総合的に考える、という物差しを示しました。
そのうえで、夫婦は入院以外に一度も外泊せず老人ホームで暮らしていたこと、健康状態が早く回復する見込みはなく、相当の期間そこで暮らす目的で終身利用権を取得したこと、居室や食堂・浴室などの設備と介護サービスが整っていたことから、生活の拠点は老人ホームにあったと認定しました。
家財道具や電気・水道、住民票が自宅に残っていても、この結論は変わらないとしています。
また、質疑応答事例は事実認定の考え方を示したものにすぎず、施設の法令上の性格の違いを反映して、特別養護老人ホームと有料老人ホームとで結論が分かれることもあり得る、と述べました。
つまり「形式」より「暮らしの実態」で判断されたのです。
4.今日からできること——現在のルールと3つの備え
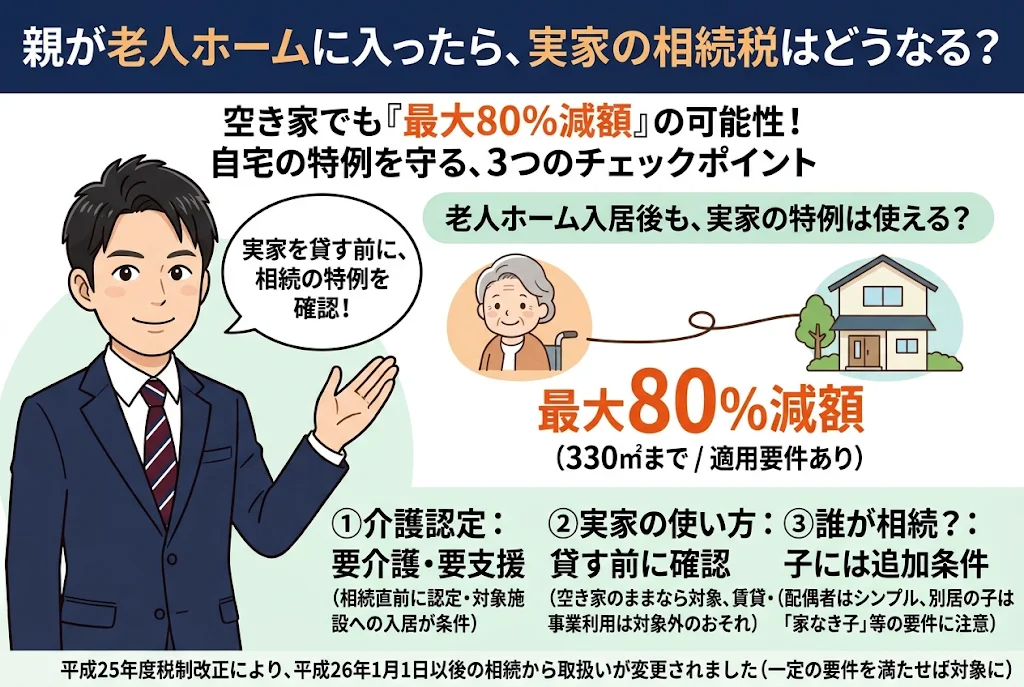
その後、平成25年度の税制改正で取扱いが変わり、平成26年1月1日以後の相続では、相続開始の直前に被相続人が要介護認定または要支援認定(障害支援区分の認定を含みます)を受けており、有料老人ホームやサービス付き高齢者向け住宅などの老人ホーム等に入居していた場合、終身利用権の有無にかかわらず、入居直前まで住んでいた自宅の敷地は「居住用」として扱われるようになりました。
本件のような事情であれば、現在なら特例の対象となり得た可能性があります。
ただし、どなたでも自動的に使えるわけではありません。
実務上は次の3点にご注意ください。
一つ目は、要介護・要支援の認定です。
認定を受けていない、いわゆる自立型での入居は対象外です。
判定は相続開始の直前の状態で行われるため、入居後に認定を受けた場合も含まれます。
認定の通知書は大切に保管しておきましょう。
二つ目は、空き家にした実家の使い方です。
入居後に事業用に使ったり、生計を別にする親族を住まわせたり、第三者に貸したりすると、特例は使えなくなります。
「空き家がもったいないから貸そう」と決める前に、一度立ち止まってご確認ください。
三つ目は、誰が相続するかです。
配偶者が取得すれば要件は比較的シンプルですが、別居の子が取得する場合には、いわゆる「家なき子」の要件など厳しい条件があります。
遺言や遺産分割の段階から設計しておくことが大切です。
親の介護が始まると、目の前のことで手一杯になり、相続税のことまで考える余裕はなかなかありません。
しかし、入居の契約、空き家の扱い、相続人の決め方という早い段階の判断が、何年も後の納税額を左右します。
当事務所では「ともに未来を描く」を経営理念に、ご家族の介護や住まいの状況を伺いながら、相続の前に特例が使えるかを確認し、税務調査でも説明できる形に整えるお手伝いをしています。
親御さんの老人ホーム入居や実家の活用を考え始めたら、ぜひ一度ご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


