
「不動産を買い換えれば税金は先送りできる」と思っていませんか?——3号買換え・共有名義・グループ会社間譲渡で結果が変わる3つの分かれ道
投稿日:2026年10月17日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
収益物件を売却して別の物件に買い換えれば、税金は将来へ先送りできる——不動産オーナーの間でよく聞く発想です。
実際、「特定の事業用資産の買換え特例」(いわゆる3号買換え)を使えば、譲渡益の課税を大きく繰り延べることができます。
しかし、この特例には期限があり、面積要件は共有名義だと想像以上に厳しくなり、さらにグループ会社間で土地をやり取りする場合には、そもそも税金の話ではなく“強制的に”損益が消えてしまう制度が別に存在します。
組替えを検討する前に、次の3つの分かれ道を確認しておきましょう。
目次
1. 「税金は先送りできる」の中身——3号買換え特例で本当に繰り延べられるのは譲渡益の80%まで
2. 面積300㎡の壁——共有名義で買い換えると、必要な土地は想像より大きくなる
3. グループ会社に売れば節税、は本当か——完全支配関係にある会社間の譲渡は損益がそのまま消える
4. 「組替え」を後悔しないために、契約前に確認したい3つの分かれ道
1. 「税金は先送りできる」の中身——3号買換え特例で本当に繰り延べられるのは譲渡益の80%まで
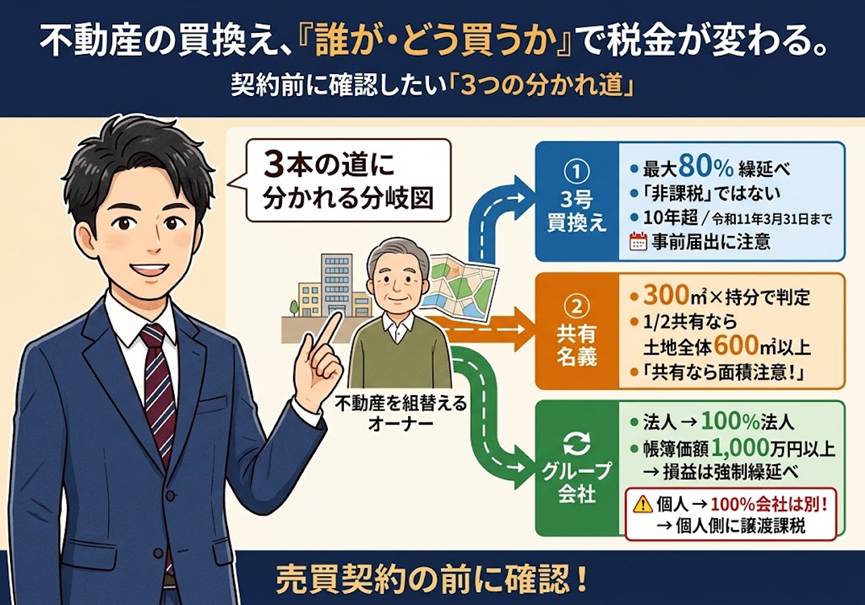
いわゆる「3号買換え」(租税特別措置法37条1項3号)は、所有期間10年超の事業用の土地・建物等を令和11年3月31日までに譲渡し、面積300㎡以上の土地等や建物等を買い換えた場合に、譲渡益の原則80%について所得税の課税を将来へ繰り延べられる特例です。
ポイントは「非課税」ではなく「繰延べ」であり、残り20%相当分には通常どおり課税されるという点です。
さらに、令和6年4月1日以後は、同一年中に譲渡と取得を行う場合、いずれか早い日を含む3か月区分の末日の翌日から2か月以内に、この特例を使う旨の事前届出書を税務署へ提出することが必要になりました(措置法37条1項)。
届出を忘れると、せっかくの繰延べが使えなくなる恐れがあります。
2. 面積300㎡の壁——共有名義で買い換えると、必要な土地は想像より大きくなる
買換資産となる土地等は「面積300㎡以上」であることが要件ですが、共有名義で取得する場合、この判定方法に見落としがちな落とし穴があります。
国税庁の通達(租税特別措置法通達37-11の14(1))により、共有で取得した土地の面積要件は、土地全体の面積にその人の共有持分割合を掛けた面積で判定されます。
たとえば夫婦で持分2分の1ずつ取得する場合、特例を使うには土地全体で600㎡以上が必要になる、ということです。
「夫婦で仲良く半分ずつ」という選び方が、かえって面積要件を満たせない原因になり得ます。
分譲マンションを買換資産とする場合も、原則は専有部分ごとの敷地利用権で判定されるため、複数戸をまとめて取得するかどうかが要件充足に影響します。
3. グループ会社に売れば節税、は本当か——完全支配関係にある会社間の譲渡は損益がそのまま消える
「含み益のある土地をグループ会社に売ると、その期の税金が増えて困る」あるいは「含み損のある土地を売って損失を計上したい」——こうした判断をする前に確認すべきなのが、発行済株式の全部を保有するような完全支配関係(法人税法2条12号の7の6)にある法人へ土地等を譲渡した場合の取扱いです。
譲渡直前の帳簿価額が1,000万円以上の資産については、譲渡損益は自動的に繰り延べられ、その事業年度の所得計算には反映されません(法人税法61条の11)。
これは選択できる特例ではなく強制適用であるため、「今期だけ利益を圧縮したい」「含み損を実現させて節税したい」といった単発の思惑どおりには動きません。
繰り延べられた損益は、買い手側の法人がその資産を転売するなど一定の事由が生じた事業年度に、あらためて戻し入れられます。
「個人から自分の100%会社へ売る場合」は、損益繰延べは使えず譲渡税が直撃する 「自分の100%資産管理会社(法人)に個人所有の不動産を売って、損益を繰り延べたり含み損を吐き出させたりしよう!」 オーナー社長様、ここに非常に多い勘違いがあります。
前述したグループ法人税制による損益の自動繰延べ(法法61条の11)は、あくまで『法人から完全支配関係のある法人への売買』に限定されたルールです。
「個人(親)から自分の100%法人への売買」は、グループ法人税制の対象外であり、個人側に通常どおり譲渡所得税(時価の2分の1未満なら『みなし譲渡所得課税(所法59条)』)が直撃します。
個人と法人、法人と法人の取引では適用される税法が全く異なるため、混同は厳禁です。
4. 「組替え」を後悔しないために、契約前に確認したい3つの分かれ道
ここまでの内容を、契約前に確認したい3つの分かれ道として整理します。
第一に、3号買換えは「非課税」ではなく「80%繰延べ」であり、しかも令和11年3月31日までの期限付きという分かれ道です。
第二に、買換資産を共有名義にするかどうかで、必要な土地面積が変わるという分かれ道です。
持分割合次第では、単独取得より広い土地が必要になります。
第三に、グループ会社間の土地譲渡は、含み益・含み損にかかわらず損益が自動的に繰り延べられるという分かれ道です。
単発の損益調整を狙った売買は、思ったとおりの効果を生まないことがあります。
不動産の組替えは、制度の要件と時間軸を先に読んでおくかどうかで、結果が大きく変わります。
おわりに
当事務所では、不動産の買換え・組替えをご検討の不動産オーナー・経営者の皆様に向けて、3号買換え特例の適用可否の診断や、グループ会社間での不動産取引が税務に与える影響についての事前シミュレーションをご案内しています。
「買い換えたいが、この特例が使えるかどうか自信がない」という段階でこそ、選べる選択肢は広がります。
経営理念「ともに未来を描く」のとおり、目先の一取引だけでなく、その先の資産承継や会社の成長まで見据えたご提案を心がけています。
まずはお気軽にお問い合わせください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


