事業用の土地を売って買い替えれば税金は先送りできる、で終わっていませんか?——3号買換えで「使えない・減る・戻る」を招かない3つの分かれ道
投稿日:2026年09月22日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「長く持っていた工場や貸店舗の土地を売って、別の物件に買い替えれば、譲渡税は繰り延べられる」。
事業用資産の買換え特例、いわゆる「3号買換え」は、不動産オーナーや経営者の間でよく知られた制度です。
ところが実務では、「そもそも要件に乗らなかった」「思ったより税金が減らなかった」「届出を忘れて使えなかった」という相談が後を絶ちません。
令和8年度の税制改正で期限が令和11年まで延びた一方、買換資産の範囲は絞られました。
今回は、①繰延べの本当の意味、②買換資産の要件の分かれ道、③届出という手続きの落とし穴、の3つの視点で整理します。
目次
1. 繰延べは「非課税」ではない——80%の意味と20%の課税
2. 買換資産の分かれ道——300㎡・特定施設・改正で狭まった範囲
3. 届出を忘れた瞬間に消える——同じ年の売却と取得の落とし穴
4. 実務上の注意——自宅兼貸家の分け方と「使わない」選択
1. 繰延べは「非課税」ではない——80%の意味と20%の課税
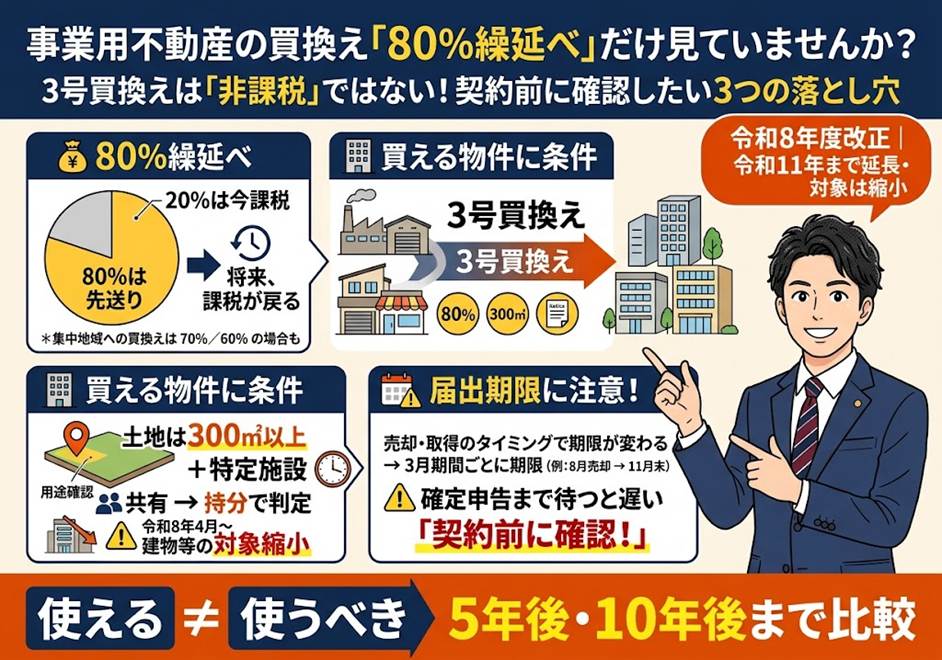
3号買換えは、譲渡した年の1月1日時点で所有期間が10年を超える国内の土地等・建物等を売り、国内の土地等や建物等に買い替えて1年以内に事業に使った場合、譲渡益の原則80%について課税を将来に繰り延べる制度です(租税特別措置法37条1項3号)。
ここで押さえたいのは2点です。
ひとつは、80%が繰り延べられても、残り20%には売った年に課税されること。
たとえば1億2,000万円で売り1億4,000万円の物件に買い替えても、収入のうち2,400万円分は譲渡があったものとして計算されます。
逆に1億4,000万円で売って1億2,000万円の物件に買い替えた場合は、買換資産の80%(9,600万円)を超える4,400万円分が課税対象です。
もうひとつは、繰り延べた分は消えるのではなく、買換資産の取得価額が「売った資産の簿価」を引き継いで低くなること。
つまり建物の減価償却費が小さくなり、将来その物件を売ったときにまとめて課税が戻ってきます。
さらに、東京23区など集中地域への買換えは繰延べ割合が70%(本店移転を伴えば60%)に下がる区分もあります。
「今の税金」と「将来の税金と毎年の経費」を天秤にかける制度だと理解しておくと思われます。
2. 買換資産の分かれ道——300㎡・特定施設・改正で狭まった範囲
買換資産を土地にする場合、事務所・店舗・工場・住宅などの「特定施設」の敷地か一定の駐車場であること、かつ面積が300㎡以上であることが必要です。
共有で取得すると、全体面積に持分割合を掛けた面積で判定されます。
夫婦で2分の1ずつ取得するなら、土地全体で600㎡以上が必要という計算になります(措置法通達37-11の14)。
分譲マンションを複数戸まとめて1回の取引で取得し全戸を賃貸する場合は、敷地利用権の面積を合計して判定できるとされています。
ここで注意したいのが令和8年度改正です。
令和8年4月1日以後の売却・取得については、買換資産となる建物は特定施設の用に供されるもの、構築物は特定施設に係る事業に必要なものに限定されました。
社宅・寮・保養所・食堂などの福利厚生施設はもともと特定施設から除かれています。
「会社で使う建物だから大丈夫」ではなく、用途を契約前に確認しておく必要があります。
3. 届出を忘れた瞬間に消える——同じ年の売却と取得の落とし穴
最も相談が多いのがこの手続きです。
令和6年4月1日以後、同じ年に売却と取得の両方を行う場合は、売却日か取得日のいずれか早い日を含む「3月期間」(1〜3月、4〜6月、7〜9月、10〜12月)の末日の翌日から2か月以内に、特例を受ける旨と取得見込資産などを記載した届出書を税務署に提出しなければなりません。
たとえば8月に売却したなら、9月30日の翌日から2か月、つまり11月末が期限です。
確定申告のときに気づいても間に合いません。
一方、売却の前年に先に物件を取得していた場合は、取得した年の翌年3月15日までに「先行取得資産に係る届出書」を提出し、売却の翌年に取得予定の場合は確定申告書に「買換(代替)資産の明細書」を添付します。
法人の場合も、事業年度を3か月ごとに区切った期間で同様の届出が求められます。
どのパターンに当たるかで期限が変わるため、売買契約の前に「いつ・どの届出か」を決めておくことが分かれ道になります。
4. 実務上の注意——自宅兼貸家の分け方と「使わない」選択
最後に、二つの実務論点です。
ひとつは、貸家兼自宅を売る場合です。
居住用部分には3,000万円特別控除、事業用(貸家)部分には3号買換え、と部分ごとに分けて適用することが認められています。
同じ資産の同じ部分に両方を重ねることはできませんが、区分すれば両方使えるという整理です。
もうひとつは、そもそも特例を使わない選択肢です。
譲渡益が小さい、買換資産が土地中心で減価償却の影響が少ない、あるいは近い将来に再度売却する予定がある場合は、繰り延べても将来にまとめて課税され、しかも取得価額が低い分だけ毎年の経費も減ります。
長期譲渡所得の税率20.315%で今払った方が有利になるケースもあります。
制度が使えるかどうかだけでなく、5年後・10年後の出口まで含めて数字で比較することが、経営者としての判断だと思われます。
おわりに
当事務所では、不動産の売却・買換えについて、特例の適用可否の確認だけでなく、繰延べと減価償却の影響、届出のスケジュール、法人・個人どちらで持つかまで含めた「出口から逆算した」シミュレーションをお手伝いしています。
経営理念「ともに未来を描く」のとおり、目先の税額ではなく、事業と資産の将来像から最適な選択をご一緒に考えます。
売却や買換えを検討し始めた段階で、契約前にぜひご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。