
建物だけ法人に移せば所得は移る、で終わっていませんか?——建物法人化スキームで損しない3つの分かれ道
投稿日:2026年09月17日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「賃貸物件を法人に移しましょう」というご提案を、保険会社の担当者や他の税理士から受けたことのある方は少なくないと思います。
土地はそのまま個人で持ち、建物だけを同族会社に売る。
いわゆる建物法人化スキームです。
個人の税率は所得税・住民税を合わせて最高55%、法人は実効税率で30%台ですから、家賃収入をまるごと法人に移せる効果は確かに大きい。
ただ、提案書に書かれているのはたいてい「建物を簿価で売る」の一行だけです。
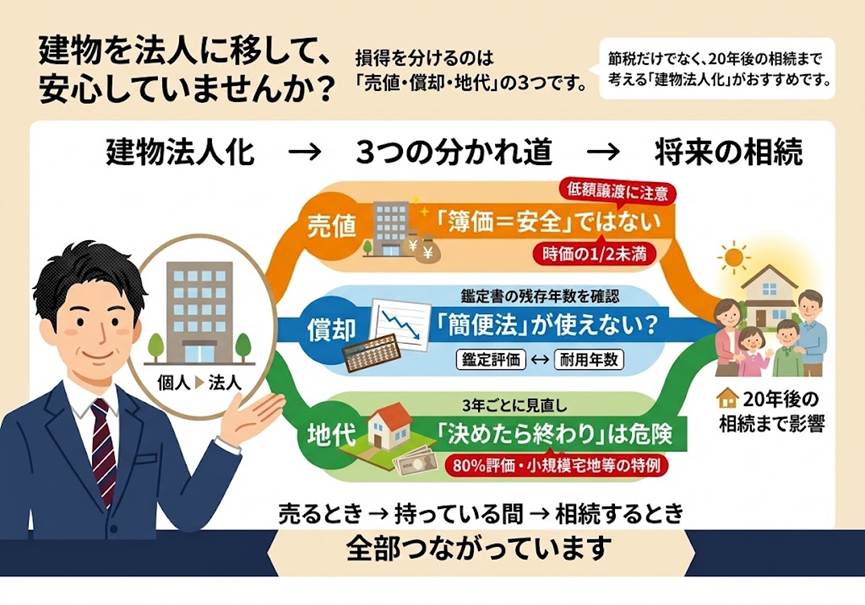
実際に損得を分けるのは、その後に続く3つの分かれ道——売買価額、耐用年数、そして地代——のほうです。
目次
1. 「簿価で売る」は本当に安全か——低額譲渡という入口のリスク
2. 固定資産税評価額なら無難、とも言い切れない
3. 買った側の耐用年数——簡便法が使えなくなる場合がある
4. 地代を放置すると、相続のときに80%評価と特例が消える
1. 「簿価で売る」は本当に安全か——低額譲渡という入口のリスク
同族会社を使った所得移転には、管理方式(家賃収入の3〜5%程度)、転貸=サブリース方式(多くても家賃収入の20%程度)、そして建物そのものを売る所有方式の3つがあります。
移転効果が最も大きいのは所有方式で、家賃収入が全額法人に移ります。
土地まで移すと買取資金も譲渡所得税も膨らむため、建物だけを売る。
これが建物法人化スキームと呼ばれる理由です。
問題は売買価額です。
提案書では簿価、ときには「簿価1円」とされていることがあります。
しかし現に家賃が入っている建物を1円で売れば、それは時価と乖離した低額譲渡です。
個人から法人への譲渡が時価の2分の1未満であれば時価で譲渡したものとみなされます(所得税法59条1項2号)。
2分の1以上であっても、同族会社の行為計算の否認(所得税法157条、所得税基本通達59-3)の対象になり得ます。
しかも課税は売主側だけでは終わりません。
買った法人には時価との差額が受贈益として課税され(法人税法22条2項)、その法人が同族会社であれば、株価の増加分について売主個人から他の株主へのみなし贈与(相続税法9条、相続税基本通達9-2)まで問題になります。
1つの取引で課税リスクが三方向に伸びるのが、低額譲渡の怖さです。
2. 固定資産税評価額なら無難、とも言い切れない
では固定資産税評価額を使えば安心か。
手間も費用もかからず、評価者の恣意も入らないという意味では合理的な選択肢です。
ただしこの数字は費用性に着目した価額で、その建物が現にいくら稼いでいるかを反映しません。
新築・築浅では実際の建築費の5〜6割前後にとどまり過小評価になりやすく、逆に築古では「最終残価率20%」で下げ止まります。
この20%は、家屋が家屋として所有されている以上、最小使用価値として20%は存するという考え方に基づくもので、市場価値や処分価値と一致するとは限りません(仙台高判平成17年8月25日)。
つまり築古物件では、固定資産税評価額のほうが実際の価値より高く出ることがある、ということです。
実際、築45年・簿価1円の貸倉庫兼事務所について、固定資産税評価額480万円に対して不動産鑑定評価額が262万円となり、鑑定評価額を採用した事例があります。
鑑定報酬を払ってなお、法人の買取資金は200万円以上少なくて済んだ計算です。
築古物件では、鑑定はむしろ買取資金を圧縮しながら、税務調査に耐える根拠資料を残す手段になり得ます。
3. 買った側の耐用年数——簡便法が使えなくなる場合がある
ここが最も見落とされやすい論点です。
中古資産の耐用年数は、原則として取得後の使用可能期間を見積もる(見積法)こととされており、簡便法
——法定耐用年数を全部経過していれば法定耐用年数×20%、一部経過なら(法定耐用年数−経過年数)+経過年数×20%
——は「使用可能期間の見積りが困難であるとき」に限って認められる例外です(耐用年数省令3条)。
ところが不動産鑑定評価書には、通常「経済的残存耐用年数」が記載されています。
これは対象建物の効用が十分に持続すると考えられる期間であり、実質的に使用可能期間の見積りに相当します。
売買価額を鑑定評価額で決めた時点で、税理士自身は見積もっていないつもりでも、不動産鑑定士が見積もり済み、という状態になっています。
したがって、鑑定評価額で売買した場合は評価書の経済的残存耐用年数を必ず確認したうえで耐用年数を決めてください。
とくに「簡便法で計算した年数<経済的残存耐用年数」となっているときは、償却が過大になり、調査で否認されるリスクがあります。
鑑定を採ったことが、そのまま償却年数の制約になる。
ここは表裏一体です。
4. 地代を放置すると、相続のときに80%評価と特例が消える
建物の売却と同時に、個人(地主)と法人(借地人)の間で土地賃貸借契約を結び、借地権の認定課税を避けるために「土地の無償返還に関する届出書」を提出します。
ここまではどの提案書にも書かれています。
書かれていないのが、地代をいくらにし、その後どう見直すか、です。
無償返還届出書が出ている場合、土地の相続税評価額は賃貸借なら自用地評価額×80%、使用貸借なら自用地評価額そのままとなります(相当の地代通達8)。
さらに小規模宅地等のうち貸付事業用宅地等の特例を使うには、地代が「相当の対価」である必要があります(措置法施行令40条の2第1項)。
固定資産税など必要経費を回収したうえで相当の利益が生じる水準か、相続開始の直前に現実に得ていたかという客観的事実で判断されます(国税不服審判所平成9年11月19日公表裁決)。
土地の公租公課以下の地代では、この特例は使えません。
怖いのは、契約時には公租公課を少し上回っていた地代を、そのまま20年据え置いてしまうケースです。
地価が上がれば固定資産税も上がり、いつの間にか地代が公租公課を下回る。
相続が起きて初めて、80%評価も貸付事業用宅地等の特例も使えないと分かる——実際に起こり得る話です。
対策は単純で、土地賃貸借契約書に地代改定の算式を織り込み、3年ごとの固定資産税評価替えのタイミングで改定することです。
たとえば「改定地代(年額)=現行地代(年額)+(改定時の土地公租公課−従前の土地公租公課)」としておけば、地代が公租公課を下回ることはありません。
契約書の一文が、20年後の相続税を守ります。
建物法人化は、法人を作って建物を移せば終わる手続きではありません。
いくらで売るか、何年で償却するか、地代をどう維持するか。
この3つは、出口である相続の場面まで効き続けます。
おわりに
当事務所では、建物法人化スキームについて、売買価額の決定方法の比較検討、不動産鑑定士との連携、取得後の耐用年数の判定、地代設定と改定条項の設計、そして将来の相続を見据えた株式の承継まで、一体でご相談いただけます。
他社から提案書を受け取った段階、あるいはまだ「法人化したほうがいいのだろうか」と迷っている段階でのご相談が、最も効果的です。
私たちは経営理念に「ともに未来を描く」を掲げています。
今年の税金をいくら減らすかではなく、その先の20年をどう描くかから、ご一緒に考えさせてください。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の税務判断・法律判断を保証するものではありません。
税制および関連法令は改正される場合があり、また具体的な取扱いは個々の事実関係により異なります。
実際の意思決定にあたっては、必ず税理士等の専門家にご相談ください。
本記事の情報に基づく行動により生じた損害について、当事務所は責任を負いかねます。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


