
建物1本で償却していませんか?耐用年数の誤りは「これから」直すのが正解です
投稿日:2026年08月21日
おはようございます。朝4時起きの名古屋の税理士の丸山です。
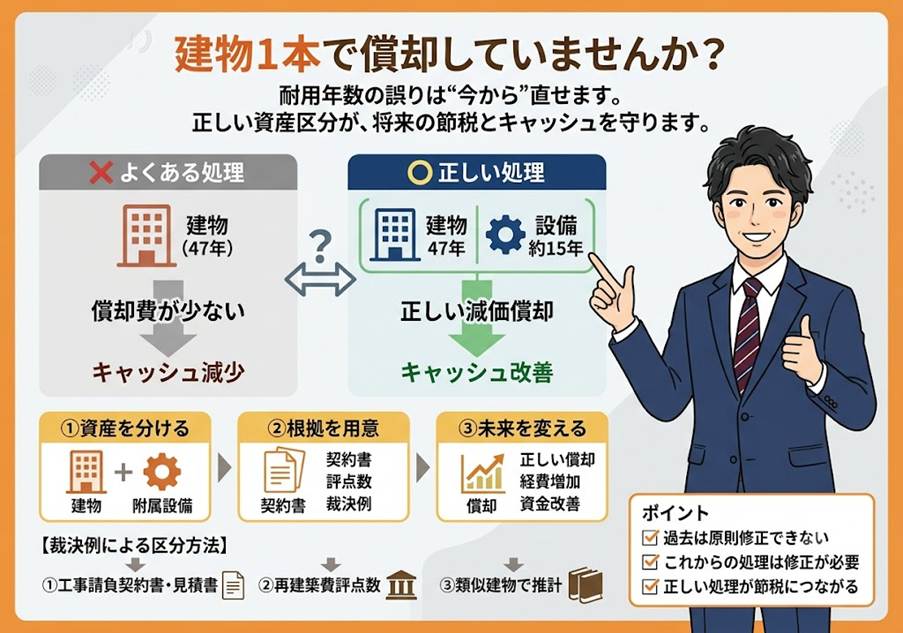
中古の一棟マンションや商業ビルの固定資産台帳を拝見すると、購入金額の建物部分が丸ごと「建物」1本で計上され、47年などの長い耐用年数で償却されているケースを本当によく見かけます。
先に結論を申し上げます。
これは「もったいない処理」ではなく、「誤った処理」です。
そして、誤りに気づいた以上、これからの処理は正しく直さなければいけません。
本日はその理由と、直し方についてお話しします。
■ 建物と建物附属設備は「別の資産」——分けるのがルール
減価償却は、資産の種類ごとに定められた法定耐用年数で行うのが法令のルールです。
そして、建物本体と建物附属設備(電気設備、給排水設備、エアコン等)は、税務上まったく別の資産です。
鉄筋コンクリート造の建物本体が47年で償却するのに対し、附属設備は15年前後の短い耐用年数が定められています。
つまり、「建物1本にまとめて長い年数で償却する」のは、本来分けるべき資産を分けていない、耐用年数の適用誤りなのです。
「分けると節税になるから分けてもいい」のではなく、分けなければいけない。
ここが出発点です。
■ なぜ放置すると損なのか——法人税法31条の「損金経理要件」
「誤っているのは分かったけれど、直すのは手間だし、このままでもいいのでは?」と思われるかもしれません。
しかし、法人の場合、放置は確実に損を積み上げます。
法人税法31条により、減価償却費として損金にできるのは「損金経理をした金額のうち、償却限度額に達するまでの金額」とされています。
つまり、会社が帳簿上で費用計上した金額までしか、損金として認められないのです。
長い耐用年数で少なく償却していれば、その少ない金額しか損金経理されていませんから、損金になるのもその金額まで。
本当はもっと償却できたはずの差額は、後から取り戻すことができません。
誤った台帳のまま1年過ごすごとに、取り戻せない差額が積み上がっていく——これが放置の正体です。
■ では、どう直すのか——区分の壁と3つの裁決例
「これからは正しい耐用年数で償却しよう」と決めたとき、最初にぶつかる壁があります。
売買契約書に建物と附属設備の内訳が書かれていないため、「いくらを附属設備とすればいいのか分からない」という問題です。
実は、この区分の方法について、国税不服審判所の裁決例が明確な指針を示しています。
資料の残り具合に応じて、次の3段階です。
第一に、新築時の工事請負契約書や見積書が入手できる場合。
福岡国税不服審判所の平成12年12月28日裁決は、新築時の工事費割合に、取得時までの経年減価の補正を加えて按分する手法を合理的と認めました。
資料があるなら、これが最も否認されにくい王道です。
第二に、工事費割合がどうしても分からない場合。
名古屋国税不服審判所の平成13年2月19日裁決は、自治体の固定資産税担当が保管する「再建築費評点数」の割合を用いた区分を合理的としました。
役所で確認できる公的データが根拠になります。
第三に、再建築費評点数すら確認できない場合。
東京国税不服審判所の平成22年1月12日裁決は、公刊物等で確認できる類似建物の区分割合による推計を合理的としています。
つまり、「資料がないから区分できない」という言い訳は通用しません。
どんな状況でも、合理的に区分する道筋が用意されているのです。
■ 過去は戻らない。しかし、これからは変えられる
過去の申告で計上し損ねた償却費を遡って取り戻すことは、原則としてできません。
これは受け入れるしかない事実です。
しかし、これからの処理は変えられます。
いえ、誤りである以上、変えていかなければなりません。
当時の売買契約書や工事見積書をひもとき、裁決例に沿った合理的な方法で建物と附属設備を区分し、それぞれ正しい耐用年数で償却する体制に切り替える。
正しい処理に直した結果として、毎年の減価償却費は増え、課税所得が圧縮され、手元に残るキャッシュが変わってきます。
「正しく直すことが、そのまま節税になる」——これが本テーマの本質です。
■ 固定資産台帳の診断から始めませんか
「うちの台帳、建物1本にまとめられている気がする」「前の税理士がどう処理したのか分からない」——そんな不動産オーナー様、経営者様は、まず固定資産台帳の診断からお受けください。
顧問税理士様がいらっしゃる場合のセカンドオピニオンも歓迎です。
区分した場合にこれから5年間で経費とキャッシュフローがどう変わるか、償却シミュレーションの作成も可能です。
誤りを誤りのまま抱え続けるのではなく、正しい形に直して未来の節税に変える。
不動産税務に強い丸山会計事務所が、ともにお手伝いいたします。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


