
テナントビルを買った年の消費税1,000万円、戻ってきていますか?——建物の消費税で法人オーナーが取りこぼす3つの分かれ道
投稿日:2026年09月28日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「建物には消費税がかかるけれど、それは経費みたいなもの。
どうせ戻らないでしょう」。
テナントビルや事務所を買った経営者から、よくこう聞きます。
実は、建物の消費税は条件が揃えば申告で戻ってきます。
ただし、その条件は「買う前」にほぼ決まっていて、買った後に気づいても手遅れなことが多いのです。
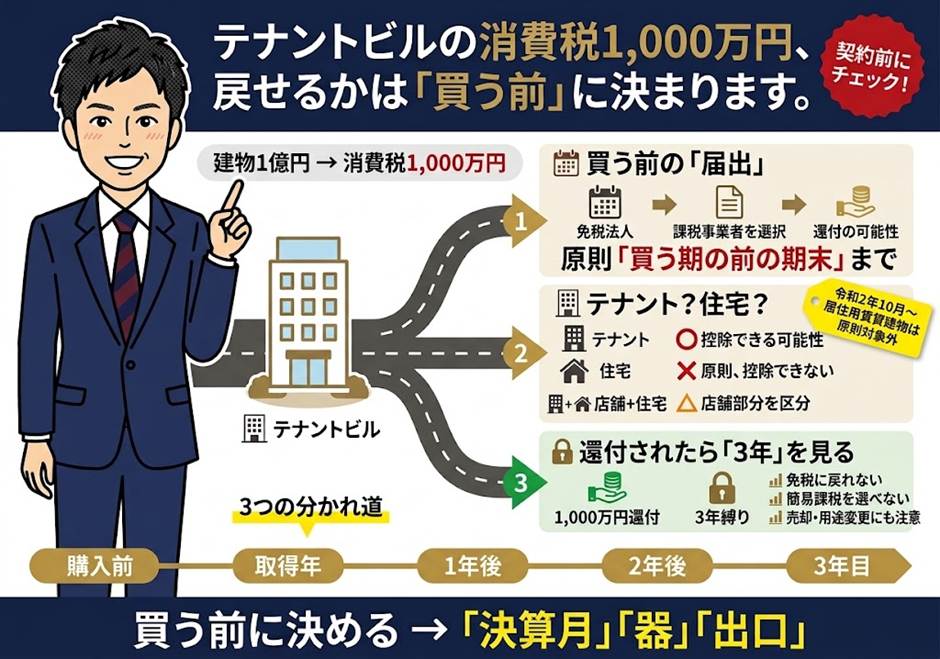
今日は、届出の期限、建物の用途、そして還付後の「3年縛り」という3つの分かれ道を見ていきます。
目次
1. 「課税事業者」になる届出は、買う前の期末まで
2. 住宅の建物は、届出をしても戻らない
3. 還付を受けたら始まる「3年縛り」と、3年目の精算
4. 買う前に決める3つのこと——決算月・器・出口
1. 「課税事業者」になる届出は、買う前の期末まで
例えば、建物1億円(税抜)のテナントビルを法人で買うと、建物に1,000万円の消費税を払います。
テナントからの家賃は課税売上ですから、その法人が消費税の「課税事業者」であれば、家賃で預かった消費税と差し引きして、多くの場合は初年度に還付を受けられます。
問題は、買った法人が「課税事業者」かどうかです。
2期前の課税売上が1,000万円以下なら、原則は免税事業者です(消費税法第9条)。
免税事業者は消費税を納めませんが、払った消費税も戻ってきません。
1,000万円はそのまま建物の値段に溶けます。
免税事業者が課税事業者を選ぶには「消費税課税事業者選択届出書」を、適用したい課税期間の初日の前日、つまり「買う期の前の期末」までに出す必要があります。
買った後に気づいて出しても、効くのは翌期からです。
例外は新しく設立した法人で、設立1期目の期中に出せば1期目から選べます。
また、資本金1,000万円以上で設立した法人は、届出なしで最初から課税事業者です(同法第12条の2)。
なお、課税期間を3か月や1か月に短縮する届出を使えば、還付を決算後まで待たずに受け取れます。
2. 住宅の建物は、届出をしても戻らない
ここで「では、賃貸マンションを買っても届出をすれば戻るのか」という質問が来ますが、答えは「戻りません」。
令和2年10月1日以後に取得した「居住用賃貸建物」(税抜1,000万円以上の住宅用建物)は、仕入税額控除の対象から外されました(消費税法第30条第10項)。
自動販売機の売上などを使って居住用建物の消費税を還付させるスキームを封じるための改正です。
ただし、判定は建物単位ではありません。
1階が店舗、2階以上が住宅という建物は、構造や設備で「住宅の貸付けに使わないことが明らかな部分」を合理的に区分していれば、店舗部分の消費税は控除できます。
契約書や図面の段階で、床面積や工事内訳を分けておくかどうかで、控除できる額が変わります。
もう一つ、居住用として買った建物を3年目の期末までに事務所へ転用したり、第三者に売却したりした場合には、その期に控除できなかった消費税の一部を取り戻せる調整があります(同法第35条の2)。
「住宅だから諦める」で終わらせず、出口まで含めて考える価値があります。
3. 還付を受けたら始まる「3年縛り」と、3年目の精算
無事に1,000万円の還付を受けた後にも、分かれ道があります。
税抜1,000万円以上の建物は「高額特定資産」に当たり、取得した期の翌期から3年目の期末まで、免税事業者に戻ることも、簡易課税を選ぶこともできません(消費税法第12条の4)。
還付を受けた翌年から、家賃の消費税をきちんと納め続ける前提で資金計画を組む必要があります。
さらに、取得から3年目の期末に建物を持っていて、3年間を通算した課税売上割合が取得年より大きく下がっていると、控除した消費税の一部を返す調整が入ります(同法第33条)。
典型が「3年以内に土地ごと売却する」ケースです。
土地の売却は非課税売上ですから、課税売上割合が急落し、初年度に受けた還付の一部が戻し入れになります。
こうした「たまたま土地を売った」場合には、課税売上割合に準ずる割合の承認を受けて影響を抑える方法もありますが、これも期末までの申請が必要です。
つまり、建物の消費税は「買った年に戻るかどうか」で終わらず、3年目の期末に「その後どう使い、いつ売ったか」で最終的な答えが出る仕組みです。
4. 買う前に決める3つのこと——決算月・器・出口
3つの分かれ道を並べると、決めるべき順番が見えてきます。
第一に決算月です。
買う直前に決算月を迎えるように設定できれば、届出のタイミングも、還付を受ける期間も、自分で選べます。
逆に、決算直後に買ってしまうと、還付まで丸1年待つことになります。
第二に器です。
既存の免税事業者の法人で買うか、資本金1,000万円以上の新法人で買うか、あるいは個人で買うか。
器が決まれば、届出が必要か、いつまでに出すかが決まります。
第三に出口です。
3年以内に売る可能性があるなら、還付を受けても3年目に返す前提で試算しておく。
5年・10年持つなら、家賃の消費税を納めながら、建物の消費税は初年度に回収し切る。
どちらの絵を描くかで、「還付を受けに行くか」の判断そのものが変わります。
契約書に印を押した日には、この3つはもう動かせません。
動かせるのは、物件を探している今だけです。
当事務所では、不動産の購入前に、決算月・器・出口を並べた消費税の年次シミュレーションを作り、「いくら戻り、いつ納め、3年目にどうなるか」を数字で確認したうえで契約に進んでいただいています。
経営理念「ともに未来を描く」のとおり、買った後の帳尻合わせではなく、買う前の設計からご一緒します。
テナント物件・事業用地の購入を検討中の方は、契約前にぜひ一度ご相談ください。
【免責事項】
本記事は、執筆時点の法令等に基づく一般的な情報提供を目的としたものであり、個別の事案に対する税務上の助言ではありません。
実際の判断にあたっては、必ず税理士等の専門家にご相談ください。
本記事の内容によって生じたいかなる損害についても、当事務所は責任を負いません。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


