
「アパートを建てれば相続税が下がり、家賃で借金も返せる」と思っていませんか?——評価減・返済財源・サブリース賃料で結果が変わる3つの分かれ道
投稿日:2026年10月30日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「相続税対策に、借入れでアパートを建てませんか」と提案され、迷っている経営者・オーナーの方は多いのではないでしょうか。
確かに土地や建物の評価は下がりますが、それは「相続税の計算上」の話で、借入金の返済が楽になるわけではありません。
本稿では、建てる前に押さえたい3つの視点(評価はどこまで下がるのか/返済の原資は利益ではなく何か/サブリースの家賃は本当に固定か)に、保証金・建設協力金の取扱いを加えて整理します。
目次
1. 相続税の評価は下がる。でも返済は別問題
2. 返済の原資は「利益」ではなく「利益+減価償却費」
3. 保証金・建設協力金は債務になる。ただし現金は残しておく
4. サブリースの「家賃保証」は固定ではない
1. 相続税の評価は下がる。でも返済は別問題
賃貸物件の相続税評価は、現金で持つより下がります。
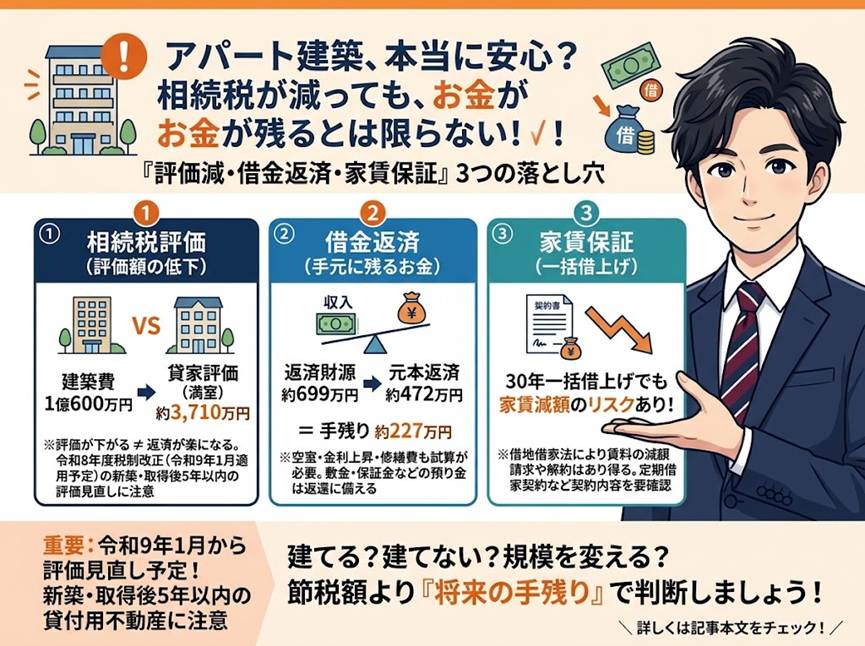
たとえば建築費1億600万円のアパートなら、固定資産税評価額は建築費の5割程度の約5,300万円。
貸家の評価は「固定資産税評価額×(1-借家権割合30%×賃貸割合)」ですから、満室なら約3,710万円です。
敷地も、借地権割合60%の地域なら貸家建付地として約18%(60%×30%)評価が下がります。
さらに200㎡以下の部分は、貸付事業用宅地として小規模宅地等の特例(50%減額)を使える場合があります。
ただし、相続開始前3年以内に新たに貸付けを始めた宅地は原則対象外で、建てた直後の相続では使えないことがあります。
ただし、ここまでは「評価」の話です。
借入金は毎月の返済で現金が出ていきますし、入居者がつかなければ評価は下がっても家賃は入りません。
相続税が下がったのに、返済に詰まって物件を手放したのでは本末転倒です。
まず、事業として成り立つかを先に確認するのが順番です。
さらに重要なのが、評価方法の見直しです。
令和8年度税制改正を受け、国税庁は、課税時期前5年以内に取得・新築した貸付用不動産を、原則として「通常の取引価額」で評価する通達案を公表しました(令和8年9月18日から意見公募)。
適用は令和9年1月1日以後の相続・贈与からで、通達の確定状況は必ずご確認ください。
これから建てるアパートでは、上記の評価減がそのまま使えず、新築後5年以内に相続が起きると効果が大きく縮小する可能性があります。
(経過措置として、通達制定日までに新築した建物は従来評価とされる見込みです。)
2. 返済の原資は「利益」ではなく「利益+減価償却費」
次の分かれ道は、返済の原資です。
借入金の「利息」は経費になりますが、「元本の返済」は経費になりません。
一方、減価償却費は経費になっても現金は出ていきません。
そのため、帳簿の利益と手元に残る現金はズレます。
返済財源は、おおむね「税引後の利益+減価償却費」で見ます。
試算例です。
建築費1億600万円、借入約1億380万円、年利2.5%で22年の元金均等返済、入居率90%と置くと、初年度の税引後利益は約212万円、減価償却費は約488万円で、返済財源は約699万円です。
ここから元本返済の約472万円を引くと、自由に使えるお金は約227万円。
利益が出ているのに、手元は思ったより少ないのです。
返済方法も確認しましょう。
元金均等払いは初期の返済額が大きい代わりに元本が早く減り、元利均等払いは毎期の返済額が一定の代わりに総支払額が多くなります。
金利上昇が不安な時期は、返済余力があれば元金均等のほうが安全です。
入居率や家賃を下げた場合でも返済できるか、事前にシミュレーションしておくことが必要です。
3. 保証金・建設協力金は債務になる。ただし現金は残しておく
賃貸物件の敷金・保証金は、返還義務のある債務として、相続財産から控除できます。
では、貸主が借主から無利息で預かる建設協力金はどうでしょうか。
課税側が「無利息の分は経済的利益だから、割り引いて債務を評価すべきだ」と主張したケースで、国税不服審判所が、建設協力金の金利と家賃は相関関係にあるとして、全額を債務として控除できると判断した裁決例があります。
ただし、これは個別の事案の判断で、すべての契約に当てはまるとは限りません。
実際、無利息の敷金について経済的利益を控除した裁決例もあり、契約書に「無利息の預託と引き換えに賃料を定める」旨の記載があるかどうかが争点になっています。
実務では、契約書の内容(利率や家賃との関係、返還方法)を整理しておく必要があります。
もう一つの注意点は、納税資金です。
保証金や敷金は、退去時に返す現金です。
相続税の計算上は債務として引けても、使ってしまえば、返還と納税が同時に重なったときに資金が足りなくなります。
4. サブリースの「家賃保証」は固定ではない
最後の分かれ道は、サブリース(一括借上げ)です。
「30年一括借上げ、家賃保証」と聞くと安心しますが、契約期間が2〜5年で、更新のたびに賃料を見直す内容は珍しくありません。
転借人の家賃が下がると更新が打ち切られ、下がった家賃で再契約すると、銀行への返済ができないという事態が起こります。
賃料を固定する契約をしても、借地借家法32条により、経済事情の変動で賃料が不相当になれば、賃料の減額を請求できます。
サブリース契約でこれが認められた最高裁判決(平成15年10月21日)もあります。
裏返せば、「家賃は一生固定」とは限らないということです。
なお、令和2年12月に施行された賃貸住宅管理業法で、サブリース業者には誇大な広告の禁止や、契約前の重要事項の説明が義務づけられています。
対策は、定期借家契約(借地借家法38条)の活用や、賃料見直し条項・解約条項の確認です。
業者が定期借家契約を嫌がるなら、その計画自体を見直したほうが無難です。
結び
当事務所では、アパートや賃貸ビルの建築を検討される経営者・オーナーの方に、相続税の評価減だけでなく、家賃が下がったときの返済シミュレーションや保証金の資金繰り、サブリース契約の確認まで含めて、「建てる・建てない・規模を変える」の3案を数字で比較し、出口から逆算してご提案しています。
建築のお話が出たら、契約の前に一度ご相談ください。
経営理念である「ともに未来を描く」の言葉どおり、5年後・相続時までを見据えて、一緒に考えます。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年10月時点の公表情報(令和9年1月以降の評価方法は通達案の段階)を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


