
その設備、40万円未満なら即経費で正解ですか?——少額資産の特例が広がった今こそ確かめたい3つの分かれ道
投稿日:2026年09月12日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
賃貸物件のエアコンを入れ替えた、給湯器を交換した、共用部に防犯カメラを設置した。
こうした支出について「30万円未満なら全額経費にできる」と覚えていらっしゃる方は多いと思います。
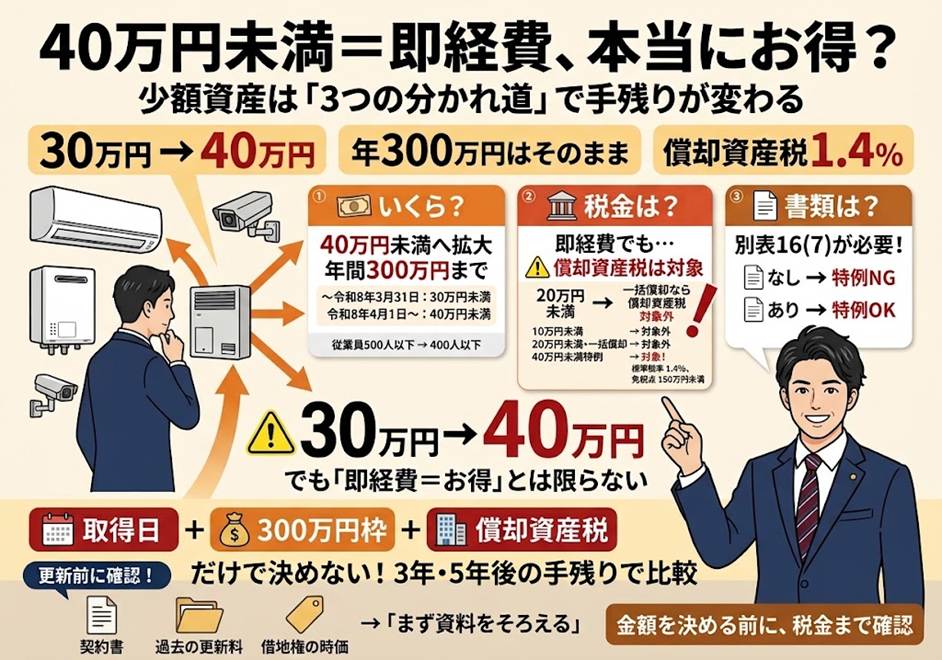
その基準が、令和8年4月1日以後に取得する資産から40万円未満に引き上げられました。
枠が広がったのだから迷わず使えばよい、と考えたくなるところですが、実務では「あえて使わないほうが手元に残る」場面が確かにあります。
今回は、結果が分かれる3つのポイントを整理します。
目次
1. 「30万円未満」が「40万円未満」に——変わらなかったのは年300万円の枠
2. 法人税で経費にしても、償却資産税は毎年かかる
3. 明細書を1枚つけ忘れると、特例そのものが使えない
4. 実務の勘所——決算前に確認したい3つのこと
1. 「30万円未満」が「40万円未満」に——変わらなかったのは年300万円の枠
中小企業者等の少額減価償却資産の取得価額の損金算入の特例(租税特別措置法67条の5)は、青色申告の中小企業者等が一定額未満の減価償却資産を取得して事業の用に供した場合に、その全額をその事業年度の損金にできる制度です。
長らく「30万円未満」が基準でしたが、令和8年度税制改正により「40万円未満」へ引き上げられ、適用期限も令和11年3月31日まで延長されました。
あわせて対象法人の規模要件が、常時使用する従業員数500人以下から400人以下に見直されるとされています。
つまずきやすいのが切替のタイミングです。
判定は「事業年度」ではなく「取得日」で行います。
令和8年4月1日以後に取得したものから40万円未満基準ですので、3月決算以外の会社では、ひとつの事業年度に30万円基準と40万円基準の資産が混在します。
そして、変わらなかったものがあります。
1事業年度に適用できる取得価額の合計は、これまでどおり300万円が限度です。
1件あたりの上限が上がっても、1年で落とせる総額は増えていません。
35万円の資産を8件買えば280万円と、枠の消費速度はむしろ上がります。
「枠が広がった」というより「枠の奪い合いが激しくなった」と捉えるほうが実態に近いと思われます。
2. 法人税で経費にしても、償却資産税は毎年かかる
ここが最も見落とされる論点です。
法人税と固定資産税(償却資産税)は別の税金で、少額資産の扱いも一致していません。
10万円未満で一時に損金算入したもの、20万円未満で一括償却資産として3年均等償却したものは、いずれも償却資産の申告対象外です。
ところが、40万円未満の少額減価償却資産の特例を適用したものは、償却資産として申告の対象になります。
たとえば15万円のエアコンを10台、合計150万円入れ替えたとします。
特例を使えば150万円が今期の損金、一括償却資産なら年50万円ずつ3年間です。
今期の法人税だけを見れば特例が有利に見えます。
しかし特例で処理した150万円は償却資産の申告対象となり、以後は評価額に応じて毎年、標準税率1.4%の固定資産税が課されます。
一括償却資産にしておけば、そもそも申告の対象になりません。
一度だけ効く法人税の差と、来年以降ずっと続く固定資産税の差。
どちらが大きいかは、金額と年数を並べてみないと分かりません。
さらに効いてくるのが免税点です。
償却資産の課税標準額の合計が150万円未満であれば固定資産税は課税されません(この場合でも申告自体は必要です)。
免税点の手前にいる法人なら、20万円未満の資産をあえて一括償却資産に回すことで、課税されない状態を維持できる場合があります。
3. 明細書を1枚つけ忘れると、特例そのものが使えない
この特例は、帳簿で経費にしただけでは適用されません。
租税特別措置法67条の5は、取得価額に相当する金額を損金経理することに加えて、確定申告書等に「少額減価償却資産の取得価額に関する明細書」(別表16(7))を添付して申告することを要件としています。
決算書で消耗品費として処理していても、申告書に別表が付いていなければ適用は受けられません。
会計上は費用、税務上は資産という状態になり、その分だけ課税所得が増えます。
会計ソフトの設定で別表の出力が漏れている場合に起こりやすい失敗です。
あわせて除外規定にも触れておきます。
令和4年4月1日以後に取得する資産からは、貸付け(主要な事業として行われるものを除く)の用に供したものが対象から除かれています。
不動産賃貸業を本業とする法人が自ら所有する物件に設置するエアコンや給湯器などは、通常この「主要な事業として行われる貸付け」に含まれると考えられますが、本業と離れて資産を購入し他者に貸し付ける形態は対象外となる場合があります。
なお、この特例は特別償却・税額控除・圧縮記帳とは重複適用できません。
4. 実務の勘所——決算前に確認したい3つのこと
第一に、取得日の一覧です。
令和8年4月1日をまたぐ事業年度では基準が混在します。
契約日ではなく取得の日で判定しますので、資産台帳を日付順に並べ、境界付近の資産を洗い出しておきます。
第二に、300万円の枠の配分です。
ひとつの考え方は、耐用年数が長く回収に時間がかかる資産から優先して特例を使い、20万円未満の資産は償却資産税のかからない一括償却資産に回すというものです。
限られた枠を20万円以上の資産に温存できます。
第三に、償却資産の申告状況です。
現在の課税標準額がいくらで、免税点150万円までどれだけ余裕があるのか。
ここを把握しないまま特例だけを積み上げると、今期の法人税を数万円減らした代わりに、償却資産税を毎年払い続けるという結果になりかねません。
数字は、眺めるためではなく判断するために使うものです。
「今期いくら経費にできるか」で止めず、「3年後、5年後の累計でどちらが手元に多く残るか」まで並べてみる。
そうすると、選ぶべき箱は意外にはっきりします。
おわりに
当事務所では、設備投資や大規模修繕のご相談をいただいた際、法人税だけでなく償却資産税や資金繰りまで並べたうえで処理方法をご提案しています。
「30万円未満だから即経費」で処理してきた案件も、基準が40万円未満に広がった今だからこそ、一度棚卸しをしていただく価値があります。
私たちは経営理念に「ともに未来を描く」を掲げています。
目先の一年の税額ではなく、その先の会社の姿から逆算して今年の決算をどう組み立てるか、ぜひ一緒に考えさせてください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。実際のご判断に際しては、税理士等の専門家へご相談ください。また、税制は改正される場合があります。本記事は令和7年度時点の税制を参考にしています。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


