
利益が出そうだから共済に240万円、で終わっていませんか?——法人で不動産を持つ人の決算対策、3つのものさし
投稿日:2026年09月14日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
決算が近づくと、必ずと言っていいほど出てくる相談があります。
「今期は利益が出そうなので、倒産防止共済に240万円入れておきます」。
掛金は全額経費、40か月続ければ全額戻る。
よく知られた王道の一手です。
ただ、この一手を「税額がいくら減るか」だけで決めてしまうと、数年後にきれいに跳ね返ってきます。
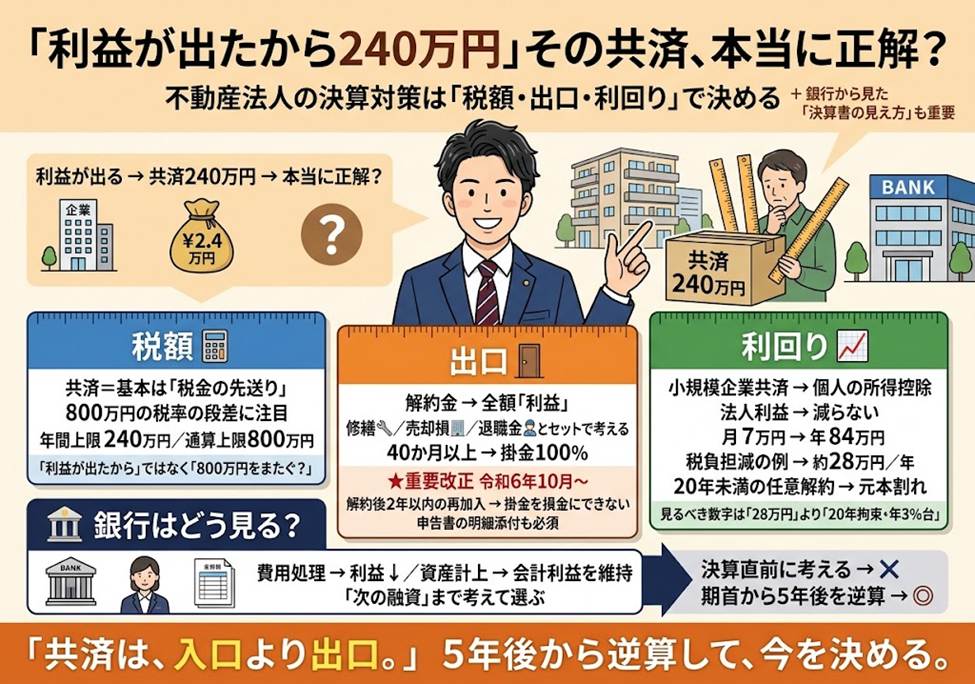
今日は、法人で不動産を持つ方の決算対策を、税額・出口・利回りという3つのものさしで整理してみます。
目次
1. ものさし①「税額」——共済は節税ではなく、原則は先送り
2. ものさし②「出口」——解約する年に、何をぶつけるか
3. ものさし③「利回り」——小規模企業共済の28万円の正体
4. そして第4の視点。その決算書、銀行はどう読むか
1. ものさし①「税額」——共済は節税ではなく、原則は先送り
経営セーフティ共済(中小企業倒産防止共済)は、月額5,000円から20万円まで、年240万円・通算800万円を上限に積み立てられる制度です。
掛金は支払時に全額損金。
40か月以上続ければ、解約時に掛金が全額戻ってきます。
ただし、解約返戻金は全額が益金になります。
つまり、全期間を通してみれば納める税金の総額は変わりません。
共済単体では「節税」ではなく「繰延べ」だ、というのが出発点です。
では意味がないのかというと、そうではありません。
効いてくるのは、中小法人の税率の段差です。
年800万円以下の所得は15%(本則19%を租税特別措置で軽減)、800万円を超える部分は23.2%。
この段差をまたぐように利益を平準化できれば、繰延べが「純減」に変わります。
たとえば1年目の利益1,000万円・2年目600万円なら、法人税だけで合計約256万円。
ここで1年目に200万円を掛金にし、2年目に解約して200万円を戻すと、両年とも所得800万円となり、法人税は合計240万円。
差額の約16万円は先送りではなく、純粋に減った税金です(地方税は考慮していません)。
判断の順番は「利益が出たから入る」ではありません。
「800万円の段差をまたげるか」です。
ここが逆になっている決算対策を、私は毎年いくつも見ます。
2. ものさし②「出口」——解約する年に、何をぶつけるか
この制度は令和6年10月1日以後、大きく使い勝手が変わりました。
共済契約を解除した場合、その解除日から2年を経過する日までの間に締結した契約の掛金は、損金に算入できません。
これまでの「利益が多い年に入り、少ない年に解約し、翌年また入り直す」という往復技は、事実上封じられたということです。
だからこそ、入る時点で出る年を決めておく必要があります。
具体的には、解約返戻金という益金を受け止める費用を先に用意しておく、ということです。
大規模修繕を予定している年。
物件を売却して売却損が出る年。
あるいはご自身が退任して役員退職金を支給する年。
受け皿がないまま40か月を迎えて解約すると、返戻金がまるごと課税所得に乗ります。
もうひとつ、実務で見落とされがちな要件があります。
掛金を損金にするには、法人税の確定申告書に所定の明細書を添付しなければなりません。
添付が漏れていると、掛金を払っていても損金算入は認められません。
会計上「保険積立金」で資産計上している場合は特に、申告書側の処理とセットで確認してください。
3. ものさし③「利回り」——小規模企業共済の28万円の正体
資産管理法人を設立して役員になっている大家さんは、小規模企業共済にも加入できます。
掛金は月1,000円から7万円まで。
全額が所得控除の対象になるため、所得800万円の方が月7万円を拠出すれば、年間で約28万円の税負担が減ります。
20年間続ければ約562万円。
数字だけ見れば魅力的です。
ただ、二点おさえてください。
第一に、これは法人の経費ではなく、役員個人の所得控除です。
会社の利益は1円も減りません。
「法人の決算対策」として語られることがありますが、効くのは個人の所得税・住民税のほうです。
第二に、掛金納付月数が240か月(20年)に満たない任意解約は元本割れします。
しかも掛金を減額した場合、減額した部分の期間は加入期間としてカウントされません。
20年の資金拘束と引き換えに得られる実質的な利回りは、試算では年3%台にとどまります。
さらに受取時にも注意点があります。
退職所得として扱われるのは、廃業・役員の退任・65歳以上での受給といった事由に限られ、それ以外の任意解約による解約手当金は原則として一時所得です。
「どうせ退職所得で軽くなる」を前提に設計すると、出口でずれます。
比べるべきは「節税額28万円」ではなく、「20年拘束で年3%台」という利回りです。
物件取得の頭金として機動的に動かせる資金を持っておくことと、どちらが自社にとって合理的か。
そこまで含めて選んでください。
4. そして第4の視点。その決算書、銀行はどう読むか
最後に、税額と同じくらい大事なものさしを一つ。
経営セーフティ共済の掛金は、会計上「支払保険料」として費用処理しても、「保険積立金」として資産計上しても、どちらの処理も認められます。
税務上の取扱いは同じ。
しかし決算書の顔はまったく変わります。
費用処理すれば利益は240万円減り、資産計上すれば会計上の利益は減りません(税務調整で損金にします)。
不動産賃貸業は、借入で回す事業です。
次の一棟を買うつもりなら、損益計算書の利益はそのまま融資審査の材料になります。
手元に残る現金は同じなのに、決算書の見え方だけが違う。
この差を意識せずに費用処理を選んでいるなら、それは選択ではなく惰性です。
税額が減るか。
手元にお金が残るか。
銀行がどう評価するか。
この3つを同時に見て初めて、決算対策は「対策」になります。
まとめ——決算前ではなく、期首に決める
共済は入口ではなく出口で差がつきます。
加入するかどうかではなく、いつ解約し、その年に何をぶつけるか。
5年後に会社をどうしたいかから逆算すれば、今期240万円を入れるべきかどうかの答えは、決算月の直前ではなく期首に出せるはずです。
当事務所では、税額の試算だけでなく、資金繰り・融資評価・数年先の出口まで含めた決算対策のご相談をお受けしています。
「今期は利益が出そうだが、どう着地させるべきか」という段階でご相談いただくほど、打てる手は増えます。
私たちは経営理念に「ともに未来を描く」を掲げています。
目の前の税額ではなく、その先の会社の姿から逆算して、一緒に考えさせてください。
免責事項
本記事は執筆時点の法令・通達等に基づく一般的な情報提供を目的としたものであり、個別の事案に対する税務・法務上の助言ではありません。実際の判断にあたっては、必ず個別の事情を踏まえて税理士等の専門家にご相談ください。本記事の情報に基づいて行われた行為により生じた損害について、当事務所は一切の責任を負いかねます。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


