
その新規事業、自前でやるべきですか──社外の力で時間を買う3つの視点
投稿日:2026年09月11日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
新規事業のご相談をいただくとき、多くの経営者が最初に描かれるのは「自社で、ゼロから」という絵です。
社内から人を出し、自分たちで企画を練り、自前で育てる。
堅実ですし、外に出ていくお金も少なくて済みます。
ところが、この「自前でやるのが当たり前」という前提こそが、新規事業を止めている一番の原因であることが少なくありません。
理由ははっきりしています。
同業他社が持つ経営資源は、自社とよく似ているからです。
設備も販路も人材のスキルも、業界の中で見れば違いより共通点のほうが圧倒的に大きい。
だとすれば、自社が思いつくアイデアは他社も必ず思いつきます。
勝敗を分けるのは着想ではなく、形にするまでの速さです。
今日は、新規事業の「つくり方」をどう選ぶかについて、3つの視点で整理してみます。
【目次】
1.なぜ「自前主義」が出遅れを生むのか
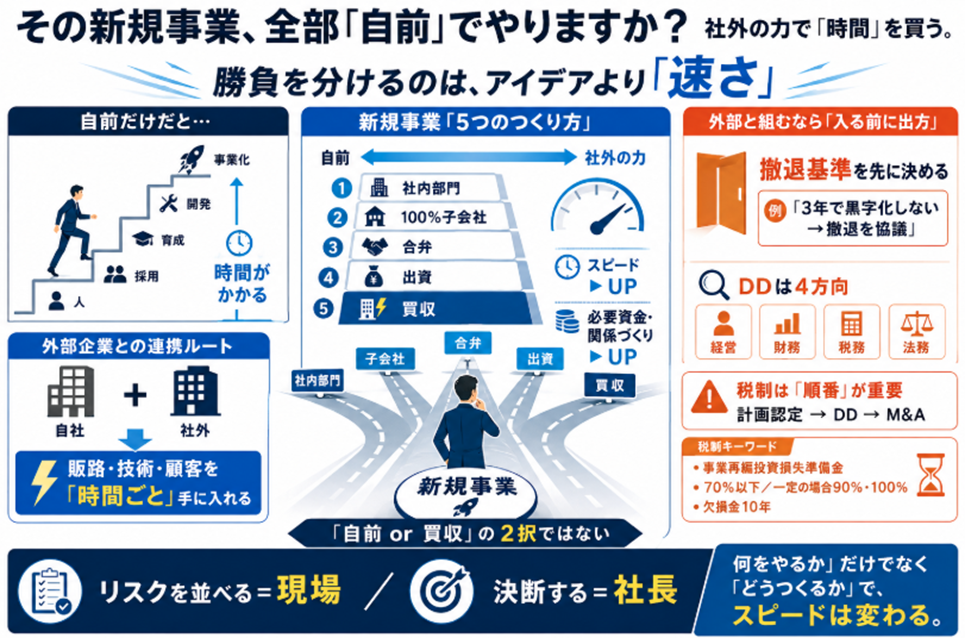
2.新規事業のつくり方は5パターン──関与の深さを先に決める
3.入り方より先に「出方」を決める──撤退基準とデューデリジェンス
4.リスクを並べるのは現場、決めるのは社長
1.なぜ「自前主義」が出遅れを生むのか
自社でゼロから立ち上げる方法には、大きな利点があります。
利益が丸ごと自社に残り、意思決定も速い。
ただし、それは「時間を買えない」方法でもあります。
たとえば、社内に人材がいないため採用から始める。
採用に半年、教育に一年。
ようやく試作品ができた頃には、同じ発想のサービスが他社から先に出ていた──こうした話は珍しくありません。
アイデアが悪かったのではなく、二年という時間が高すぎたのです。
一方、外部と組めば、自社にない資産を掛け合わせて短い時間で形にできます。
相手の販路、技術、顧客基盤は、自社で一から積み上げれば数年かかるものです。
「自前かどうか」ではなく、「その時間を払う価値があるか」で考える。
ここが出発点です。
2.新規事業のつくり方は5パターン──関与の深さを先に決める
実務で選択肢になるのは、おおむね次の5つです。
① 社内の一部門として立ち上げる
② 100%子会社を新設する
③ 他社と合弁会社をつくる
④ 既存企業に出資して関連会社にする
⑤ 既存企業を買収して子会社にする
下にいくほどスピードは上がり、そのぶん必要な資金と、相手との関係づくりの難易度が上がります。
ここで先に決めておきたいのが「どこまで関与するか」です。
出資比率は単なる持ち分の話ではなく、経営への関わり方そのものを決めます。
数%の出資では収益への貢献はほとんど期待できません。
20%以上になると持分法の対象となり、相手の損益が自社の連結決算に反映されます。
50%を超えれば連結子会社です。
注意したいのは、はじめから高い比率を求めないことです。
事業提携の中身も示さないまま「3分の1を出させてほしい」と切り出せば、相手にとっては経営権への介入としか映りません。
まず数%から入り、成果を確認しながら買い増していく。
この順序を守るだけで、話がまとまる確率は大きく変わります。
そして最も大切なのは、新規事業の出資は「売却益を狙う投資」ではないということです。
本業に何を持ち帰れるのか。
そのシナジーに一定の確信が持てない段階では、そもそも組むべきではありません。
3.入り方より先に「出方」を決める──撤退基準とデューデリジェンス
外部と組む話で、最も抜けやすいのが撤退基準です。
「3年で黒字化しなければ、出資先と協議のうえ撤退する」。
この一文を、契約前に決めているかどうか。
決めていなければ、判断は必ず遅れます。
すでに出したお金と時間が惜しくなり、「もう一年」を繰り返してしまうからです。
事前の調査、いわゆるデューデリジェンスは、経営・財務・税務・法務の4つの観点で行います。
相手の実態と将来性、法令の遵守状況、係争案件の有無。
自社の担当者だけで進めると「都合よくごまかしているのでは」という疑いが残るため、外部の専門家を入れるのが原則です。
ここで税務の話をひとつ。
中小企業がM&Aで株式を取得した場合、取得価額の70%以下の金額を「中小企業事業再編投資損失準備金」として積み立て、損金に算入できる制度があります。
さらに、過去にM&Aの実績がある会社が特別事業再編計画の認定を受けて次のM&Aを行う場合には、積立率が1回目で90%、2回目以降は100%まで拡充され、据置期間も5年から10年に延長されます。
見落とされがちなのが適用要件です。
この制度を使うには経営力向上計画の認定が必要で、その計画には「これから実施するデューデリジェンスの内容」を記載しなければなりません。
つまり、調査を始めてからでは間に合わないのです。
段取りの順番そのものが、使えるか使えないかを分けます。
また、新規事業が立ち上がりの数年で赤字になることは珍しくありません。
青色申告法人の欠損金は10年間繰り越せますし、中小法人であれば所得の全額まで控除できます。
開発要素があるなら試験研究費の税額控除も検討対象です。
「赤字の期間をどう設計するか」も、事業計画の一部だとお考えください。
4.リスクを並べるのは現場、決めるのは社長
外部と組む案件では、必ず反対意見が出ます。
「そんなにうまくいくはずがない」「あの会社は大丈夫なのか」。
粗を探そうと思えば、いくらでも出てきます。
ここで押さえておきたい役割分担があります。
どんなリスクがあるかを漏れなく並べるのは、現場の仕事です。
しかし、そのリスクを取るかどうかを決めるのは、経営者にしかできません。
リスクがないから進める、あるから止める──そういう単純な話ではないのです。
実際、高いリスクを承知で決断された事業が、後から会社の柱になった例はいくらでもあります。
逆に、リスクが小さくても社長の思いが乗らない事業は、まず続きません。
現場に求めるべきは「やるべきかの結論」ではなく「判断に必要な材料を出し切ること」。
この線引きだけで、社内の議論は驚くほど前に進みます。
おわりに
当事務所では、月々の税務顧問にとどまらず、新規事業の事業計画づくり、資金繰りの見通し、外部と組む際の税務面の設計まで、経営判断そのものをご一緒しています。
数字をつくって終わりではなく、「その数字をどう読み、次に何をするか」までお付き合いします。
経営理念に掲げている「ともに未来を描く」とは、まさにこのことだと考えています。
今期の決算書ではなく、5年後にどうなっていたいか。
そこから逆算して今日何をするかを一緒に考える。
新規事業は、その最もわかりやすい題材です。
自前でいくか、誰かと組むか。迷われたときは、ぜひ壁打ちの相手としてお声がけください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


