
その特別価格、いつまで続けますか?──値引きを「例外」のまま管理する3つの仕組み
投稿日:2026年10月24日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
原材料も人件費も上がっているのに、「あのお客様だけは昔の価格のまま」「競合に合わせて、この案件だけ安くした」という取引が、気づけば決算書の足を引っ張っていませんか。
最初は「例外」のつもりだった値引きが、誰も見直さないまま「定価」になってしまう。
これは中小企業で非常によく起きる問題です。
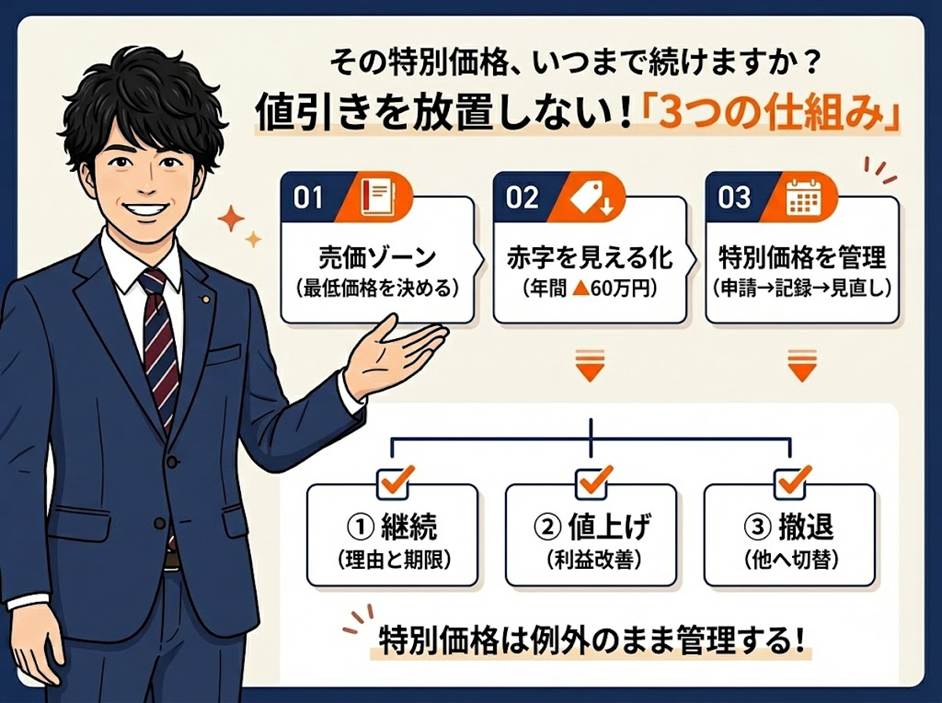
今日は、①営業に渡す価格の許容範囲(売価ゾーン)を決める、②赤字なら赤字と見える化して売る、③特別価格を申請・記録・見直しで管理する、という3つの仕組みを整理し、最後に、見直しの場で継続・値上げ・撤退をどう数字で判断するかまで確認します。
目次
1. 営業に渡す「売価ゾーン」を経営者が決める
2. 赤字で売るなら「赤字」と見える化する
3. 特別価格は「申請・記録・見直し」で管理する
4. 見直し会議で「継続・値上げ・撤退」を決める
1. 営業に渡す「売価ゾーン」を経営者が決める
値決めの出発点は、売価を「全社原価に適正な利益を乗せた価格」とすることです。
全社原価とは、製品1個を作って売るのにかかるすべての費用の合計で、利益は含みません。
そのうえで、営業担当者が交渉してよい範囲=「売価ゾーン」を決めておきます。
たとえば全社原価が1,000円の製品で、売価に対する利益率10%以上をゾーンの下限にするなら、下限は1,000円÷0.9≒1,111円です。
「この価格より下で受けてはいけない」という線を、経営者の責任で先に引いておくのです。
線がなければ、現場は「受注できなければ自分の評価が下がる」という心理から、どうしても安い方向へ流れます。
もう一つ大切なのは、ゾーンの下限は「目標」ではなく「最低ライン」だということです。
下限の利益率10%で受注できれば合格、と考えてしまうと、1円でも高く買っていただく努力が止まります。
ゾーンの中でも安売りしない。
この姿勢を経営者自身が示すことが出発点です。
2. 赤字で売るなら「赤字」と見える化する
とはいえ、ゾーンの外で売らざるを得ない場面はあります。
固定費の大きい会社では、稼働率を維持するために、あえて赤字で受ける判断もありえます。
問題は赤字で売ること自体ではなく、赤字だと気づかないまま売ることです。
典型的な失敗が「原価をいじる」ことです。
お客様から「市場価格は150円」と言われ、全社原価200円のところを、ロス率や人数を甘く見て140円と計算し直してしまう。
見積書上は利益10円の「儲かる案件」に見えますが、実態は1個あたり50円の赤字です。
社長が判断を誤り、「なぜか利益が増えない」決算になります。
ここは管理会計の視点で整理しましょう。
売価P=変動費V+固定費F+利益G。
仮に150円=V130円+F70円+G(▲50円)だとします。
全社利益はマイナス50円ですが、限界利益mは150円−130円=20円のプラスです。
年間12,000個なら、MQは24万円、固定費の配賦は84万円、全社利益は▲60万円。
この「▲60万円を、この取引のためにいくら投じているか」を明示することが、赤字の見える化です。
見える化できれば、目標原価を決めてコストダウンの道筋を描くことも、値上げを申し入れる根拠にすることもできます。
見えない赤字は、改善のしようがありません。
3. 特別価格は「申請・記録・見直し」で管理する
売価ゾーンから外れた価格は、会社にとっての「特別価格」です。
特別なのですから、なぜ特別対応したのか、いつまで続けるのかを記録し、定期的に確認する仕組みが要ります。
難しいシステムは不要で、紙一枚の申請書と、赤いバインダーで始められます。
申請書には、日付と申請者、得意先・品名といった基本項目に加え、販売見込み数と販売期間、特別価格・全社原価・全社利益・年間の全社利益額を書きます。
年間の赤字額に販売期間を掛ければ、「この取引に会社が総額いくら投じるのか」が分かります。
年間▲60万円で3年続けば、▲180万円です。
そして最も重要なのが「申請理由」と「今後の取り組み」です。
「来期の新製品の受注を確実にするため」「稼働率80%を維持するため」「○年○月以降は通常価格に戻すことで合意済み」など、後から誰が読んでも分かるように書きます。
特別価格の多くは、将来より大きな仕事につなげるための「撒き餌」です。
鯛が釣れたのか、釣れる見込みがあるのかを確かめなければ、エサだけを食べさせ続けることになります。
承認された申請書は赤いバインダーに綴じ、見直し予定の月ごとに並べます。
赤色にするのは、赤字商品であることを皆の意識に残すためです。
4. 見直し会議で「継続・値上げ・撤退」を決める
仕組みの仕上げは、定期的な見直しの場です。
見直し月が来たら、バインダーのそのページを開き、1件ずつ「このまま続けるか」「値上げを申し入れるか」「撤退するか」を決めます。
実際に損益を製品別に並べてみると、何年も前の特別価格がワースト上位に居座っていることが少なくありません。
値上げの判断には、先ほどの数字が使えます。
150円を175円に上げられたとします。
mは20円から45円に増え、年間12,000個なら、MQは54万円、全社利益は▲30万円に改善します。
さらに、固定費が減らず、空いた枠が他の仕事で埋まらないという前提なら、MQ24万円を守るために必要な数量は24万円÷45円≒5,333個。
つまり数量が約56%減るまでは、限界利益ベースでは現状より悪くなりません。
もちろん実際には、稼働率や取引全体への影響も見る必要がありますが、「値上げで客離れが怖い」という感覚を、数字で検証できるようになります。
撤退を決めるときも、空いた生産能力を、より利益の出る仕事に振り向けられるかが判断の軸です。
経営の意思決定は、感覚ではなく、見える数字と記録の上で行ってこそ、現場も納得して動けます。
当事務所では、決算書や税務申告にとどまらず、製品別・取引先別の損益の見える化、売価ゾーンや特別価格ルールの設計、値上げ判断のシミュレーションなど、経営者の「値決め」を管理会計の面から支援しています。
経営理念である「ともに未来を描く」のもと、貴社の5年後の姿から逆算して、いまどの取引を守り、どの取引を見直すべきかを一緒に整理します。
まずは、貴社で「いつから安いのか分からない取引」が何件あるか、数えてみることから始めてみませんか。
お気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


