
法人化すれば税金は下がる、と思っていませんか?——賃貸オーナーが数字で確かめる不動産法人化3つの勘所
投稿日:2026年08月22日
朝4時起きの名古屋の税理士丸山です。
『所得税が高いから、そろそろ賃貸物件を会社に移して法人化しよう』——そう考える不動産オーナーは少なくありません。
ですが法人化は「作れば税金が下がる」ものではありません。
移し方を間違えれば移転コストや思わぬ課税で持ち出しになり、家賃収入の水準によってはかえって維持コスト負けすることもあります。
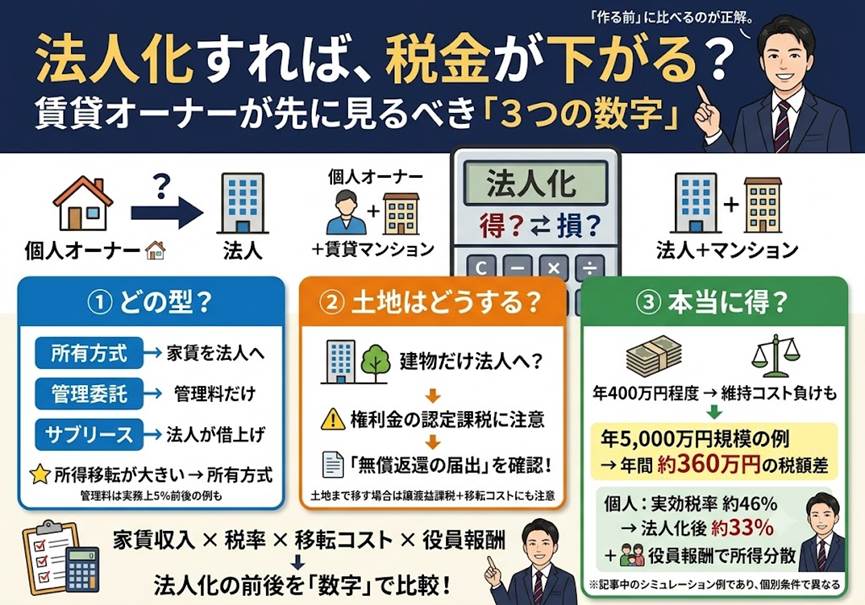
今日は、法人化で損をしないために押さえておきたい3つの視点——①どの『型』で移すか、②土地をめぐる認定課税、③そもそも法人化が得になる分岐点——を、数字の目線で整理します。
目次
1. 法人化には3つの型がある——「全部を会社に移す」ではない
2. 建物だけ会社へ、土地は個人のまま——「無償返還の届出」を忘れると認定課税
3. 法人化には損益分岐点がある——家賃収入と役員報酬の設計
4. 有利かどうかは「数字」で決める——検討の順序
1. 法人化には3つの型がある——「全部を会社に移す」ではない
不動産の法人化には、大きく3つの型があります。
①不動産所有方式(建物を法人が所有し、家賃を法人に帰属させる)、②不動産管理委託方式(土地・建物は個人のままで、管理業務だけを法人に委託して管理料を払う)、③サブリース方式(法人が建物を一括で借り上げ、入居者へ転貸する)の3つです。
所得を法人に移す効果が最も大きいのは①の所有方式で、家賃収入そのものを法人に帰属させながら、役員報酬や地代を通じて個人にも配分できます。
②の管理委託方式で法人に移せるのは管理料(実務上おおむね家賃の5%前後)にとどまり、所得分散の効果は限定的です。
③のサブリース方式は空室や賃料下落のリスクを法人が負う分、借上げ賃料の設定次第で個人に残る所得を抑えられますが、賃料が不自然だと否認の余地が残ります。
『とりあえず管理会社を作って管理料を払う』だけでは、期待したほど所得は移らない、という点がまず出発点です。
2. 建物だけ会社へ、土地は個人のまま——「無償返還の届出」を忘れると認定課税
所有方式では、建物だけを法人へ移すのが定石です。
土地まで移すと譲渡益課税に加えて登録免許税・不動産取得税がかかり、移転コストが一気に膨らむからです。
ところが建物を法人、土地を個人のままにすると、法人が個人の土地を借りる形になり、権利金を授受する慣行のある地域で権利金をやり取りしないと、法人が借地権を無償でもらったとみなされ、受贈益に法人税がかかる『権利金の認定課税』を受けてしまいます。
これを避ける実務上の王道が、『土地の無償返還に関する届出書』を税務署へ提出する方法です。
将来その土地を無償で返す約束を届け出ておけば、権利金の認定課税は行われません。
同族関係にある個人と会社の間では、この無償返還の届出とあわせて地代を授受する形が最も一般的です。
届出書一枚を出し忘れるだけで、思わぬ課税につながりかねない点に注意してください。
3. 法人化には損益分岐点がある——家賃収入と役員報酬の設計
法人化は誰にとっても得というわけではなく、『損益分岐点』があります。
たとえば家賃収入が年400万円程度と小さいと、法人化してもトータルの税額差はわずかで、法人の設立費用や毎年の住民税均等割といった維持コストで、むしろ持ち出しになりがちです。
一方、家賃収入が年5,000万円規模になると、個人のままなら実効税率がおよそ46%だったものが、法人化後は33%前後まで下がり、あるシミュレーションでは年約360万円もの税額差が生まれます。
個人の所得税は最高で住民税と合わせて55%——所得の半分が税金という水準です。
ここで効くのが役員報酬による所得分散です。
家賃を法人に帰属させたうえで家族を役員にして報酬を払えば、給与所得控除を人数分使え、税率の低い家族に所得を散らせます。
『家賃収入がいくらで、個人の税率がどの水準か』が、法人化の入口の判断材料になります。
4. 有利かどうかは「数字」で決める——検討の順序
大切なのは『法人化すれば下がる』ではなく、『自分の場合は下がるのか』を数字で確かめることです。
判断の順序は、まず
①今の家賃収入と個人の税率を把握し、
②所有方式・管理委託・サブリースのどの型が合うかを選び、
③建物のみ移転+無償返還の届出で移転コストと認定課税を抑え、
④役員報酬の設計まで含めて、法人化の前と後で税額とキャッシュフローを試算する
——この一連を通してはじめて有利判定ができます。
さらに、オーナーの年齢や相続まで視野に入れると、法人化は株価や将来の相続税額にも効いてきます。
目先の所得税だけでなく、時間軸で全体を見て設計することが、法人化を『損をしない選択』に変える鍵です。
おわりに——ともに未来を描く
当事務所では、不動産オーナーの家賃収入・資産構成・ご家族の状況をお聞きしたうえで、法人化する場合としない場合の税額とキャッシュフローを具体的な数字でシミュレーションし、最適な型と移し方をご提案しています。
経営理念『ともに未来を描く』のとおり、目先の節税だけでなく、相続・承継まで見据えた設計を一緒に考えます。
法人化を検討し始めた段階で、どうぞお気軽にご相談ください。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。
税制は改正される場合があり、適用の可否は個々の状況により異なります。
実際の適用に当たっては、必ず最新の法令等をご確認のうえ、税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


