
建替え中に1月1日を迎えたら、土地の固定資産税は跳ね上がる?——最高裁判決から学ぶ「工事が進行中」と「工事が止まった」を分ける3つの分かれ道
投稿日:2026年11月21日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「自宅やアパートを建て替えている最中に1月1日をまたぐと、建物がない土地として固定資産税が数倍になる」——そんな話を聞いて、着工の時期を迷っている方も多いのではないでしょうか。
実はこの点が、実際に最高裁まで争われた事例があります。
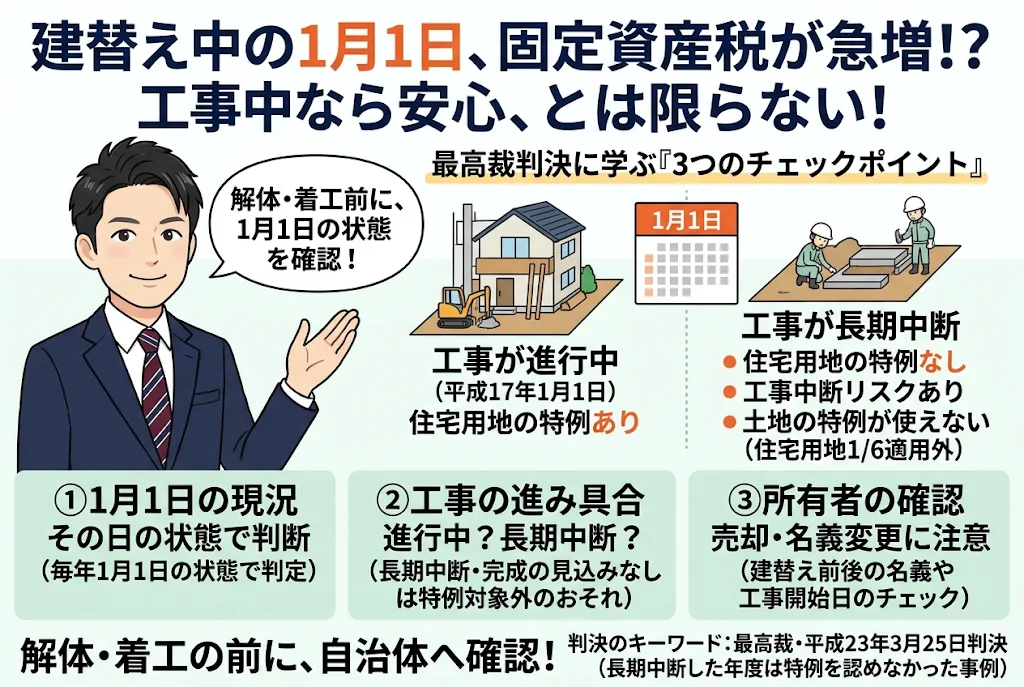
本稿では、最高裁平成23年3月25日判決を手がかりに、「1月1日の現況」「工事の進み具合」「所有者の同一性」という3つの視点から、建替え中の土地の税負担を整理します。
目次
1.どんな争いだったか
2.争点と、納税者・課税庁それぞれの言い分
3.裁判所の判断とその理由
4.経営者・オーナーが今日からできること
1.どんな争いだったか
舞台は東京都内の面積200㎡以下の土地です。
所有者の個人Xさんは、古い自宅を取り壊して新しい家を建てるため、建設会社と請負契約を結びました。
平成16年7月に旧家屋の取壊しが始まり、工事予定期間は平成17年5月末まで。
つまり平成17年1月1日の時点では、旧家屋はなく、新家屋は工事の真っ最中でした。
ところが平成17年2月ごろ、地下1階のコンクリート工事に多数の欠陥が見つかり、さらに近隣住民の反対もあって工事は止まってしまいます。
結局、平成18年4月に建設会社と和解し、建築途中の建物ごと土地を建設会社に譲り渡すことになりました。
東京都は当初、平成17年度・18年度ともに住宅用地として課税していましたが、所有権の移転を知ると「建替え前後の所有者が同一」という都の運用基準を満たさなくなったとして、住宅用地の特例を外し、差額を追加で課税しました。
2.争点と、納税者・課税庁それぞれの言い分
住宅が建っている土地(住宅用地)は、固定資産税の課税標準が3分の1、200㎡以下の部分(小規模住宅用地)は6分の1に軽減されます(地方税法349条の3の2)。
都市計画税にも同様の軽減があります(同法702条の3)。
この特例が外れると、土地の税額が単純計算で最大6倍近くに膨らむこともあり得るわけです。
争点は、1月1日(賦課期日)に建物がない建替え中の土地が、法律のいう「居住用家屋の敷地の用に供されている土地」に当たるかどうかでした。
課税庁側は、「建替え中の土地は本来この特例の対象外。
都の通達は例外的に救済しているにすぎず、所有者が変わって基準を満たさなくなった以上、特例は使えない」と主張しました。
これに対しXさんは、「特例の適否は、その年の1月1日時点の土地の客観的な利用状況で判断すべきだ」と反論しました。
第一審・控訴審は課税庁の主張を認め、Xさんの請求を退けています。
3.裁判所の判断とその理由
最高裁は、特例の対象になるかどうかは「その年度の賦課期日(1月1日)における土地の現況によって決まる」と述べ、年度ごとに結論を分けました。
平成17年度については、1月1日の時点で、元の所有者自身を建築主として、約10か月の予定で新居の建築工事が現に進んでいたことが見て取れる状況でした。
このような現況であれば、土地は「敷地の用に供されている土地」に当たり、後になって工事が止まり、土地が建設会社に譲渡されたとしても、さかのぼって特例が使えなくなるわけではない、としてXさんの請求を認めました(破棄自判)。
一方、平成18年度については、1月1日の時点で、地下1階のコンクリート工事をほぼ終えた段階のまま1年近く工事が中断しており、相当の期間内に工事が再開されて完成する見込みも客観的に見て取れませんでした。
そのため特例は適用されず、追加課税は適法とされています。
つまり最高裁は、通達の形式的な基準ではなく、法律の文言に立ち返り、「1月1日に、住宅の敷地として使われていると客観的に言えるか」で判断したのです。
同じ土地・同じ所有者でも、1月1日の工事の状況次第で結論が分かれた点が重要です。
4.経営者・オーナーが今日からできること
現在も、総務省の取扱通知や各自治体の運用により、①前年の1月1日に住宅用地であったこと、②同じ敷地での建替えであること、③建替え前後の所有者が同一であること(親族などへの引継ぎを認める自治体もあります)、④1月1日に新築工事に着手済みであること(自治体によっては確認申請済みで一定期限までの着工も可)、といった要件を満たせば、建替え中も住宅用地として扱う取扱いが続いています。
ただし、多くの自治体で申告書の提出が求められるうえ、細かな要件は自治体ごとに異なります。
実務上の注意点は3つです。
第一に、取壊しだけ先に済ませて1月1日を更地で迎えると、特例が外れるおそれがあります。
解体と着工のスケジュールは、年末をまたぐかどうかで組み立てるのが安全です。
第二に、工事の中断や建築計画の変更が起きたら、翌年1月1日の現況で判断し直される点に注意が必要です。
第三に、建替え途中での売却・名義変更・法人への移転は、所有者要件に影響し得るため、事前に税負担を試算しておくことをお勧めします。
なお、空き家のまま管理が不十分な建物は、空家等対策特別措置法に基づく勧告を受けると、建物が建っていても住宅用地の特例が外れる仕組みもあります。
「建物があれば安心」「工事中でも大丈夫」と思い込まず、毎年1月1日の現況を意識することが大切です。
当事務所では、建替えや売却、法人への移転といった不動産の動きを、固定資産税・所得税・相続税まで含めて事前に検討し、税務署や自治体から指摘を受けた際の対応もお手伝いしています。
経営理念「ともに未来を描く」のもと、目先の税額だけでなく、5年後・10年後の資産の姿から逆算したご提案を心がけています。
建替えや売却を検討中の方は、着工前にぜひ一度ご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


