
固定資産税の精算金、「立替え」だと思っていませんか?——不動産売買で契約書まわりに潜む3つの分かれ道
投稿日:2026年09月15日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産を買うとき、経営者の関心はどうしても「いくらで買うか」「融資はいくら引けるか」に集まります。
ところが実務で損が出やすいのは、物件価格そのものではなく、その周辺にある小さな金額の扱いです。
決済のときに売主へ渡す固定資産税の精算金、契約書に貼る収入印紙、そして買った翌年の1月に税務署へ出す書類。
どれも「不動産屋さんが言うとおりにしておけばいい」と思われがちですが、そこには税額と手間が変わる分かれ道があります。
今日はこの3つを整理します。
目次
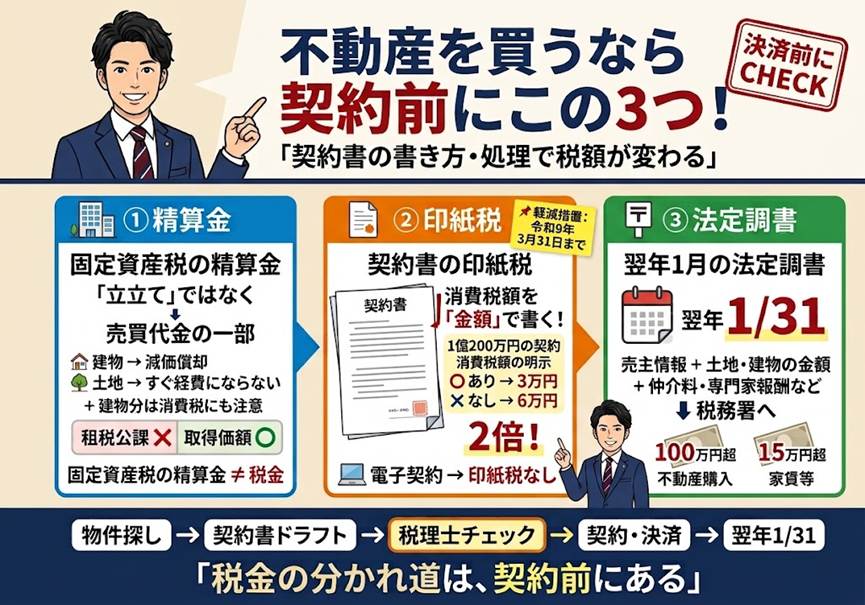
1.固定資産税の精算金は「税金」ではなく「売買代金」
2.印紙税は「消費税をどう書くか」で倍変わる
3.買った翌年の1月31日、税務署に出す書類がある
4.3つに共通するのは「契約書のドラフト段階で決まる」ということ
1.固定資産税の精算金は「税金」ではなく「売買代金」
固定資産税には、少し変わったルールがあります。
その年の1月1日に登記簿上の所有者だった人が、その年1年分をまるごと負担する、というものです。
仮に1月2日に物件を引き渡したとしても、納税通知書は売主に届きます。
これでは不公平なので、実務では引渡し日を境に日割りで精算する慣行があります。
買主が売主に「精算金」を渡すわけです。
ここで多いのが、「固定資産税を立て替えて払ったのだから、租税公課で経費」という処理です。
これは誤りです。
市町村に納める固定資産税は税金ですが、精算金の相手は市町村ではなく売主個人です。
当事者間の取り決めに基づく支払いであり、性質は売買代金の一部にほかなりません。
したがって買主側は、仲介手数料と同じように、精算金を土地と建物へ按分して取得価額に含めます。
建物分は耐用年数にわたって減価償却され、土地分は売却するまで一切経費になりません。
「今年30万円の経費」のつもりが、実際に落ちるのは年に数千円ということも起こります。
見落としやすいのが消費税です。
消費税法基本通達10-1-6は、未経過分の固定資産税等を別途収受した場合でも、その金額は資産の譲渡の金額に含まれると定めています。
2.印紙税は「消費税をどう書くか」で倍変わる
不動産売買契約書には収入印紙が必要です。金額の区切りは1,000万円、5,000万円、1億円といったところにあり、境目をまたぐと税額が跳ね上がります。
ここで押さえておきたいのが、消費税額等が契約書に区分して明示されていれば、その消費税額は契約金額に含めずに判定してよいという取扱いです。
たとえば物件価格が1億200万円、うち建物の消費税等が400万円だとします。区分して書いてあれば本体9,800万円で判定するので、軽減措置後の印紙税は3万円。書いていなければ1億200万円で判定され、6万円になります。
注意点は書き方です。「金額1億200万円(税込)」や「消費税10%を含む」という表記では、消費税額が明らかとは言えず、総額で判定されてしまいます。「消費税額等400万円を含む」と金額そのものを書く必要があります。仲介会社は税の専門家ではありませんから、「6万円の印紙を用意してください」と案内されることも珍しくありません。
なお不動産譲渡契約書の印紙税の軽減措置は、令和9年3月31日までに作成されるものが対象です。また、契約を紙に印刷せず電子データで取り交わす場合は「課税文書の作成」に当たらないため、印紙税はかかりません。法人設立時にほぼ必ず発生する社長からの役員借入金——その金銭消費貸借契約書も同じ考え方です(こちらは軽減措置の対象外なので、紙にすると負担はより重くなります)。
もし多く貼ってしまっても、印紙税過誤納確認申請という手続で還付を受けられます。
3.買った翌年の1月31日、税務署に出す書類がある
法人で不動産を買うと、翌年1月に「法定調書」の提出義務が生じます。代表的なものは次のとおりです。
・不動産等の譲受けの対価の支払調書……同一の売主への年間支払額が100万円を超える場合
・不動産の使用料等の支払調書……地代・家賃等が年間15万円を超える場合(相手が法人のときは権利金・更新料等のみ)
・不動産等の売買又は貸付けのあっせん手数料の支払調書……年間15万円を超える場合
・報酬、料金、契約金及び賞金の支払調書……司法書士・税理士・土地家屋調査士等への年間支払額が5万円を超える場合
いずれも提出期限は支払った年の翌年1月31日です。未提出には1年以下の拘禁刑または50万円以下の罰金という罰則もあります。
ただ、経営者に本当にお伝えしたいのは罰則の話ではありません。この調書には売主の住所・氏名に加え、土地と建物の内訳金額まで記載します。つまり税務署は、買主が出した調書と売主の譲渡申告、そして買主自身の減価償却を突き合わせられる状態にあります。1で触れた按分や精算金の扱いは、自分で提出した書類によって裏づけられることになるわけです。
4.3つに共通するのは「契約書のドラフト段階で決まる」ということ
固定資産税の精算金の内訳も、消費税額の記載方法も、売主の住所・氏名も、決済が終わってからでは動かせません。ところが実務では、契約書のドラフトを税理士が見るのは決済後、ということが少なくありません。
さらに一歩先を考えると、ここで決めた取得価額は将来の売却益や相続時の判断にそのまま効いてきます。目先の数万円の話に見えて、実は出口まで続く数字です。契約書のドラフトを事前に取り寄せ、(1)消費税額が金額で明示されているか、(2)精算金の内訳が分かるか、(3)売主の情報が揃っているか——この3点だけでも確認しておく価値があります。
当事務所では、物件を買う前の段階から契約書のドラフトを拝見し、印紙税・消費税・取得価額・出口戦略までを一つの流れとして整理するお手伝いをしています。「もう契約してしまった」という段階でも、精算金の処理や過誤納の還付など、打てる手が残っていることは多くあります。
私たちの経営理念は「ともに未来を描く」です。目の前の一件をどう処理するかだけでなく、5年後・10年後にその判断がどう効いてくるかまで、ご一緒に考えさせてください。気になる契約書があれば、決済前にぜひお声がけください。
免責事項
本記事は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。実際のご判断にあたっては、法令等の改正状況をご確認のうえ、税理士等の専門家にご相談ください。本記事の内容に基づいて行われた行為により生じた損害について、当事務所は責任を負いかねます。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


