
同じ工事代でも、今年の税金が変わる?——不動産を“買う・直す・売る”で損しない3つの経理の勘所
投稿日:2026年08月23日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産の経理でつまずく方の多くが、『払った金額はそのまま経費になる』『会計で費用にすれば税金も減る』と考えています。
ところが不動産の税務は、同じ一枚の領収書でも、いつ・どう処理するかで手元に残るお金が変わります。
今日は不動産を『買う』『直す』『売る』の3つの場面に分けて、知らないと取りこぼしてしまう税務の勘所を、順にお話しします。
目次
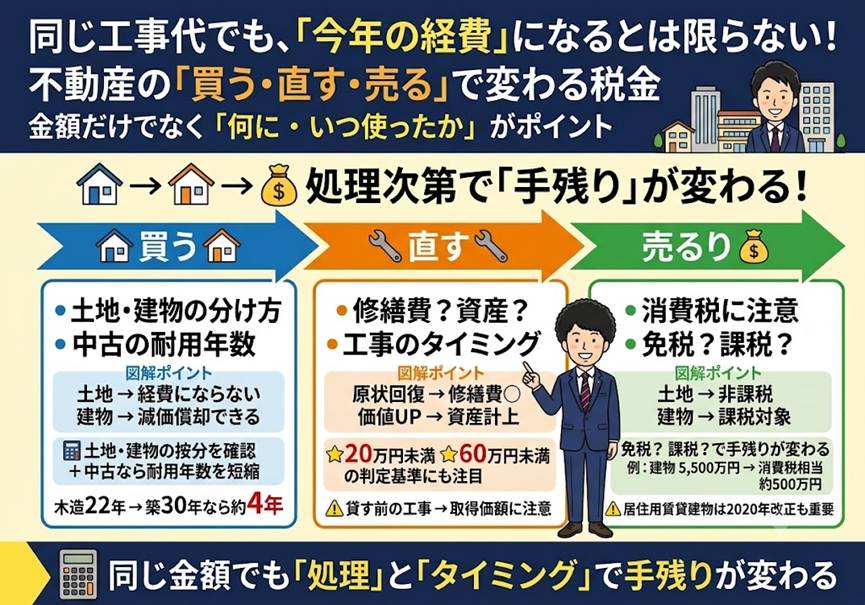
1. その建物価格、誰が決めましたか?——土地と建物の按分で消費税も節税額も動く
2. 同じ修繕でも「今年の経費」か「22年の分割」か——20万円・60万円の分かれ道
3. 中古こそ効く、耐用年数の“時短”——ただし「貸す前」の工事は経費にならない
4. 売るとき・貸すときの消費税——「免税」か「課税」かで数百万円
1. その建物価格、誰が決めましたか?——土地と建物の按分で消費税も節税額も動く
物件を買うと、代金は土地と建物に分けて帳簿に記録します。
この『建物の値段』の決め方ひとつで、毎年の減価償却費(=経費)と、将来納める消費税の両方が変わります。
土地は値下がりしない前提で経費になりませんが、建物は耐用年数にわたって減価償却でき、建物割合が大きいほど毎年の節税は厚くなります。
按分の方法は主に、契約書の記載額で分ける、固定資産税評価額の比率で分ける、消費税額から逆算する、の3つ。
ただし建物を恣意的に大きくすると税務調査で否認されやすいため、実務では固定資産税評価額の比率で分けるのが無難です。
さらに、売主が個人(免税事業者)か不動産業者(課税事業者)かでも消費税の扱いは変わります。
買う前に建物割合の根拠を用意しておくことが、後の安心につながります。
2. 同じ修繕でも「今年の経費」か「22年の分割」か——20万円・60万円の分かれ道
建物を直すとき、その費用が『今年すぐ全額を経費にできる修繕費』になるか、『資産に計上して何年もかけて減価償却する資本的支出』になるかで、今年の税額は大きく変わります。
壁紙の張替えや同等品へのエアコン交換など、原状回復・維持管理が目的なら、金額が大きくても修繕費です。
一方、グレードアップや機能追加で価値・耐久性を高めるものは資本的支出となり、たとえば木造なら22年かけて少しずつしか経費にできません。
迷ったときの目安として、20万円未満の工事は資本的支出でも修繕費として一括経費にでき、60万円未満なら明らかな価値向上でない限り経費にできます。
逆に、資産計上すべき工事を経費にしていると税務調査で指摘されやすいので、見積書と工事前後の写真は必ず残しましょう。
3. 中古こそ効く、耐用年数の“時短”——ただし「貸す前」の工事は経費にならない
中古物件の強みは、減価償却の耐用年数を短く見積もれることです。
法定耐用年数をすべて過ぎた物件は「法定耐用年数×20%」、たとえば木造(22年)の築30年なら約4年で償却でき、短い期間に大きな経費を計上できます。
一部だけ経過した物件は「(法定耐用年数−経過年数)+経過年数×20%」で計算します。
ただし落とし穴がひとつ。
中古を買って『貸し始める前』にリフォームした費用は、修繕費ではなく建物の取得価額に含めなければなりません。
1,000万円の築古戸建を300万円かけて直してから募集すれば、取得価額は1,300万円。
同じ工事でも、入居後に行えば修繕費として経費にできるのに、貸す前だと一括では落とせないのです。
工事のタイミングひとつで、天と地ほど差がつきます。
4. 売るとき・貸すときの消費税——「免税」か「課税」かで数百万円
居住用の家賃は消費税が非課税なので、多くの大家さんはずっと免税事業者のままです。
ところが不動産を売ると、建物部分は課税取引となり、一時的に課税事業者になって消費税の納税義務が生じます。
たとえば建物代金5,500万円で売れば、課税事業者なら約500万円を納めますが、免税事業者ならかかりません。
だからこそ、課税事業者に該当する年の売却タイミングには注意が必要です。
加えて2020年の税制改正により、居住用賃貸建物は買主側で消費税の還付(仕入税額控除)が受けられなくなりました。
「建物を買えば消費税が戻る」という以前の常識は、居住用ではもう通用しないと覚えておいてください。
おわりに——ともに未来を描く
当事務所では、不動産の購入・修繕・売却それぞれの場面で、土地と建物の按分の決め方、修繕費と資本的支出の線引き、消費税の有利・不利までを一体で確認し、手残りが最大になる処理をご提案します。
数字の裏づけがあれば、『なんとなく不安』は『根拠のある安心』に変わります。
私たちは経営理念『ともに未来を描く』のもと、オーナーの皆さまと同じ目線で、長く続く資産づくりに伴走します。
気になる論点があれば、どうぞお気軽にご相談ください。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。
税制は改正される場合があり、適用の可否は個別の事情により異なります。
実際の申告・対策にあたっては、必ず税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


