
債務超過の子会社、債権放棄・DES・第二会社方式のどれで救いますか?
投稿日:2026年11月07日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「赤字続きの子会社が債務超過になった。貸付金が回収できそうにない」「グループの足を引っ張っているので、そろそろ手を打ちたい」。
そんなご相談が増えています。
ところが、親会社が子会社を助ける方法には、債権放棄・増資・DES(債務の株式化)・第二会社方式と、複数の選択肢があり、選び方を間違えると「親会社の損が経費にならない」「子会社に思わぬ法人税が出る」という事態を招きます。
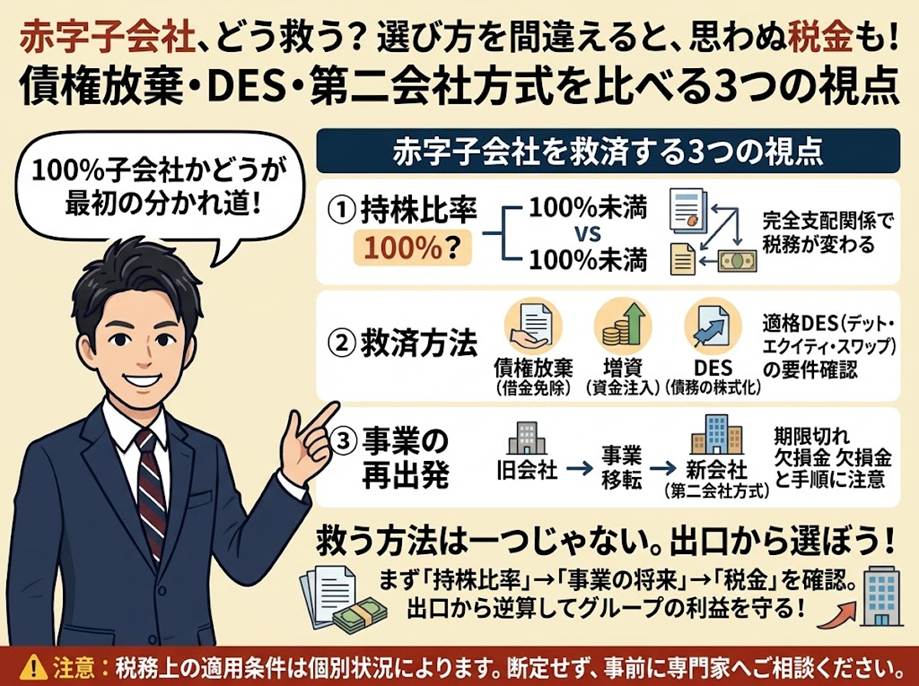
そこで本稿では、①最初に確認すべき分岐点、②債権放棄・増資・DESの違い、③第二会社方式と期限切れ欠損金、の3つの視点を整理したうえで、④選び方の結論をお伝えします。
【目次】
1. 最初に見るのは「完全支配関係があるか」
2. 債権放棄・増資・DESは何が違うのか
3. 第二会社方式と「期限切れ欠損金」の使い方
4. 結局どれを選ぶか──出口から逆算する
1. 最初に見るのは「完全支配関係があるか」
債務超過の子会社を支援するとき、税務上の最大の分岐点は、親会社と子会社の間に完全支配関係(100%の保有関係)があるかどうかです。
完全支配関係がない(たとえば90%子会社)場合、親会社の債権放棄損は原則として「寄附金」扱いとなり、損金算入限度額を超える部分は経費になりません。
例外として、倒産を防止するためやむを得ない措置であるなど法人税基本通達9-4-2の要件を満たせば、子会社支援損として全額損金にできますが、このハードルは高いのが実情です。
一方、子会社側は債務免除を受けた分が益金になり、課税されます。
完全支配関係がある(100%子会社)場合は扱いが変わります。
グループ法人税制により、子会社の債務免除益は受贈益として益金不算入となり課税されません。
その代わり、親会社の放棄損は全額が寄附金となり損金に入りません。
つまり、子会社も無税で債務超過を解消できる一方、親会社も経費にはできず、両社とも損益を認識しない形になります。
なお、通達9-4-2の要件を満たして親会社が損金にできる場合は、子会社側で益金不算入が使えず、免除益に課税されます(繰越欠損金があれば相殺できます)。
実務アドバイス:支援策を検討する前に、まず株主構成を確認してください。
数%の少数株主が残っているだけで、税務の結論が大きく変わることがあります。
2. 債権放棄・増資・DESは何が違うのか
3つの手法は、どれも債務超過を解消できますが、課税の出方が異なります。
・債権放棄:貸付金をカットする方法です。
子会社に債務免除益が発生し、繰越欠損金で吸収できなければ課税されます。
・増資(第三者割当増資):親会社が出資し、子会社はその資金で借入金を返済する方法です。
免除益は生じませんが、親会社の払込額は子会社株式の取得価額になるため、直ちに評価損として損金にすることは難しいです。
また、資本金等が増えると住民税均等割・事業税資本割が増え、資本金が1億円を超えると外形標準課税の対象になる点にも注意が必要です。
実務では、増資と同時に無償減資を行うのが一般的です。
・DES:貸付金を子会社に現物出資する方法です。
ここで差が出ます。
例えば、額面10億円の貸付金の時価が3億円だとします。
完全支配関係がなければ非適格現物出資となり、親会社に現物出資損7億円、子会社に債務消滅益7億円が生じます。
親会社の7億円は通達9-4-2の要件を満たさなければ寄附金です。
これに対し、100%子会社で完全支配関係が継続する見込みなら適格現物出資となり、債権は簿価で移転するため、双方に損益は生じません。
ただし、親会社が第三者から債権を安く買い取っていた場合は、簿価と額面の差額が子会社の債務消滅益になる点に注意してください。
3. 第二会社方式と「期限切れ欠損金」の使い方
第二会社方式とは、事業を新会社(受皿会社)へ事業譲渡または会社分割で移し、残った旧会社を清算して債務を切り捨てる方法です。
新会社は債務超過のない状態で再出発できます。
旧会社には債務免除益が生じますが、清算中の事業年度では、期限切れ欠損金(特例欠損金)を損金に算入できるため、十分な欠損金があれば免除益課税を避けられます。
もう一つの実務ポイントは順序です。
事業譲渡や分割による譲渡益は、解散の日の翌日以降に行えば特例欠損金と相殺できますが、解散前に行うと相殺できません。
タイミング一つで税負担が変わります。
さらに注意したいのが、親会社側の損失を損金にできるかどうかです。
通達9-4-1の要件を満たす必要があり、その判断では旧会社と新会社の同一性の有無が重要になります。
社名の変更、役員構成の見直し、従業員の退職金の打切り支給など、同一性を排除する対応を検討してください。
同一性が残ったまま進めると、損金算入や欠損金の引継ぎが否認されるリスクがあります。
4. 結局どれを選ぶか──出口から逆算する
結論から言うと、「100%子会社で、その子会社を今後も持ち続けるならDES(適格)または増資、事業は残したいが債務は整理したいなら第二会社方式、完全支配関係がない場合は、まず少数株主の整理から」というのが私の整理です。
【選び方のチェックリスト】
□ 完全支配関係はあるか。
今後も継続するか
□ 子会社の事業は継続するのか、畳むのか
□ 貸付金の時価はいくらか(親会社の損失は経費になるか)
□ 子会社に繰越欠損金・期限切れ欠損金はどれだけあるか
□ 資本金増加による外形標準課税・均等割への影響はないか
大切なのは、今の税金だけで決めないことです。
3年後に子会社を売るのか、合併で吸収するのか、後継者に承継するのか。
出口から逆算して、税務・資金繰り・取引先や金融機関との関係を総合的に判断する必要があります。
貴社の赤字子会社は、いまどの状態でしょうか。
一度、貸付金の時価と欠損金の残高を確認してみてください。
当事務所では、顧問業務の中で、税務申告だけでなく、組織再編・事業承継・M&Aまで見据えた「出口から逆算する」ご提案を行っています。
経営理念である「ともに未来を描く」のもと、グループ全体の未来図を一緒に描くパートナーとして、お気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


