
買収した会社の「孫会社」、そのままの持ち方で大丈夫ですか?
投稿日:2026年10月20日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
M&Aで会社を買ったら、その会社の下にさらに子会社がぶら下がっていた――。
中小企業のM&Aでも、こうしたケースは珍しくありません。
買った直後は「とりあえずこのままで」となりがちですが、1〜2年経つと「孫会社を直接管理したい」「将来この会社だけ売るかもしれない」「グループの形を整理したい」という声が出てきます。
ところが、孫会社を子会社に付け替える方法は1つではありません。
どの方法でも“今”の税負担はほぼゼロにできますが、実は“取引後に残る税務上の姿”がまったく違います。
本稿では、①どんな方法があるのか、②取引後に何が変わるのか、③将来の出口から逆算してどう選ぶか、の3つの視点で整理します。
【目次】
1.なぜ「孫会社の子会社化」が経営課題になるのか
2.4つの方法と課税関係の比較
3.数値例で見る「取引後の姿」の違い
4.見落としがちな落とし穴と選び方
1.なぜ「孫会社の子会社化」が経営課題になるのか
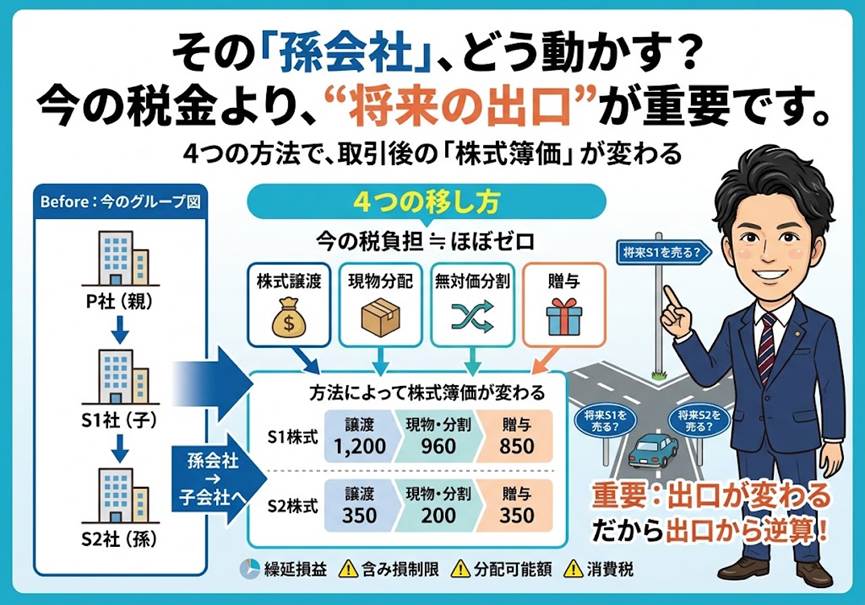
親会社(P社)が子会社(S1社)を100%買収し、S1社の下に100%子会社(S2社)がある状態を想定します。
P社から見るとS2社は孫会社です。
この形のままだと、S2社に関する意思決定や資金の流れは常にS1社を経由します。
役員選任や配当も、S1社を通さなければなりません。
さらに、将来「S1社だけを売却したい」「S2社をP社の事業と統合したい」と考えたとき、資本関係が一段深いことが足かせになります。
つまり、孫会社の子会社化は単なる「組織図の見直し」ではなく、グループ経営の意思決定スピードと将来の選択肢を広げるための一手です。
2.4つの方法と課税関係の比較
S2社株式をS1社からP社に移す方法は、主に次の4つです(P社によるS1社・S2社の100%支配が今後も続く前提)。
・株式譲渡:S1社がS2社株式をP社に時価で売る。
完全支配関係のある法人間の取引で、帳簿価額1,000万円以上の株式は「譲渡損益調整資産」となり、譲渡益は繰り延べられます。
・現物分配:S1社がS2社株式を「配当」としてP社に交付する。
完全支配関係のある内国法人間なので適格現物分配となり、簿価のまま移転。
譲渡損益は出ず、P社の受取側も益金不算入です。
・無対価分割:S1社を分割法人、P社を分割承継法人として、対価なしでS2社株式を移す。
100%親会社が承継する無対価分割は適格分割(分割型分割)に該当し、簿価で移転します。
・贈与(寄附):S1社がS2社株式をP社に無償で渡す。
S1社は寄附金の全額損金不算入、P社は受贈益の全額益金不算入となり、P社ではS1社株式の簿価を減らす「寄附修正」を行います。
どれを選んでも、取引時点で実質的な税負担は生じません。
差が出るのは、この後です。
3.数値例で見る「取引後の姿」の違い
前提を置きます。
P社が持つS1社株式の簿価1,200、S1社が持つS2社株式の簿価200・時価350、S1社の税務上の簿価純資産1,000(うち資本金等の額300)とします。
・株式譲渡:P社のS1社株式1,200のまま/S2社株式は時価350で取得。
S1社に繰延譲渡益150が残る。
・現物分配・無対価分割:P社のS1社株式は960に減少(1,200×200/1,000=240を減額)/S2社株式は簿価200で受入れ。
繰延譲渡益はなし。
・贈与:P社のS1社株式は寄附修正で850に減少(1,200−350)/S2社株式は時価350で受入れ。
S1社に繰延譲渡益150が残る。
この数字が意味するのは、「将来どの会社を売るか」で税負担が変わるということです。
例えば、将来S2社を外部に売るなら、P社の手元のS2社株式簿価が350の方式(譲渡・贈与)と200の方式(現物分配・分割)では、譲渡益が150違います。
一方、S1社を売る場合は、S1社株式の簿価(1,200/960/850)が効いてきます。
つまり、「今の税金」ではなく「出口での税金」から逆算して方式を選ぶ。
これが実務上の最大のポイントです。
4.見落としがちな落とし穴と選び方
方式を選ぶ前に、次の点を必ずチェックしてください。
・繰延譲渡損益の取崩し:株式譲渡・贈与で繰り延べた損益は、その株式の譲渡や評価替え、完全支配関係の喪失(例:S1社を外部に売却)があると、S1社で一気に課税対象になります。
「S1社を売るかもしれない」なら要注意です。
・含み損の使用制限:現物分配・無対価分割は適格再編のため、支配関係が生じてから5年以内だと、P社側で一定期間、含み損の損金算入が制限される可能性があります。
ただし、P社全体に含み益がある場合の特例(申告要件あり)などで回避できることもあり、事前の試算が欠かせません。
・会社法・消費税:現物分配は配当なので分配可能額の範囲内でしか行えません。
分割は分割契約や債権者保護手続が必要です。
また株式譲渡は消費税の非課税売上となり、課税売上割合が下がる可能性があります(現物分配・分割は不課税)。
・贈与の不安定さ:親会社への無償移転は「寄附ではなく配当ではないか」という見方もあり、課税関係が不安定になりやすい方式です。
私なら、手続の簡便さと税務上の安定性から、まずは適格現物分配を第一候補に検討します。
そのうえで、①S1社の分配可能額が足りるか、②将来S2社を売る可能性があるか、③支配関係が5年以内か、の3点を確認し、条件次第で無対価分割や株式譲渡に切り替えます。
皆さんのグループでは、孫会社の位置づけを「5年後の姿」から考えたことがあるでしょうか。
当事務所では、税務申告にとどまらず、組織再編・事業承継・M&A後のグループ設計まで、経営者の皆さまと一緒に考えるご支援をしています。
経営理念「ともに未来を描く」のとおり、今の節税だけでなく、5年後・10年後の出口から逆算したグループの形をご提案します。
M&A後の資本関係の整理でお悩みの際は、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


