
現金を使わずに、会社を100%子会社にできることをご存じですか?──株式交換でグループを一つにする方法
投稿日:2026年10月11日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「取引先の後継者がいないので、うちのグループに入ってもらいたい」
「兄弟で持ち合っている2つの会社を、いずれ長男の会社の下にまとめたい」
「親会社に少数株主がいて、意思決定のたびに気を遣う」
こうした相談を受けたとき、最初に出てくるのは「株を買い取る」という発想です。
しかし株式を買うには現金が要ります。
数千万円、ときには億単位の資金を、成長投資ではなく「株の整理」に使うのは、経営として惜しい。
そこで選択肢に入るのが株式交換です。
本稿では、
①株式交換とは何が起きる取引なのか、
②税金が「かからない」のはどういう条件か、
③現金で買う場合とどう使い分けるか、
の3つの視点で整理します。
目次
1. 株式交換は「株と株を交換して100%親子にする」取引
2. 適格要件を満たせば、子会社にも株主にも原則課税なし
3. 株式譲渡・株式移転との使い分け──「現金」と「株主構成」で決まる
4. 見落としがちな2つの論点──親会社に入ってくる株主と、相続税評価
1. 株式交換は「株と株を交換して100%親子にする」取引
株式交換とは、ある会社(完全子会社になる会社)の株主が持っている株式を、別の会社(完全親会社になる会社)にすべて渡し、その対価として親会社の株式を受け取る取引です。
会社法に定められた組織再編の一つで、株主総会の特別決議を経て行います。
具体例で見てみましょう。
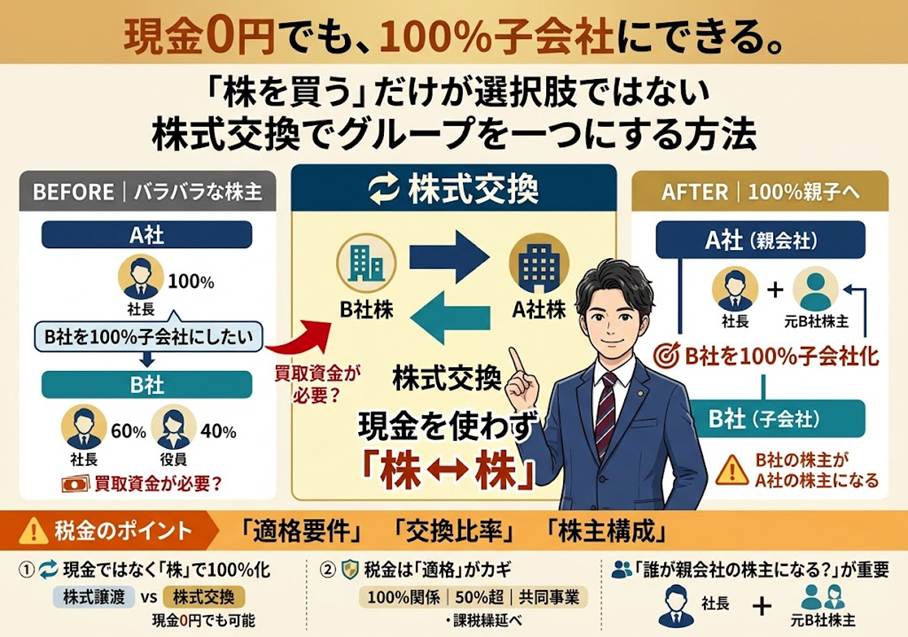
社長が100%を持つA社と、社長60%・古参役員40%のB社があるとします。
A社を完全親会社、B社を完全子会社にする株式交換を行うと、B社の株主だった社長と古参役員は、B社株の代わりにA社株を受け取ります。
結果、B社はA社の100%子会社となり、古参役員はA社の株主に変わる、という構図になります。
ポイントは、この一連の流れで現金が一円も動いていないことです。
株を買い取る資金を用意せず、グループの資本関係を一段整理できる。
これが株式交換の最大の特徴です。
なお、子会社の株主全員の同意は不要で、株主総会の特別決議(議決権の3分の2以上)で実行できます。
反対する株主には株式買取請求権が認められるため、「同意しない少数株主がいるから動けない」という状況を打開する手段にもなります。
2. 適格要件を満たせば、子会社にも株主にも原則課税なし
「株を交換した」といっても、税務上は資産を移転した取引です。
何もしなければ、含み益に課税される可能性があります。
ここで効いてくるのが適格株式交換の仕組みです。
税務上は、当事者を2つに分けて考えます。
(1)完全子会社となる会社そのもの
適格要件を満たさない(非適格の)株式交換では、子会社が持つ一定の資産について時価評価が求められ、含み益に法人税が課税されます。
土地や有価証券に含み益がある会社ほど、非適格になったときの負担は大きくなります。
適格であれば、この時価評価は不要です。
(2)株式を手放す株主
株主が受け取る対価が親会社の株式のみ(金銭等の交付がない)であれば、株主側の譲渡損益は繰り延べられ、その時点では課税されません。
逆に、対価に現金を混ぜると、その部分は譲渡として課税対象になります。
では、適格要件とは何か。
大きく3つの類型があります。
・完全支配関係(100%):グループ内で最も要件が緩い類型
・支配関係(50%超):加えて「従業者の概ね80%以上の引継ぎ」「主要な事業の継続」が求められる
・共同事業:資本関係のない相手との組み合わせ。
事業の関連性、規模(概ね5倍以内)または経営参画、従業者・事業の継続、そして株主の株式継続保有などが求められる
冒頭の例(社長がA社100%、B社60%)は、A社とB社の間に同一の者による支配関係があるため、「支配関係」の類型で検討することになります。
再編後もその関係が続く見込みであることが前提条件です。
「株式交換した翌年に子会社を売る」といった計画があると、適格性が崩れる可能性があります。
3. 株式譲渡・株式移転との使い分け──「現金」と「株主構成」で決まる
会社をグループに取り込む方法は、株式交換だけではありません。
判断軸は2つです。
軸①:現金を使えるか、使いたいか。
資金に余裕があり、相手も現金を望むなら、単純な株式譲渡が最もシンプルです。
相手が「お金より、これからもグループの一員でいたい」と考えるなら株式交換が向きます。
事業承継M&Aで「売り手のオーナーに引き続き経営に関わってほしい」ときにも、株式交換で親会社の株主になってもらう設計はよく使われます。
軸②:親会社に新しい株主を入れてよいか。
株式交換の対価は親会社株式です。
つまり、子会社の少数株主がそのまま親会社の株主になります。
「B社の古参役員が、A社の株主になる」ことを受け入れられるかどうか。
ここが実は最大の分かれ目です。
もし親会社の株主構成を守りたいなら、対価を現金にする(=非適格を覚悟する)、あるいは事前に少数株主から株式を買い取っておく、といった組み合わせが必要になります。
なお、両社の上に新しい持株会社をつくる株式移転もあります。
「どちらかを親にする」のではなく「両方を横並びの子会社にする」ときはこちらです。
持株会社化については以前の記事で扱いましたので、あわせてご覧ください。
4. 見落としがちな2つの論点──親会社に入ってくる株主と、相続税評価
最後に、実行前に必ず押さえてほしい点を2つ挙げます。
論点①:交換比率の決め方。
「A社株1株に対してB社株何株を渡すか」は、両社の株価評価で決まります。
非上場会社の場合、この評価が恣意的だと、株主間で価値の移転が起き、贈与税や寄附金の問題に発展します。
第三者の評価を取る、あるいは評価方法を文書で残しておくことが実務上の守りになります。
論点②:相続税評価への影響。
株式交換後、社長の財産は「A社株のみ」になります。
A社株の評価にはB社株の価値が織り込まれるため、株式交換で自動的に評価が下がるわけではありません。
むしろ、組織再編で受け入れた株式については評価上の特例的な取扱いがあり、期待していた評価減が使えないケースもあります。
「グループをきれいにしたら相続税も下がるだろう」という思い込みは禁物で、
承継のシナリオとセットで設計する必要があります。
当事務所では、税務申告にとどまらず、株式交換・株式移転・合併といった再編スキームの設計から、株価評価、事業承継・M&Aの実行支援までを一体でお手伝いしています。
「ともに未来を描く」という経営理念のとおり、目先の税金だけでなく、5年後・10年後にグループをどんなかたちにしておきたいかから逆算して、一緒に考えていきます。
「うちにも、100%にしたい会社がある」と思われた方は、まずその会社の株主名簿と直近の決算書を手元に置いて、「株主構成はどう変わるか」「含み益のある資産はあるか」の2点を確認してみてください。
それが、株式交換を検討する最初の一歩です。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


