
株主名簿、最後にご覧になったのはいつですか? M&Aと事業承継の直前に必ず揉める「少数株主」の片づけ方
投稿日:2026年09月06日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「会社の株は、全部わたしが持っていますよ」。
そう伺って株主名簿を拝見すると、見覚えのない名前が二つ三つ並んでいる——これは決して珍しい話ではありません。
発起人が七人必要だった時代の名残、取引先への義理、親族への「とりあえず」の配分。
当時は誰も困りませんでした。
困るのは、会社を譲るときです。
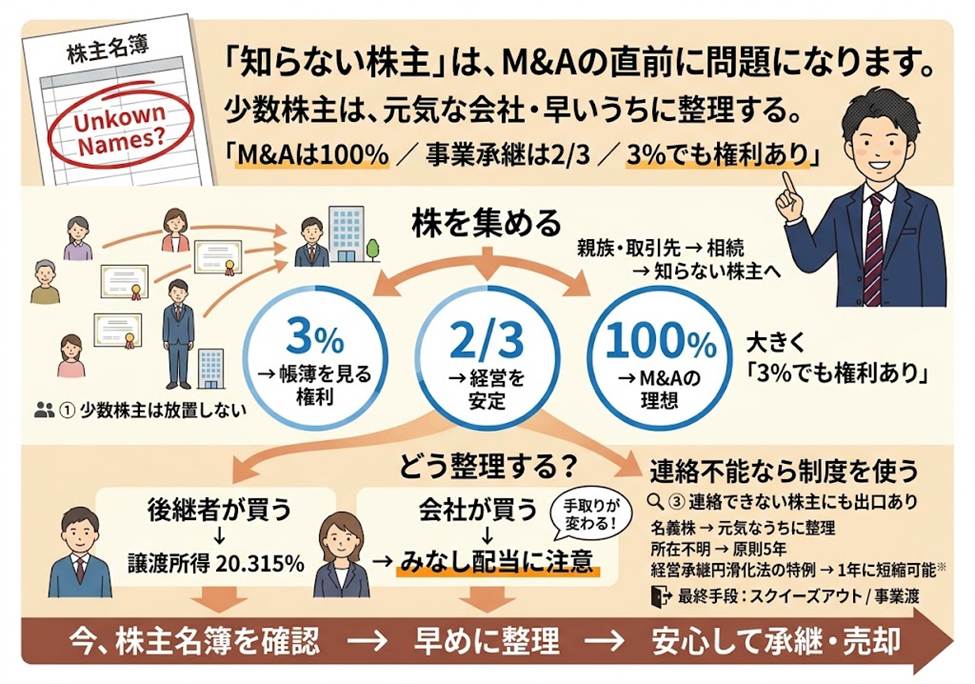
買い手は「100%欲しい」と言い、後継者は「議決権の三分の二」がなければ安心して経営できません。
今日は、M&Aや事業承継の直前で必ず問題になる少数株主について、
①なぜ放置すると危険なのか、②誰がいくらで買い取るのか、③連絡が取れない相手にどうするのか、
という三つの視点から整理します。
【目次】
1.株主名簿は十年後に爆発する——少数株主を放置してはいけない理由
2.「誰が買うか」で手取りが変わる——後継者個人と自己株式取得の分岐
3.名義株と所在不明株主——「連絡が取れない株主」の出口
4.最後の手段としてのスクイーズアウトと、スキーム変更という現実解
1.株主名簿は十年後に爆発する——少数株主を放置してはいけない理由
株式の分散が怖いのは、時間とともに相手が「入れ替わる」からです。
いまの少数株主が社長と同年代の親戚や古くからの取引先であれば、たいてい何も言いません。
しかし、その方に相続が発生すれば、株式は会社を知らない次の世代へ移ります。
現経営者にとっては親しい親戚でも、後継者から見れば赤の他人です。
金銭的に苦しい相続人が自己破産すれば、株式が債権者の手に渡ることもあります。
そして株主の権利は、少数でも十分に強力です。
議決権の三%を持てば会計帳簿の閲覧を請求でき、三分の一を超えれば特別決議を単独で止められます。
M&Aの交渉が進んでいる最中に帳簿の閲覧を請求される——これは買い手にとって最も嫌なシナリオです。
押さえるべき数字は三つです。
過半数(取締役の選解任=経営権)、三分の二(定款変更・組織再編=支配権)、そして一〇〇%(買い手が本当に欲しい水準)。
親族内や従業員への承継であれば最低でも三分の二、第三者へのM&Aであれば一〇〇%を目指すのが原則です。
少数株主が一人でも残ると、買い手は価格を下げるか、そもそも手を引きます。
2.「誰が買うか」で手取りが変わる——後継者個人と自己株式取得の分岐
では買い集めるとして、買う主体は「後継者個人」と「会社自身(自己株式の取得)」のどちらでしょうか。
ここで税負担が大きく変わります。
売る側の少数株主から見ると、後継者個人へ譲渡した場合は株式等の譲渡所得となり、申告分離課税で税率二〇・三一五%(所得税・復興特別所得税・住民税の合計)で完結します。
一方、発行会社へ譲渡すると、資本金等の額に対応する部分を超える金額が「みなし配当」となり、配当所得として総合課税の対象になります。
所得の多い株主であれば、負担率は分離課税とは比べものになりません。
たとえば、一株あたりの資本金等の額が一万円の株式を、一株五十万円で買い取る場合。
後継者個人が買えば、株主の課税は譲渡益に対する二〇・三一五%で済みます。
会社が買えば、四十九万円がみなし配当として総合課税の対象になります。
同じ五十万円でも、株主の手取りはまったく違う。
買取交渉の入り口で「いくらで」だけを議論すると、この差が後から不満として噴き出します。
もっとも、会社が買えば後継者は自己資金を用意せずに済み、発行済株式が減る分だけ持株比率も上がります。
ただし自己株式の取得は分配可能額の範囲内でしか行えず、会社のキャッシュも社外へ出ていきます。
「後継者の資金力」「株主の手取り」「会社の財務」の三すくみをどう解くか。
実務では、先代への退職金の支給と組み合わせて株価を下げてから買い取る、という順序の設計が効きます。
3.名義株と所在不明株主——「連絡が取れない株主」の出口
名義株とは、真の株主と名簿上の株主が一致しない株式のことです。
実務では、名義上の株主に「真の株主へ名義書換えを行うことに異議はない」旨の同意書へ署名押印していただくのが基本形です。
相手が拒めば、自分が株主であることの確認を求める訴訟を提起するほかありません。
名義人が既に亡くなっていれば、相続人全員を相手にすることになります。
つまり名義株の整理は、名義人がご健在なうちにしかできない仕事なのです。
所在不明株主については、会社法の原則として、通知が五年以上到達せず、かつ剰余金の配当も五年以上受領されていない場合に、その株式を競売または売却(会社による買取り)できる制度があります。
ただ五年は長すぎて、承継の場面では間に合いません。
そこで経営承継円滑化法に会社法の特例が設けられ、都道府県知事の認定と裁判所の許可を前提に、この期間を一年へ短縮することができます。
ただし認定には要件と相応の手続期間が必要で、思い立ってすぐ使えるものではありません。
4.最後の手段としてのスクイーズアウトと、スキーム変更という現実解
交渉が決裂したとき、会社法には少数株主を強制的に排除する仕組み(スクイーズアウト)があります。
代表的なのは、①株式併合の端数処理(株主総会の特別決議、すなわち三分の二以上の賛成が必要)と、②特別支配株主の株式等売渡請求(議決権の九〇%以上を保有していれば株主総会は不要)です。
ただし、いずれも法務コストと時間がかかり、反対株主から価格決定の申立てを受ければさらに長期化します。
中小企業のM&Aで気軽に使える手段ではありません。
そこで現実解として浮上するのが、スキームそのものの変更です。
株式譲渡ではなく事業譲渡にすれば、少数株主全員の同意がなくても事業を移すことができます。
ただし事業譲渡は、許認可の取り直し、従業員の転籍同意、取引契約の巻き直しが必要で、譲渡益には法人税が課され、株主が手取りを得るには配当か清算という段階が続きます。
「株を集められなかったから事業譲渡」は、逃げ道であって最適解ではありません。
だからこそ、順序が大事なのです。
株を集めるのは、株価が上がる前、名義人がご健在なうち、そして交渉が「お願い」で済むうちに。
M&Aの話が動き出してからでは、相手は必ず足元を見ます。
おわりに
当事務所では、株主名簿の棚卸しから議決権の設計、買取価額の算定、資金調達と税負担のシミュレーションまで、承継やM&Aの「その前」の実務を伴走してご支援しています。
株主名簿を最後にご覧になったのは、いつでしょうか。
もし見覚えのないお名前が並んでいたなら、それは今日から着手すべき仕事です。
私たちは経営理念に「ともに未来を描く」を掲げています。
会社の未来図を描くとき、その絵の中に「誰が株式を持っているか」を必ず入れてください。
組織再編・事業承継・M&Aのご相談も、どうぞお気軽にお声がけください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


