その合併、株を出しますか、出しませんか?──”対価ゼロ”が生む思わぬ課税
投稿日:2026年09月24日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
グループ内に会社が複数あり、そのうち一社を整理したい。
あるいは、親御さんの会社と後継者の会社を一つにまとめたい。
こうしたご相談をいただくとき、必ず論点になるのが「合併にあたって株式を発行するかどうか」です。
相手の会社が債務超過であれば、なおさら「価値がないのだから、わざわざ株を出す必要はないだろう」と考えたくなります。
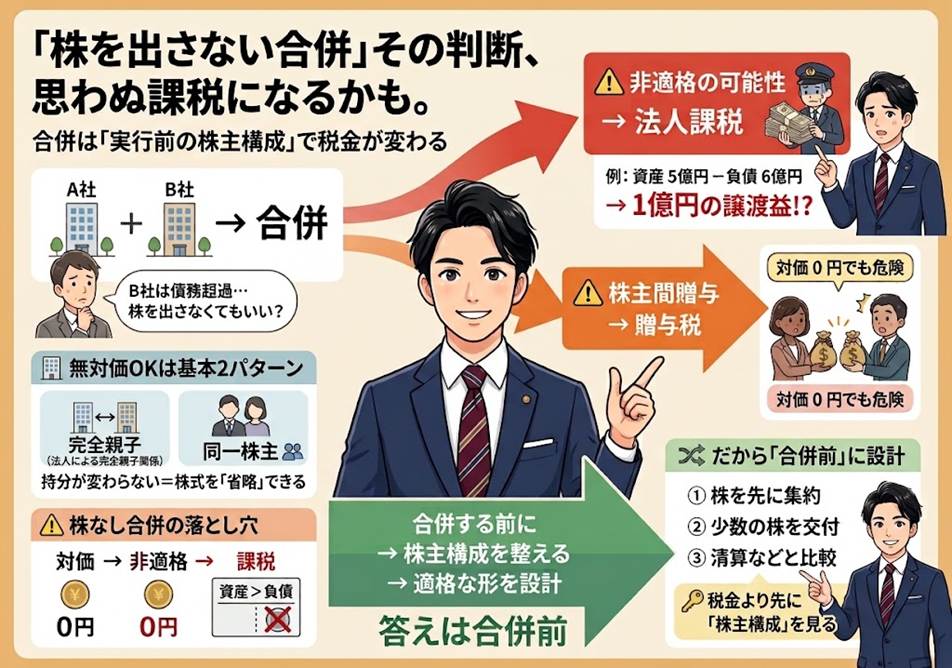
ところが、この“株を出さない合併”(無対価合併)は、使える場面が想像以上に限られています。
判断を誤ると、含み益がまったくない会社であっても、数千万円単位の課税が生じることがあります。
本稿では、①無対価合併が認められる形、②対価ゼロが招く課税、③株を出した場合に生じる贈与税、という3つの視点で整理します。
目次
1.「株を出さない合併」が認められるのは、この2つの形だけ
2.対価ゼロは「時価0円で売った」とみなされる
3.株を出せば解決か──今度は株主間贈与が起きる
4.答えは「合併の前」にある──株主構成を先に整える
1.「株を出さない合併」が認められるのは、この2つの形だけ
法人税法上、無対価の合併が適格組織再編として扱われるのは、「合併対価の交付が省略されたと認められる」場合に限られます(法人税法施行令4条の3)。
典型は次の2つです。
・完全親子型:合併法人が被合併法人の発行済株式の全部を直接保有している
・同一株主型:被合併法人と合併法人の株主構成が同一である(いわゆる兄弟会社)
いずれも、株を出しても出さなくても株主の持分が実質的に変わりません。
だからこそ「発行しても意味がないので省略した」と説明がつく。
これが「省略」の意味です。
問題は、これに当てはまらないケースです。
たとえば、お父様が100%出資するA社を合併法人、ご長男が100%出資するB社を被合併法人とする合併。
親族間ではありますが、株主は別人です。
本来ならご長男はA社株式の交付を受けるべきところ、それを受けていない。
つまり「省略」ではなく「本当に何も渡していない」。
この場合、無対価合併は非適格合併として取り扱われます。
2.対価ゼロは「時価0円で売った」とみなされる
非適格合併では、被合併法人が資産・負債を時価で譲渡し、その対価として受け取った合併対価を株主に交付したものとして課税所得を計算します(法人税法62条)。
ここで対価がゼロだと、「0円で資産と負債をまとめて譲渡した」ことになります。
数値で見ます。
B社の資産が500百万円、負債が600百万円、簿価上の債務超過額が100百万円だとします。
譲渡対価は0円、引き渡した純資産は△100百万円。
差額の100百万円が譲渡益として計上されます。
ここが最も見落とされやすい点です。
B社の資産に含み益が一つもなくても、繰越欠損金がなくても、この100百万円の益は立ちます。
「価値のない会社を引き取っただけ」のつもりが、法人税の課税所得を生むのです。
さらに株主側でも影響が出ます。
適格合併なら認められる帳簿価額の付け替え(法人税法61条の2第2項)が使えず、株式を0円で譲渡したものとして譲渡損益を計算することになります。
3.株を出せば解決か──今度は株主間贈与が起きる
では、対価としてA社株式を交付すればよいのか。
他の要件を満たせば適格合併にはなります。
しかし、今度は別の問題が出ます。
債務超過であるB社の株主であるご長男が、A社株式を受け取る。
差し出したのは債務超過の会社、受け取ったのは価値のある株式です。
この差は、実質的にはお父様からご長男への経済的利益の移転にほかなりません。
実務上は相続税法基本通達9-4に準じ、株主間贈与としてご長男に贈与税が課されると考えます。
ただし、課税対象となるのは「ご長男が受け取ったA社株式の時価相当額」です。
B社の債務超過額が10億円あるからといって10億円が課税されるわけではなく、交付した株式の時価を超えて贈与税を課すべきではないと整理されています。
裏を返せば、交付する株式を少なくすれば贈与税の負担は抑えられる、ということでもあります。
4.答えは「合併の前」にある──株主構成を先に整える
ここまでを踏まえると、実務上の選択肢は次の3つに整理できます。
案①
合併前に、合併法人が被合併法人株式の全部を備忘価額で取得する。
株主が別人であることが問題なのですから、先に株を集めて完全親子関係をつくってしまう。
そのうえで無対価合併を行えば「省略」に該当し、適格合併となります。
なお、兄弟関係から親子関係に変わっても、支配関係が改めて発生したとは扱わず、当初から継続していたものとして考えます。
したがって「支配関係の発生から5年以内」を理由に繰越欠損金の引継制限がかかることは、原則としてありません。
案②
株主間贈与が軽微になるよう、少数の合併法人株式のみを交付する。
適格性を確保しつつ、贈与税の課税標準を小さく抑える設計です。
案③
合併をやめ、清算や第2会社方式など別の手法と比較する。
私が経営者の立場で選ぶなら、まず案①を検討します。
株主構成を整えるという行為は、今回の合併のためだけでなく、その後の事業承継や株式集約にもそのまま効いてくるからです。
同じコストをかけるなら、「今回の合併を通すためだけの処理」ではなく、「5年後・10年後の資本政策に効く処理」を選ぶべきだと考えています。
なお、繰越欠損金の引継ぎによって税負担が減少する再編では、包括的租税回避防止規定が争点となった裁判例も出ています。
形式要件を満たすことと、その再編の経済合理性を説明できることは、別問題だとお考えください。
おわりに
当事務所では、「この合併は適格か非適格か」を判定するだけでなく、株主構成をどう整え、いつ、どの順番で動かすのかという設計段階からご一緒しています。
組織再編は税務の論点であると同時に、次の世代へ会社をどう渡すのかという、経営そのものの問題です。
私たちは経営理念に「ともに未来を描く」を掲げています。
合併、会社分割、持株会社化、事業承継M&Aについて、手続きの前の「順番の設計」からご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。