
会社を売ったら、社長は明日から自由ですか?──クロージング後に残る“約束”と、譲渡後の関わり方を決める3つの視点
投稿日:2026年10月16日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「株を売って代金が振り込まれたら、あとは引退してゆっくりしたい」。
M&Aのご相談で、よく伺うお言葉です。
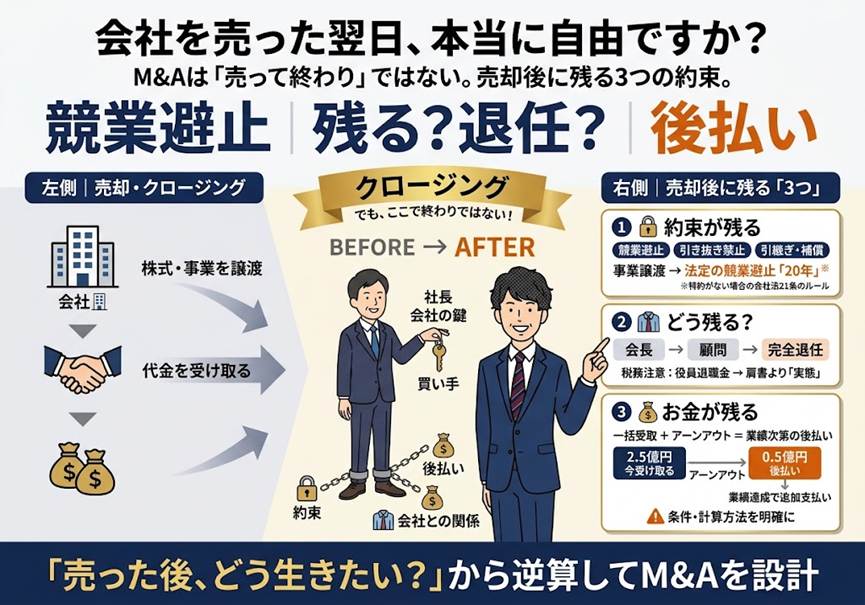
ところが実際のM&Aでは、代金を受け取った日(クロージング)が「終わり」ではなく、「新しい約束が始まる日」になることが少なくありません。
競業をしない約束、従業員を引き抜かない約束、一定期間は会社に残って引継ぎをする約束。
さらに、譲渡代金の一部が「後払い」で、その後の業績次第で金額が変わる契約もあります。
本稿では、最終契約の段階で慌てないよう、「クロージング後の約束」「譲渡後のポジション」「後払いの対価」という3つの視点で整理します。
1.「売ったら終わり」ではない──クロージング後に残る約束
2.社長はどのポジションで残るのか──会長・顧問・完全退任
3.価格の一部を「後払い」にするアーンアウトの使いどころ
4.譲渡後の自分から逆算して、交渉前に決めておくこと
1.「売ったら終わり」ではない──クロージング後に残る約束
M&Aの最終契約には、取引実行後の売主・買主それぞれの義務が定められることがあります。
売主側に課される代表的なものは次のとおりです。
・競業避止義務:同じ事業を一定期間・一定地域で行わない
・勧誘禁止:元の従業員や取引先を引き抜かない
・引継ぎへの協力:取引先への挨拶回りや業務ノウハウの移転に一定期間協力する
・表明保証に基づく補償:契約時に「問題はない」と表明した事項に誤りがあれば、後から損害を補償する
特に注意したいのが競業避止です。
事業譲渡の場合、会社法21条により、特約がなければ譲渡会社は同一の市町村と隣接する市町村の区域内で20年間、同一の事業を行えません。
株式譲渡には同様の法定ルールはありませんが、契約で期間・地域・対象事業を定めるのが一般的です。
「将来、息子に小さく同じ商売をさせたい」「別会社で似た事業を続けている」という場合は、ここが大きな論点になります。
範囲を広く書かれてしまうと、身動きが取れなくなりかねません。
補償条項も同様で、補償の期間と上限額が決まっていないと、手元に残ったはずの譲渡代金を何年も「返すかもしれないお金」として抱えることになります。
2.社長はどのポジションで残るのか──会長・顧問・完全退任
買い手にとって最大の不安は「社長がいなくなった途端に、取引先や幹部社員が離れていくこと」です。
取引先との関係や現場のノウハウが社長個人に集中している会社ほど、買い手は社長に一定期間残ってほしいと考えます。
実際、ある建設会社では、創業者が会長として残ることを買い手が自ら要請し、それが家族・後継社長全員の納得につながった例があります。
一方で、残ったことで新しい経営陣と方針がぶつかり、双方にとって不幸な結果になるケースもあります。
選択肢は大きく次の3つです。
・取締役・会長として残る(経営責任も一部負う)
・顧問として残る(助言中心、期間を区切る)
・引継ぎ期間のみ関与して完全に退任する
ここで税務上の注意点があります。
M&Aに合わせて役員退職金を受け取り、その後も会長として残る場合です。
法人税基本通達9-2-32では、分掌変更等によって役員としての地位や職務内容が激変し、実質的に退職したと同様の事情にあるときは退職給与として扱えるとしていますが、実質的に経営上主要な地位を占めていれば認められません。
報酬を大きく減らしていても、実態として経営判断に関与し続けていれば、退職金が否認されるリスクがあります。
肩書だけでなく「実態」をどうするかまで決めておくことが大切です。
3.価格の一部を「後払い」にするアーンアウトの使いどころ
売り手と買い手の間で価格の目線が合わないとき、使われることがあるのが「アーンアウト」です。
譲渡代金の一部を、クロージング後の業績目標の達成度に応じて後から支払う仕組みです。
例えば、売り手は「来期は売上が伸びるから3億円の価値がある」と考え、買い手は「実績ベースでは2.5億円」と考えているとします。
このとき、クロージング時に2.5億円を支払い、翌期に売上目標を達成すれば追加で0.5億円を支払う、という設計にすれば、双方の見立ての差を「成果で決める」形に置き換えられます。
ただし、落とし穴もあります。
・目標の達成は、買収後の買い手の経営方針に左右される(自分でコントロールできない)
・「売上」「利益」の定義や計算方法を巡って揉めやすい
・追加で受け取る対価について、課税のタイミングや所得区分が論点になり得る
アーンアウトは「価格を上げるための道具」ではなく、「将来を信じる根拠を、成果で示すための道具」です。
目標の定義、計算方法、自分がどこまで経営に関与できるかをセットで決めない限り、安易に受けるべきではありません。
4.譲渡後の自分から逆算して、交渉前に決めておくこと
これらの論点は最終契約の場面で表面化しますが、その段階で考え始めると交渉の流れに押されがちです。
買い手探しの前に、次の3つを決めておきましょう。
・譲渡後、自分は何年・どの立場で会社に関わりたいか
・譲渡後に自分や家族がやりたいこと(別事業・資産管理会社・趣味など)が、競業避止に抵触しないか
・譲渡代金のうち、いくらを「確実に受け取る部分」とし、いくらまでなら「後払い」を受け入れるか
譲渡後の生活を共にするご家族も交えて、家族会議で話し合っておくことをお勧めします。
当事務所では、M&Aを「株価をいくらにするか」だけでなく、「譲渡後に社長とご家族、そして会社がどうなっていたいか」から逆算してご一緒に考えています。
契約条件が税務・手取り・その後の人生にどう影響するかを整理し、組織再編や事業承継の選択肢も含めてご提案します。
経営理念である「ともに未来を描く」のとおり、売却の先にある未来まで一緒に描くことが私たちの役割です。
まずはお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


