
会社を売る話の途中で相続が起きたら、株は売却価格で課税される?——判決から学ぶ「通達の評価」と「売値」を分ける3つの分かれ道
投稿日:2026年10月31日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「後継者がいないので、会社を売ることも考えている」。
そんな社長にとって気になるのが、交渉の途中で自分に万一のことがあった場合です。
相続税は、いつもの株価の計算ではなく、買い手が示した高い価格でかかってしまうのでしょうか。
これは実際に裁判で争われた事例です。
本稿では、①売買契約が成立していたか、②買い手の提示額は「時価」と言えるか、③税負担を減らすための行為があったか、という3つの視点から整理します。
目次
1.どんな争いだったか——相続の1か月後に、評価額の約12.8倍で売れた株
2.争点と言い分——「通達では安すぎる」対「通達どおりに評価した」
3.裁判所の判断——決め手は「税負担を減らす行為」がなかったこと
4.経営者が今日からできること——勝てた事件を安心材料にしすぎない
1.どんな争いだったか——相続の1か月後に、評価額の約12.8倍で売れた株
取り上げるのは、東京高裁令和6年8月28日判決(第一審は東京地裁令和6年1月18日判決)です。
薬局を経営する会社の社長が、平成26年1月から、自社株を別の会社へ売却する協議を進めていました。
同年5月29日には基本合意が結ばれ、譲渡価格は1株あたり10万5,068円とされました。
ただし、この合意は当事者を法的に拘束しない、という内容でした。
ところが、社長は同年6月11日に亡くなります。
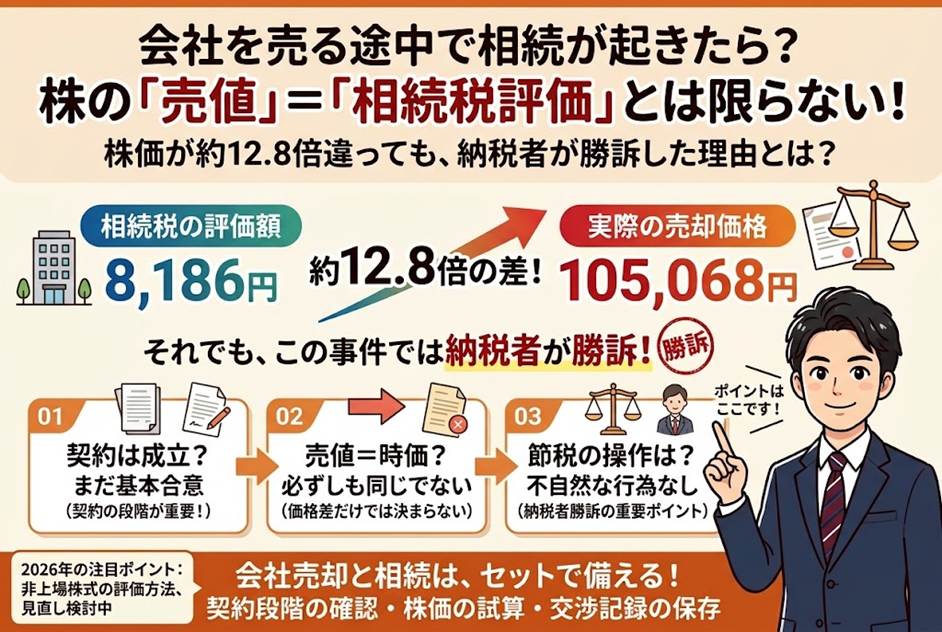
株式は妻と子2人が相続し、約1か月後の7月14日、相続人らは基本合意と同じ1株10万5,068円で買い手に株式を譲渡しました。
相続税の申告では、国税庁の財産評価基本通達(相続財産の値段の決め方を定めた国税庁の内部ルール)に従い、類似業種比準価額(同じ業種の上場会社の株価をもとに計算する方法)で1株8,186円と評価しました。
実際の売値はその約12.8倍です。
仮に1万株であれば、評価額は約8,186万円、売却代金は約10億5,068万円となり、この差が課税されるかどうかで相続税は大きく変わります。
2.争点と言い分——「通達では安すぎる」対「通達どおりに評価した」
税務署は、通達どおりの評価は「著しく不適当」であるとして、評価通達6項(通達による評価が著しく不適当な場合に、国税庁長官の指示で別の方法により評価するという例外規定)を適用しました。
専門会社に株式価値の算定を依頼し、1株8万373円(通達評価の約9.8倍)と評価して、相続税の更正処分を行ったのです。
国の言い分は、大きく2つでした。
1つは、相続の時点で買い手との間に価格が示されており、株式の客観的な価値は明らかだったのだから、「市場価格が分からない株式」を前提にした通達の評価方法はなじまない、というものです。
もう1つは、近い将来に売買が成立する可能性が高かったのだから、売買代金に相当する額を基準にすべきだ、というものでした。
これに対し相続人側は、通達の定めどおりに評価したのであり、自分たちだけが高い評価を受けるいわれはない、と主張しました。
3.裁判所の判断——決め手は「税負担を減らす行為」がなかったこと
結論は、地裁・高裁ともに納税者の勝訴です。
国の控訴は棄却され、判決は確定しました。
株式は1株8,186円で評価すべきとされたのです。
裁判所が土台にしたのは、最高裁令和4年4月19日判決の考え方です。
税務署は通達に従って一律に評価しているのだから、特定の人だけ通達より高く評価することは、合理的な理由がない限り平等原則に反する。
ただし、通達どおりの評価が「実質的な租税負担の公平に反する事情」があれば例外が許される、という枠組みです。
そのうえで、本件には例外を認める事情がないと判断しました。
理由は3つに整理できます。
第1に、相続の時点で売買契約はまだ成立しておらず、基本合意にも拘束力がなかったこと。
第2に、M&Aの価格は高度な経営判断や交渉の結果として決まるもので、売買代金がそのまま株式の客観的な価値を表すとは限らないこと。
第3に、亡くなった社長にも相続人にも、相続税の負担を減らしたり免れたりするための行為が認められないことです。
つまり、「通達評価と売値の差が大きい」というだけでは足りず、差を利用して税負担を軽くしようとする行為があったかどうかが重視された、ということです。
4.経営者が今日からできること——勝てた事件を安心材料にしすぎない
この判決は心強い内容ですが、「M&Aの途中で相続が起きても通達評価で大丈夫」と一般化するのは危険だと考えます。
確認しておきたい点は次のとおりです。
1つ目は、契約の段階です。
売買契約が成立し、代金の相当部分を受け取った後に相続が起きた場合には、相続財産は株式ではなく売買代金を受け取る権利として評価される可能性があります(農地の売買について最高裁昭和61年12月5日判決)。
交渉がどの段階にあるかで、相続税の試算は変わります。
2つ目は、交渉と並行して株価を下げる対策を行わないことです。
本件で納税者が勝てた大きな理由は、節税目的の行為がなかった点にあります。
売却の話が進んでいる時期に、多額の借入れや資産の組替えで評価額を引き下げると、同じ結論にならないおそれがあります。
3つ目は、記録を残すことです。
なぜ売却を検討したのか(後継者不在、従業員の雇用維持など)、いつ誰とどのような協議をしたのかを、議事録や書面で残しておくことが、後日の説明の土台になります。
4つ目は、その後の動きです。
別の事件では、東京高裁令和7年6月19日判決が、非上場株式について第一審の納税者勝訴を覆し、納税者敗訴としています。
事実関係しだいで結論が分かれる分野といえます。
さらに国税庁は、2026年4月から有識者会議を設け、非上場株式の評価方法そのものの見直しを検討しています。
本稿執筆時点では改正通達の内容や適用時期は確定していませんので、株価の試算は定期的に見直すことをおすすめします。
当事務所では、自社株の評価額の試算から、会社の売却や事業承継を進める際の相続税の見通し、税務調査への対応まで、事前の税務判断のご相談を承っております。
経営理念である「ともに未来を描く」のもと、会社の出口を見据えて、今から打てる手を一緒に考えてまいります。
売却を少しでも検討されている方は、交渉が進む前に一度ご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


