
「相続した実家は、売れば3,000万円まで非課税になる」と思っていませんか?——空き家特例で結果が変わる3つの分かれ道
投稿日:2026年10月31日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
親御さんが亡くなり、誰も住まなくなった実家。
「空き家を売れば3,000万円まで税金がかからないと聞いたから、とりあえず売ればいいだろう」と考えていませんか。
たしかにこの特例は強力ですが、使えるかどうかは売る前の準備で決まり、使えると思っていた方が申告で外れることも珍しくありません。
今日は、相続した空き家の売却で結果が変わる3つの分かれ道をお伝えします。
目次
1.「空き家なら誰でも」ではない——要件と期限の壁
2.もう一つの特例との二択——併用はできません
3.申告しなければ使えない——手続きの落とし穴
4.売る前の逆算——出口を3つ比べて決める
1.「空き家なら誰でも」ではない——要件と期限の壁
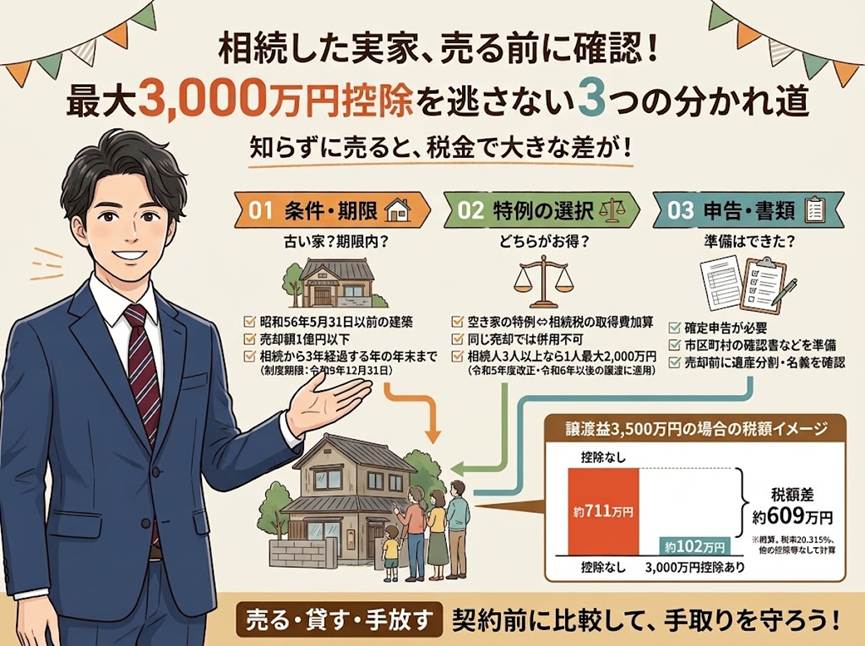
この特例(被相続人の居住用財産に係る譲渡所得の特別控除、租税特別措置法35条3項)は、相続した実家を売ったときの譲渡益から最大3,000万円を差し引ける制度です。
ただし、対象には細かな条件があります。
代表的なものを挙げます。
まず、家屋が昭和56年5月31日以前に建築されたものであること(マンションなどの区分所有建物は対象外)。
次に、亡くなった方が一人で住んでいたこと(要介護認定を受けて老人ホーム等に入所していた場合も含みます)。
そして、相続開始から売却まで空き家のままだったこと。
さらに、売却代金が1億円以下であること、相続の開始から3年を経過する年の12月31日までに売ること(制度は令和9年12月31日までの譲渡が対象)です。
加えて、家屋ごと売るなら売却の翌年2月15日までに耐震基準を満たす必要があり、敷地だけを売るなら同日までに家屋を取り壊す必要があります。
「とりあえず貸していた」「物置として使っていた」だけで、対象から外れることもあります。
たとえば譲渡益が3,500万円なら、控除なしの税額は約711万円(税率20.315%)。
控除が使えれば、課税対象は500万円で税額は約101万円です。
差は約609万円。
要件を一つ見落とすだけで、この差が消えてしまいます。
2.もう一つの特例との二択——併用はできません
相続した不動産の売却には、もう一つ有力な特例があります。
相続税の「取得費加算の特例」(措置法39条)です。
支払った相続税のうち売却した土地に対応する部分を取得費に足せるため、相続税の申告期限から3年以内に売るときに使えます。
ここで注意したいのは、この2つは併用できないという点です。
どちらか有利なほうを選ぶことになります。
一般には、相続税がそれほど出ていない家庭では空き家の3,000万円控除、相続税が多額に出ている家庭では取得費加算が有利になりやすいといえます。
もう一つ見落としやすいのが人数です。
令和5年の改正で、この特例を受ける相続人が3人以上いる場合、控除額は一人あたり2,000万円までに下がりました。
兄弟3人で共有する実家を売るなら、「3,000万円×人数」で試算してはいけません。
つまり、制度の名前で判断せず、家族の人数・相続税額・譲渡益の3つを並べて、手取りが最大になる組み合わせを選ぶことが大切です。
3.申告しなければ使えない——手続きの落とし穴
三つ目の分かれ道は手続きです。
これらの特例は、確定申告書に適用を受ける旨を記載し、必要書類を添付して申告して初めて使えます。
税金がかからないはずだから、と申告をしなかった結果、特例を認められなかった裁判例もあります。
空き家特例では、売買契約書の写し、登記事項証明書、そして市区町村が発行する「被相続人居住用家屋等確認書」、耐震基準に適合する旨の書類などが必要です。
確認書は売却後に急いで取れるものではないため、売る前から申請の準備を始めておくのが安全です。
また、遺産分割が済んでいないまま売ると、誰の持分でいくら売ったのかが曖昧になります。
売買契約の前に遺産分割協議を済ませ、代金の分け方と名義をそろえておく。
この段取りが、後からの贈与税や、相続人ごとの特例の使い方の食い違いを防ぎます。
4.売る前の逆算——出口を3つ比べて決める
最後に、最終的にどうしたいのかから逆算してみましょう。
実家の出口は、大きく3つあります。
一つ目は、期限内に売って特例を使う方法。
二つ目は、貸して賃料収入を得る方法ですが、この場合は空き家特例の対象から外れます。
三つ目は、相続した土地を国に引き取ってもらう相続土地国庫帰属制度で、売れない土地の最後の手段になりますが、審査手数料や負担金がかかります。
どれが最適かは、期限(相続から3年を経過する年の年末)、家屋の建築時期、相続人の人数で変わります。
まずは、建築時期が昭和56年5月31日以前かどうか、相続人が何人か、相続税はいくら出たか。
この3つを今日、確認してみてください。
おわりに
当事務所では、相続した不動産について、売却前の段階で「どの特例が使えるか」「手取りはいくらになるか」を数字で試算し、ご家族にとって最適な出口をご提案しています。
経営理念「ともに未来を描く」のもと、目先の節税だけでなく、ご家族の将来から逆算してお手伝いします。
実家の扱いでお悩みでしたら、売却のご契約前に、ぜひ一度ご相談ください。
※本記事は一般的な情報提供を目的としており、個別の事案に対する税務上の助言ではありません。
税制は改正されることがあります。
具体的な判断や申告にあたっては、必ず税理士等の専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


