
「相続した使わない土地は、放置しても困らない」と思っていませんか?——登記の義務・国庫帰属・売却の選び方で負担が変わる3つの分かれ道
投稿日:2026年11月07日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
遠方の実家の土地を相続したものの、使う予定もなく、売れる見込みも薄い。
「固定資産税を払い続けるだけだから、そのまま置いておこう」と考えていませんか。
実は令和6年4月から相続登記が義務になり、放置にはコストだけでなくペナルティのリスクもあります。
一方で、国に土地を引き取ってもらう制度もできましたが、使える土地は限られます。
今日は、使わない相続土地の扱いを考える前に押さえたい3つの視点をお伝えします。
目次
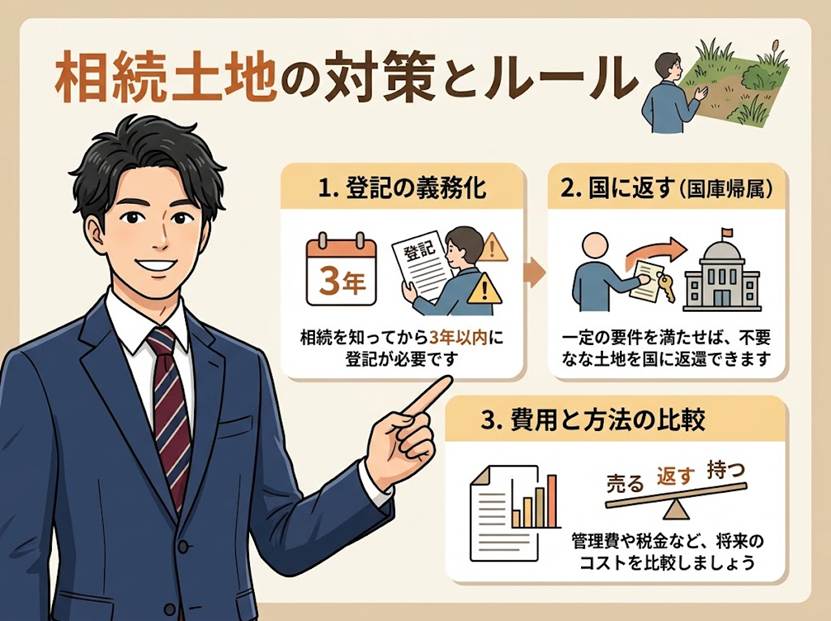
1.相続登記は「知った日から3年以内」の義務になった
2.国庫帰属制度は「建物なし・境界明確」でないと使えない
3.手放し方で、費用も手残りも変わる
4.まとめ:放置する前の3チェック
1.相続登記は「知った日から3年以内」の義務になった
以前は、相続登記をしなくても罰則はありませんでした。
そのため、登記簿上の名義が亡くなった祖父母のまま、という土地が各地に残り、所有者不明土地が社会問題になりました。
そこで不動産登記法が改正され、令和6年4月1日から相続登記の申請が義務化されました。
ポイントは三つあります。
一つ目は期限で、相続で不動産を取得したと知った日(遺産分割協議が成立した日など)から3年以内に申請する必要があります。
二つ目は罰則で、正当な理由なく怠ると10万円以下の過料の対象になり得ます。
三つ目は、施行前の相続も対象という点です。
何十年も前の相続でも、令和9年3月31日までに登記を済ませなければなりません。
遺産分割がまとまらない場合は、まず「相続人申告登記」で相続人であることを申し出れば、期限内の申請義務を果たしたものとして扱われます。
たとえば、兄弟3人で話し合いが長引いているケースでも、とりあえず期限を守る道があります。
放置して次の相続が起きると、相続人が増えて話し合いがさらに難しくなります。
登記は、売るにも手放すにも最初の一歩です。
相続登記だけでなく「住所や氏名の変更登記」も義務化(過料5万円)される!
不動産の登記で注意したい変化がもうひとつあります。
令和8年(2026年)4月1日からは、『所有権の登記事項(住所や氏名)の変更登記』も義務化されます(不動産登記法76条の5)。
引っ越しや結婚などで住所・氏名が変わった場合、変更があった日から2年以内に変更登記を行わないと、5万円以下の過料の対象になります。
過去に引っ越しをして登記簿の住所が古いまま放置されている土地も対象となるため、相続登記と合わせて登記簿の住所記載を点検しておくことが欠かせません。
2.国庫帰属制度は「建物なし・境界明確」でないと使えない
「売れないなら、国に引き取ってもらえばよい」と考える方も多いでしょう。
令和5年4月27日に、相続土地国庫帰属制度が始まっています。
ただし、誰でも・どの土地でも使えるわけではありません。
申請できるのは、相続や遺贈で土地を取得した相続人で、法人は対象外です。
共有の場合は、共有者全員で申請します。
そして、次のような土地は申請そのものができません。
建物がある土地、担保権や使用収益の権利が付いている土地、他人の通路に使われている土地、土壌汚染のある土地、境界がはっきりしない土地、一定の崖がある土地、管理や処分の邪魔になる工作物や樹木などがある土地です。
つまり、古い空き家が建ったままの土地は、そのままでは申請できません。
解体してから申請する必要があります。
ただし建物を壊すと、固定資産税の住宅用地の特例が外れる点に注意が必要です。
さらに、審査手数料(1筆あたり14,000円)に加え、承認後に10年分の管理費用相当の負担金(宅地は原則20万円)を納めます。
「タダで引き取ってもらえる」制度ではありません。
3.手放し方で、費用も手残りも変わる
使わない相続土地の出口は、大きく三つです。
売る、国庫に帰属させる、持ち続ける。
それぞれの特徴を比べてみましょう。
売れる土地なら、売却が最も有利なことが多くなります。
相続税を払った方は、相続税の一部を取得費に加算できる特例があり、売却益にかかる税金を抑えられます。
ただし対象は、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日まで、つまり相続開始から概ね3年10か月以内に売った場合に限られます。
国庫帰属は、売れない土地の最後の出口ですが、前述の条件と費用がかかります。
持ち続ける場合は、固定資産税や草刈りなどの管理費が毎年かかり、次の世代に問題を先送りすることにもなります。
たとえば、年間の固定資産税と管理費が合計5万円かかる土地なら、10年で50万円です。
負担金20万円と手数料を払って手放したほうが、長い目では得になることもあります。
逆に、少し値引きしてでも売れるなら、売却のほうが有利です。
大切なのは、税金だけでなく、毎年のコストと将来の手間まで含めて比較することです。
4.まとめ:放置する前の3チェック
使わない相続土地は、放置しても何も起きないわけではありません。
次の3点を確認してください。
第一に、相続登記は済んでいるか(済んでいなければ期限はいつか)。
第二に、建物・境界・担保など、国庫帰属の条件を満たせる土地か。
第三に、売る・帰属・保有の3つを、年間コストと期限を含めて比較したか。
特に売却を考えるなら、取得費加算の期限は待ってくれません。
出口を決める順番は、登記、条件の確認、費用の比較です。
あなたの手元の相続した土地は、いつまでに何をすれば負担が軽くなるでしょうか。
登記簿と相続の日付を、一度確認してみてください。
結びに
当事務所では、相続した土地の登記の期限整理から、売却・国庫帰属・保有の税額と費用の比較まで、お手伝いしたことがあります。
私たちの経営理念は「ともに未来を描く」。
ご家族の負担を次の世代に残さない着地点を、一緒に描きましょう。
使わない土地でお悩みの方は、お気軽にご相談ください。
※本記事は一般的な情報提供を目的としており、個別の事案に対する税務アドバイスではありません。
実際の判断にあたっては、事前に税理士等の専門家へご相談ください。
税制は改正されることがあるため、最新の法令等をご確認ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


