
親から家や土地をもらうなら「相続時精算課税」が得?——選ぶ前に知りたい3つの落とし穴と住宅資金の別枠
投稿日:2026年10月23日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「親から不動産をもらうなら、2,500万円まで贈与税がかからない相続時精算課税が得に決まっている」——そう思っていませんか。
確かに魅力的な制度ですが、一度選ぶと取りやめができず、土地ではほかの特例が使えなくなる場面もあります。
一方で、住宅の購入資金をもらう場合は、別の非課税制度も用意されています。
本稿では、①暦年課税との選び方、②土地・建物を贈与するときの落とし穴、③住宅取得資金の別枠、の3つの視点で整理します。
目次
1.暦年課税か精算課税か——一度選ぶと戻れない分かれ道
2.土地・建物を精算課税で贈与するときの3つの落とし穴
3.家を買う資金なら別枠がある——住宅取得等資金の贈与
4.申告の手続きと、家族のトラブルを防ぐ備え
1.暦年課税か精算課税か——一度選ぶと戻れない分かれ道
贈与税の計算方法には、毎年110万円の基礎控除を使う「暦年課税」と、「相続時精算課税」の2つがあります。
精算課税は、60歳以上の父母・祖父母から、18歳以上の子・孫への贈与で選べる制度です。
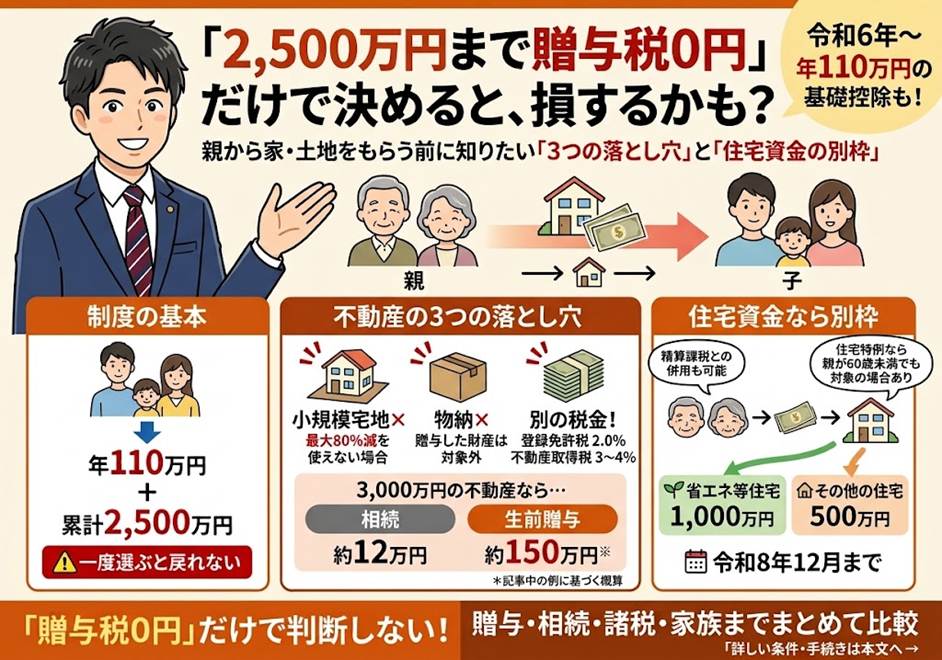
贈与者ごとに選択でき、令和6年1月以降の贈与では、年110万円の基礎控除を引いた残額が累計2,500万円に達するまで贈与税がかかりません。
2,500万円を超えた部分には一律20%の税率がかかります。
ただし、これは「税金がゼロになる」制度ではなく、「相続のときにまとめて精算する」制度です。
贈与した財産は、贈与時の価額(相続税評価額)で相続財産に加算され、相続税の計算に含まれます。
つまり、節税というより「税の払い時期と評価額を固定する」仕組みと考えるのが実態に近いといえます。
実務上の注意として、選択は取り下げができません。
しかも、精算課税を選んだ贈与者からの贈与には、暦年課税の110万円基礎控除は使えなくなります(精算課税用の年110万円控除に切り替わります)。
将来の相続財産の総額や、他の相続人との関係まで見通したうえで選ぶ必要があります。
2.土地・建物を精算課税で贈与するときの3つの落とし穴
不動産を精算課税で贈与する場合、見落としやすい点が3つあります。
1つ目は、小規模宅地等の特例が使えないことです。
この特例は「相続または遺贈で取得した財産」が対象のため、贈与で取得した土地には適用できません。
自宅の敷地を相続していれば評価額が最大80%減る可能性があるところ、贈与してしまうとその減額を失うことになります。
2つ目は、相続税の物納ができないことです。
精算課税で贈与を受けた財産は物納の対象になりません。
3つ目は、贈与税がかからなくても、登録免許税(国税)や不動産取得税(地方税)は別にかかることです。
たとえば、評価額2,000万円の土地を贈与して贈与税がゼロでも、名義変更の費用が発生します。
「贈与税ゼロ」でも安心できない!名義変更の『流通税』で数十万〜数千万円の現金が飛ぶ
「相続時精算課税を使えば2,500万円まで贈与税は0円だから、とりあえず親名義の土地・建物を自分の名義に変えておこう!」 ここで多くの方がショックを受けるのが、後から届く『登録免許税(国税)』と『不動産取得税(地方税)』の請求書です。
不動産を「相続」で取得した場合、登録免許税の税率は評価額の0.4%、不動産取得税は原則「非課税」です。
しかし、生前「贈与」で取得した場合、登録免許税は5倍の『2.0%』に跳ね上がり、不動産取得税も『3%〜4%』バッチリ課税されます。
例えば評価額3,000万円の土地建物なら、相続なら登録免許税12万円(取得税0円)で済むところが、生前贈与だと登録免許税60万円+不動産取得税約90万円=合計約150万円もの現金が税金として手元から吹き飛ぶことになります。
「贈与税」だけでなく「流通税」も含めたトータルコストの比較が不可欠です。
一方で、贈与時の評価額で固定される点は、将来値上がりしそうな土地には有利に働く場合があります。
逆に、値下がりしても贈与時の高い評価で精算されるため、立地や将来性の見極めが欠かせません。
なお、令和6年以降の災害で一定以上の被害を受けた場合は、被害部分に相当する額を評価から控除する仕組みがあります。
3.家を買う資金なら別枠がある——住宅取得等資金の贈与
子や孫が自分の住まいを新築・取得するための資金を、父母や祖父母(直系尊属)からもらう場合は、別の非課税制度があります。
令和4年1月から令和8年12月までの贈与では、非課税枠は省エネ等住宅で1,000万円、それ以外の住宅で500万円です。
この制度は暦年課税でも精算課税でも使え、受贈者の合計所得金額が2,000万円以下であることなどが条件になります。
住宅の床面積は、原則50平方メートル以上240平方メートル以下です。
ただし、受贈者の合計所得金額が1,000万円以下なら40平方メートル以上で足ります。
贈与を受けた年の翌年3月15日までに、資金の全額で住宅を取得し、居住の用に供する(または供する見込みである)ことも必要です。
さらに、住宅取得等資金の贈与について精算課税を選ぶ特例では、贈与者の年齢制限がなく、60歳未満の親からの贈与でも2,500万円の特別控除が使えます。
たとえば、50代の親から住宅資金をもらう場合でも選択できる可能性があります。
このように、住宅資金の贈与は、一般の贈与とは別のルールで判断するのがポイントです。
4.申告の手続きと、家族のトラブルを防ぐ備え
手続き面では、精算課税を初めて選ぶ年の翌年2月1日から3月15日までに、贈与税の申告書へ「相続時精算課税選択届出書」と戸籍謄本などを添付して提出します。
ただし、令和6年1月以降の贈与で、初めて選ぶ年の贈与額が年110万円以下なら、贈与税の申告書の提出は不要です。
住宅取得等資金の非課税特例を使う場合は、非課税になる場合でも申告が必要なため、忘れずに確認してください。
もう一つ大切なのが、家族間のトラブル対策です。
精算課税で不動産を贈与すると、相続のときに他の相続人との間で不公平感が生じやすくなります。
遺留分に配慮して他の子にも生前に財産を渡す、遺言を準備するなど、事前の手当てを検討する必要があります。
また、相続財産が少ないのに相続税の納税義務が生じる場合、連帯納付義務にも注意が必要です。
住宅ローン控除を使う場合も要注意です。
贈与を受けた資金で住宅を取得するときは、控除の対象となる借入額の計算上、贈与額を差し引く扱いがあります。
贈与と住宅ローン控除の両方を使う場合は、事前に試算をしておくことをおすすめします。
結びに
贈与は「いつ・誰に・何を・どの制度で」渡すかで、結果が大きく変わります。
「2,500万円まで無税だから」と制度の名前だけで決めてしまう前に、相続財産全体と家族の将来像から逆算して設計することが大切です。
当事務所では、贈与・相続・不動産の売買を一体で捉え、お客様のご家族と会社の10年後から逆算したご提案を行っています。
経営理念「ともに未来を描く」のもと、制度選びでお迷いの方は、ぜひお気軽にご相談ください。
まずは、ご家族の財産の全体像を一緒に整理するところから始めましょう。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


