
子どもや孫の名義で積み立てた預金、相続税はかからない?——判決から学ぶ「名義」と「あげた事実」を分ける3つの分かれ道
投稿日:2026年11月08日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「毎年110万円以内で子ども名義の口座に積み立ててきたから、相続税の心配はない」。
そう考えている方は少なくありません。
しかし相続税では、通帳の名義より「本当は誰のお金か」が問われます。
実際に、親が長年にわたり家族名義で積み立てた預金が「親の相続財産」とされ、裁判でも納税者の主張が退けられた事例があります。
本稿では、この裁判例をもとに、①名義より重視される「原資と管理」、②贈与が成立したといえる条件、③今日からできる名義預金対策、という3つの視点で整理します。
目次
1.どんな争いだったか——家族名義で積み立てた定期預金
2.争点と、納税者・税務署それぞれの言い分
3.裁判所の判断——「あげるつもり」だけでは贈与にならない
4.経営者・オーナーが今日からできること
1.どんな争いだったか——家族名義で積み立てた定期預金
舞台は東京地裁平成26年4月25日判決の事案です。
亡くなった父Aさんは、昭和55年頃から、子どもや孫など親族名義の定期預金口座を多数開設し、おおむね毎年1回、贈与税の基礎控除(非課税枠)の範囲内の金額を預け入れていました。
ただし、証書と届出印はAさん自身が保管し、口座の一覧も自分の手帳で管理していました。
Aさんが亡くなった後、相続人である子どもは、税理士の助言を受けて、これらの家族名義の預金も「Aさんの財産(名義預金)」として相続税を申告しました。
しかし申告から約1年後、「自分たち名義の預金は生前に贈与を受けたもので、相続財産ではない」として更正の請求(払いすぎた税金を返してもらう手続き)を行いました。
税務署は「更正すべき理由がない」と通知し、子どもがその取消しを求めて提訴したのが本件です。
2.争点と、納税者・税務署それぞれの言い分
争点はシンプルで、「家族名義の預金について、Aさんと名義人との間に生前の贈与契約が成立していたか」です。
納税者側は、名義人が贈与を受けたものだと主張しました。
Aさんが証書を持っていたのは、名義人に使う予定がなかったからで、預かっていただけだという言い分です。
また、平成15年施行の本人確認法により、Aさんは預金を下ろせなくなり管理権を失ったとも主張しました。
一方、税務署側は、預金の原資はすべてAさんの財産であり、口座の開設から管理までAさんが行っていた以上、贈与の契約もその履行も認められず、相続開始時点でもAさんの財産だったと反論しました。
3.裁判所の判断——「あげるつもり」だけでは贈与にならない
裁判所は納税者の請求を棄却しました。
控訴審の東京高裁平成26年10月22日判決も控訴を棄却し、最高裁平成27年6月30日の上告不受理決定で納税者の敗訴が確定しています。
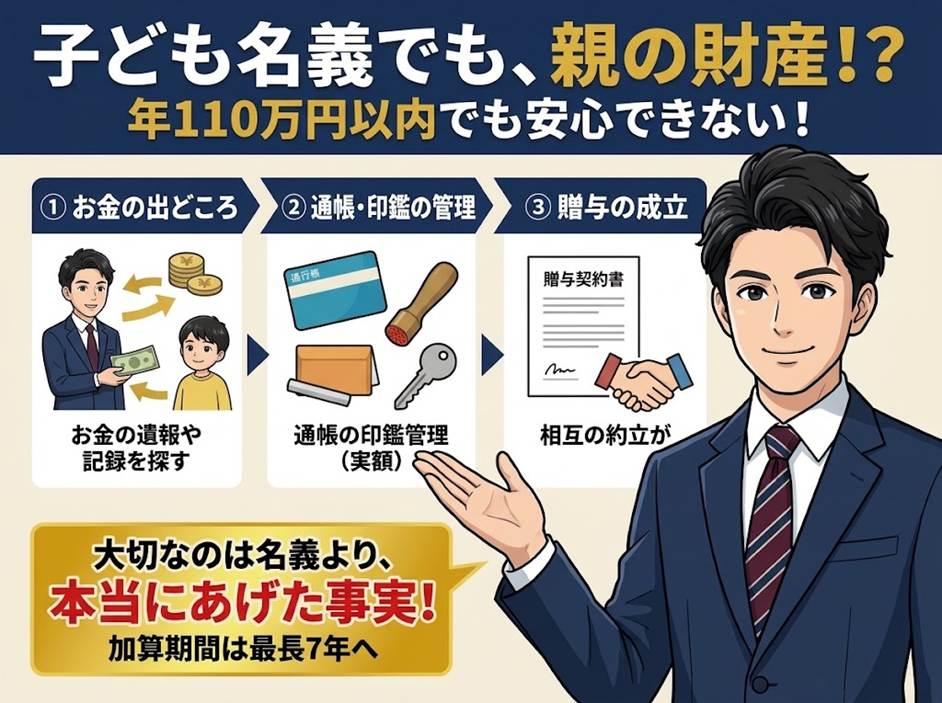
決め手になったのは、名義ではなく「お金の出どころ」と「誰が管理していたか」です。
裁判所は、原資がAさんの財産であったこと、届出印・証書をAさんが保管し続けたこと、名義人が預金の全容を把握していなかったことに加え、Aさんが平成14年に子ども名義の預金を解約し、その解約金を自分の口座に入れて自分名義の土地の購入資金に充てていた事実を重視しました。
そのうえで、Aさんは相続税対策として非課税枠内で家族名義の預入れを続けていたものの、必要が生じたときに解約して使ったり、別の形で渡したりする余地を残していたとみるべきで、預け入れた時点で「直ちにあげる」という確定的な意思があったとはいえない、と判断しました。
本人確認法の施行についても、それだけで贈与の意思が確定したとは評価できないとしています。
民法上、贈与は「あげます」「もらいます」という双方の合意で成立し(民法549条)、書面は必須ではありません。
しかし、口約束を後から証明するのは困難です。
つまり、形式よりも「もらった人が自分のものとして自由に使える状態だったか」という実態が問われる、ということです。
4.経営者・オーナーが今日からできること
影響額を試算してみます。
仮に毎年110万円を20年間積み立てた子ども名義の預金2,200万円が相続財産と判断され、適用される相続税率が30%であれば、相続税は約660万円増えることになります(概算・実際の税額は財産全体や控除により異なります)。
「非課税枠内だから大丈夫」という思い込みは、高くつくことがあります。
名義預金とされないためのポイントは3つです。
第一に、贈与のたびに贈与契約書を作り、双方が自署しておくこと。
第二に、もらう人が普段使っている口座へ振り込み、通帳・印鑑・カードはもらう人自身が管理すること。
第三に、もらった人が実際に使える状態にあることを示すため、必要に応じて自分の判断で使うことです。
110万円を少し超える金額を贈与して贈与税の申告をしておく方法もありますが、申告書があれば必ず贈与と認められるわけではない点には注意が必要です。
また、現行制度との関係にも触れておきます。
その後の令和5年度税制改正により、令和6年1月1日以後の暦年贈与については、相続財産に足し戻す期間が相続開始前3年から7年へ段階的に延長されています(延長された4年間分は合計100万円まで控除)。
贈与が有効に成立していても、亡くなる直前の数年分は相続税の計算に戻る可能性がある、ということです。
同改正で相続時精算課税にも年110万円の基礎控除が設けられたため、どちらの制度を使うかは早めに比較しておくことをおすすめします。
なお、本件当時は申告期限から1年だった更正の請求の期限は、平成23年12月の改正で現在は原則5年になっています。
おわりに
当事務所では、家族名義の預金や保険の整理、生前贈与の進め方について、相続が起きる前の段階からご相談をお受けしています。
相続税の税務調査では、名義預金は最も指摘を受けやすい論点のひとつです。
調査で否認されてから慌てるよりも、元気なうちに「誰のお金か」をはっきりさせておくほうが、ご家族の負担ははるかに小さく済みます。
経営理念「ともに未来を描く」のもと、ご家族の想いが確実に次の世代へ届く形を、ともに考えてまいります。
どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


