
親の土地で家業を続けていれば相続税は8割減?——判決から学ぶ「生計を一に」を分ける3つの分かれ道
投稿日:2026年10月21日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「親の土地で長年商売をしてきたのだから、相続のときは小規模宅地等の特例で土地の評価が8割減になるはず」——事業を営む後継者の方から、よくこうしたお話を伺います。
ところが、その8割減には「亡くなった方と生計を一にしていたこと」という条件が付いている場合があり、これが思わぬ落とし穴になります。
今回は、この条件をめぐって実際に裁判で争われ、納税者が敗訴した事例を題材に、「誰の事業か」「同居していたか」「生活費を誰が支えていたか」という3つの視点から整理します。
目次
1.どんな争いだったのか
2.争点と、納税者・税務署それぞれの言い分
3.裁判所の判断とその理由
4.経営者・オーナーが今日からできること
1.どんな争いだったのか
舞台は神奈川県藤沢市の宅地です。
土地の持ち主はAさん(被相続人)。
Aさんのお兄さんが昭和40年にこの土地の上に作業場を建て、大工業を営んでいました。
お兄さんの子であるBさんは、若い頃から父の仕事を手伝い、父の引退後はひとりで大工業を継ぎ、作業場の建物も相続しました。
BさんはAさんの養子にもなっていたため、Aさんから見れば甥であり、法律上の子でもあります。
その後、Aさんに判断能力の衰えが生じ、平成23年からはBさんが成年後見人(本人に代わって財産を管理する人)としてAさんの財産を管理していました。
ただし、二人は別々の家に住んでいました。
平成26年にAさんが亡くなり、Bさんは作業場の敷地部分(約450㎡)を相続。
「生計を一にしていた親族の事業に使われていた土地」として、評価額を最大400㎡まで80%減らせる特例を使って申告しましたが、税務署はこれを認めず更正処分を行いました。
2.争点と、納税者・税務署それぞれの言い分
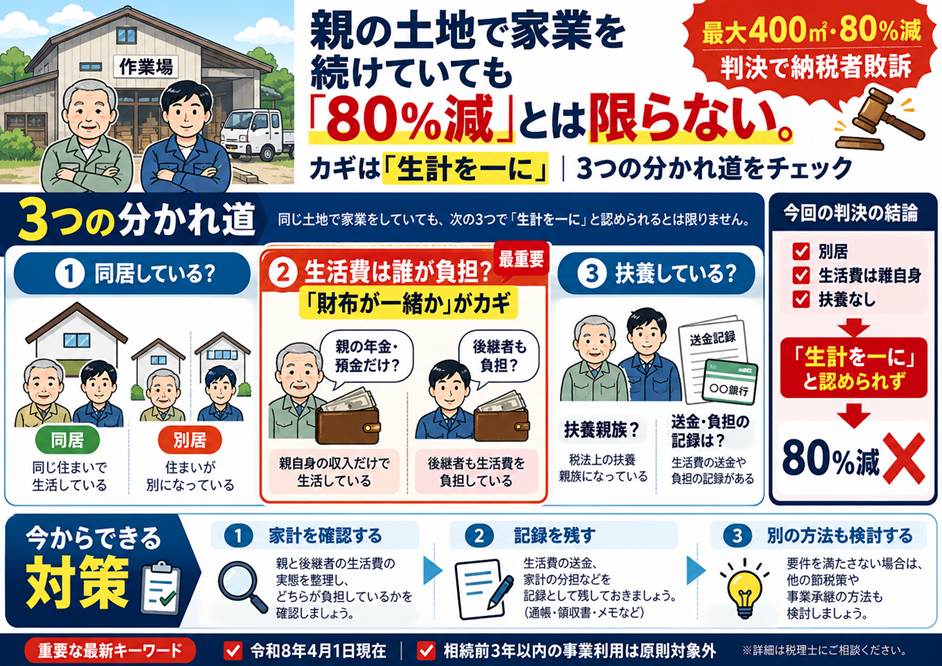
争点はただ一つ、「BさんはAさんと生計を一にしていたといえるか」です。
土地がBさんの事業に使われていたことや、申告期限まで事業と所有を続けていたことには争いがありませんでした。
納税者側は、「生計を一にする」という言葉は所得税法(家族への給与などを定めた56条)でも使われており、同じ意味に解釈すべきだと主張しました。
また、この特例には中小企業の円滑な事業承継を後押しする目的もある、と訴えました。
長年同じ土地で家業を支え、後見人として生活の面倒も見てきたのだから、実質的に一つの家計だったという立場です。
これに対し税務署側は、Aさんの生活費はAさん自身の年金や預金でまかなわれ、Bさんとの間でお金のやり取りもない以上、二人の家計は別々であり、特例の条件を満たさないと反論しました。
3.裁判所の判断とその理由
第一審の横浜地裁令和2年12月2日判決、控訴審の東京高裁令和3年9月8日判決はいずれも納税者の請求を退け、最高裁令和4年3月15日の決定で納税者敗訴が確定しました。
東京高裁は、この特例の目的を「処分しにくい事業用の土地は、相続しても現金化しにくく税金を払う力(担税力)が乏しいため、その負担を軽くすること」にあるとし、事業承継の促進は副次的な効果にすぎないと述べました。
そのうえで、相続人の事業によって相続人だけでなく亡くなった方の生活も支えられていた場合に初めて、この条件を満たすと判断しています。
本件では、Aさんの食費や光熱費はAさん名義の口座と出納帳で管理され、Bさんからの入金は見当たりませんでした。
Bさんは大工業で相応の収入があり、Aさんから援助も受けておらず、同居もせず、所得税の申告でAさんを扶養親族にもしていませんでした。
つまり「財布は別々」だったと認定されたのです。
さらに高裁は、所得税法56条とは趣旨が異なるため、同じように解釈する必要はないとも述べています。
この点は専門家の間でも評価が分かれています。
なお、後見人は本人の財産を分けて管理する義務があるため、生活費の出どころが帳簿ではっきりしたことが結論に影響したとみる見方もあります。
ただ、後見人になったこと自体が不利になるのではなく、あくまで「誰が生活費を負担していたか」が問われる点に注意が必要です。
4.経営者・オーナーが今日からできること
この特例(租税特別措置法69条の4)の条文は、令和8年4月1日現在も「被相続人と生計を一にしていた親族の事業の用に供されていた宅地等」を対象としており、判決の考え方は今も実務に影響すると考えられます。
加えて、平成31年度の改正で、相続開始前3年以内に新たに事業に使い始めた土地は原則として対象外とされており、「駆け込み」での対応も難しくなっています。
仮に400㎡・評価額8,000万円の土地であれば、80%減なら6,400万円が課税対象から外れますが、条件を外せば減額はゼロです。
まずは、①親と同居しているか、②生活費の送金や負担を記録で説明できるか、③親を扶養親族にしているか、の3点を確認してください。
同居も家計の一体化も現実的でない場合は、別の道も検討できます。
たとえば、事業を法人化して親の土地を会社に相当の地代で貸し、後継者が役員として土地を相続する形にすれば、「特定同族会社事業用宅地等」として同じく400㎡まで80%減となる可能性があります。
また、後継者が親に適正な地代を払えば、親の「貸付事業」として200㎡まで50%減の対象になり得ます(貸付けを始めてから3年以内の相続は原則対象外)。
いずれも要件や他の税目への影響があるため、相続が起きてからでは選べません。
何年も前から逆算して設計しておくことが大切です。
おわりに
当事務所では、相続が発生してから特例が使えるかを確認するのではなく、ご家族の暮らし方や事業の将来像をうかがったうえで、10年先の相続から逆算した土地の使い方・家計の整え方をご提案しています。
経営理念「ともに未来を描く」のとおり、税務調査で慌てないための事前の税務判断から、万一の調査対応まで伴走いたします。
家業と親の土地の関係が気になった方は、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


