
社長の退職金、社内規程どおりなら全額経費になる?——裁判例から学ぶ「高すぎる」と判断される3つの分かれ道
投稿日:2026年11月04日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「退職金は役員退職慰労金規程どおりに計算したのだから、税務署に否認されることはない」。
そう考えている経営者の方は多いのではないでしょうか。
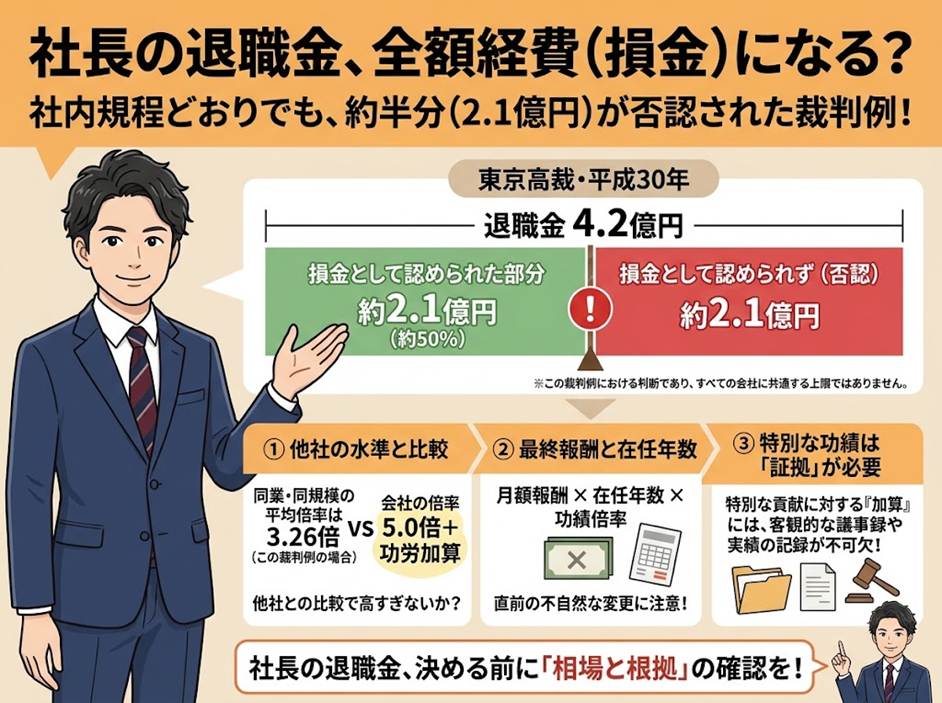
ところが、規程どおりに計算した社長の退職金4億2,000万円のうち、約2億円が「不相当に高額」として経費(損金)に認められなかった事件が、実際に裁判で争われています。
本稿では東京高裁平成30年4月25日判決を題材に、「どうやって相当額が決まるのか」「裁判所は何を重視したのか」「社長の退職金をどう準備すべきか」の3つの視点を整理します。
目次
1. どんな争いだったか——規程どおりの4億2,000万円
2. 争点——「平均の1.5倍までは許される」は通るのか
3. 裁判所の判断——平均功績倍率法が最も合理的
4. 経営者が今日からできること
1. どんな争いだったか——規程どおりの4億2,000万円
舞台は、ミシン部品の製造・販売を行う会社です。
事務職として入社し、取締役、代表取締役を経て在任中に亡くなった社長に対し、会社は臨時株主総会で退職慰労金4億2,000万円の支給を決めました。
金額は社内規程に沿って、最終報酬月額240万円×役員在任27年×役位係数5.0×功労加算1.3という算式で計算されたものです。
会社はこの全額を損金に算入して申告しましたが、税務署は、同業で規模の近い会社の退職金の水準から見ると高すぎるとして、約2億1,125万円を超える部分、つまり約2億900万円を損金不算入とする更正処分を行いました。
2. 争点——「平均の1.5倍までは許される」は通るのか
法人税法では、役員の退職金のうち「不相当に高額な部分」は損金に算入できません。
その判断は、在任期間、退職の事情、同業類似法人(業種・規模が近い会社)の支給状況などを総合して行うとされています。
実務でよく使われるのが「功績倍率法」です。
最終報酬月額×勤続年数×功績倍率で計算し、この倍率を同業類似法人の平均値(平均功績倍率)で当てはめる方法を「平均功績倍率法」と呼びます。
本件の税務署側の平均功績倍率は3.26でした。
第一審の東京地裁は、納税者が他社の支給状況を正確に知ることは難しいとして、平均の1.5倍(4.89倍)、約3億1,687万円までは相当と判断し、処分の一部を取り消しました。
納税者にとっては心強い判断でしたが、国が控訴し、会社側も功労加算を認めるよう争いました。
3. 裁判所の判断——平均功績倍率法が最も合理的
控訴審の東京高裁は、第一審の「1.5倍まで許容」という考え方を否定しました。
最終報酬月額は在任中の功績を最もよく反映し、功績倍率は他のさまざまな事情を総合した係数であり、同業類似法人の平均を使えば個々の特殊性がならされる。
したがって、同業類似法人の抽出が合理的である限り、平均功績倍率法が法の趣旨に最も合致する、という理由です。
会社側が主張した社長の貢献(功労加算)についても、同業他社との比較だけでは捉えきれないほどの「極めて特殊な事情」がある場合に限って考慮すれば足りるとし、本件ではそこまでの事情は認められないと判断しました。
その後、最高裁が上告を受理しない決定をし、判断は確定しています。
なお、功績倍率法の考え方は、その後の平成29年度税制改正に伴って法人税基本通達(9-2-27の3)にも明記されています。
社内規程があることと、その金額が税務上「相当」であることは別の問題だという点は、現在も変わりません。
4. 経営者が今日からできること
この事件から学べる実務上のポイントは3つです。
第一に、規程の倍率は「社内の約束」にすぎないということです。
役位係数や功労加算を高めに設定していると、同業類似法人の水準を超えた部分は否認される可能性があります。
規程を作る段階で、同業類似法人の水準(社長の場合は3倍前後が目安といわれることが多い)と比べて、自社の倍率がどの位置にあるかを確認しておくと安心です。
第二に、最終報酬月額が計算の土台になるということです。
退任直前に報酬を急に引き上げても不自然さが問われますし、逆に業績悪化で報酬を大きく下げたまま退任すると、退職金の上限も下がります。
役員報酬は、退職時期から逆算して計画的に設計することが大切です。
第三に、功労加算を使うなら「具体的な貢献」の記録を残すことです。
創業や事業の立て直しなど、同業他社との比較では捉えきれない貢献を、議事録や業績の推移で客観的に説明できるようにしておきます。
否認された場合は法人税の負担が増えるだけでなく、受け取る側の課税は変わらないため、会社全体で見た負担は重くなります。
おわりに
当事務所では、役員退職慰労金規程の見直しや、退任時期から逆算した役員報酬の設計、退職金の相当額のシミュレーション、税務調査での説明資料の準備まで、事前のご相談をお受けしています。
社長の退職金は、会社にとっても社長ご本人にとっても一度きりの大きな意思決定です。
経営理念「ともに未来を描く」のとおり、事業承継や次の世代の経営まで見据えてお手伝いいたします。
まずはお気軽にお問い合わせください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


