
「従業員に継がせたいのに、株が高すぎて買えない」──買取資金の壁を越える3つの視点
投稿日:2026年11月03日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
長年支えてくれた番頭格の部長に、会社を継いでほしい。
本人も前向きだ。
ところが株価を試算してみると数億円。
「そんな資金、私にはありません」と言われ、話が止まってしまった──。
親族に後継者がいない会社で、本当によくある場面です。
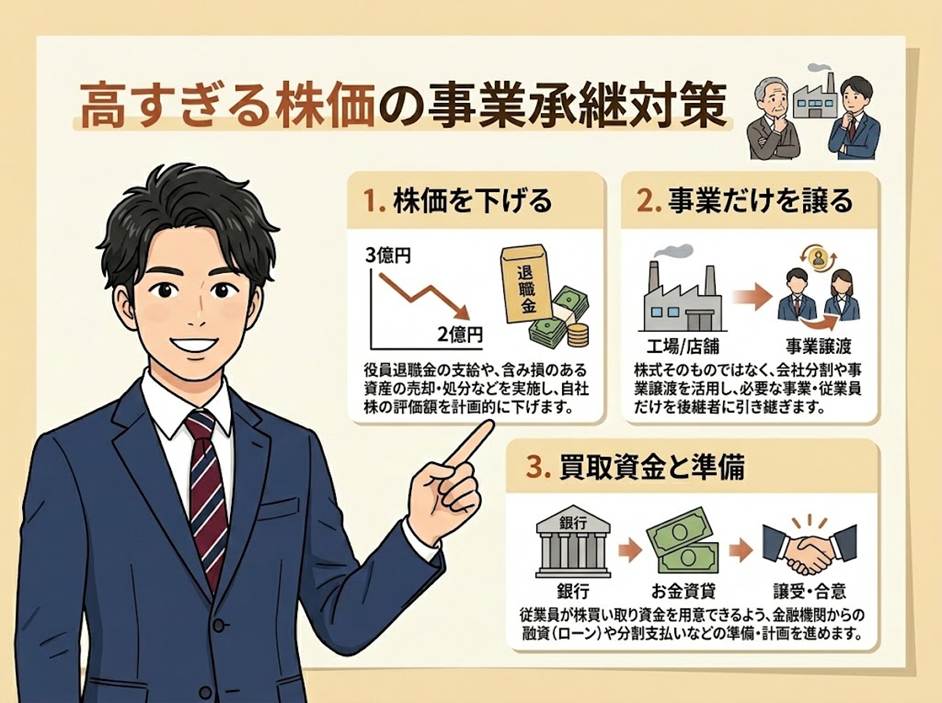
本稿では、従業員承継の最初の壁である「買取資金」を、①株価を下げてから譲る、②事業だけを切り出す、③資金調達と覚悟を設計する、という3つの視点で整理します。
【目次】
1. 従業員にとって株価が「高すぎる」本当の理由
2. 視点① 株価を「下げてから」譲る
3. 視点② 会社ごとではなく「事業だけ」を切り出す
4. 視点③ 資金調達と「覚悟」を設計する
1. 従業員にとって株価が「高すぎる」本当の理由
事業承継の時期を迎える老舗企業では、業績は落ち着いていても、定期預金・有価証券・保険積立金・本社ビルが長年積み上がり、純資産が大きくなっていることがよくあります。
株式の評価額は純資産に引っ張られるため、「儲かっていないのに株価だけ高い」状態になります。
例えば、純資産3億円のうち、預金や保険で2億円、事業に使う資産が1億円という会社を考えます。
後継者が引き継ぎたいのは「事業」なのに、株式を買うと、2億円分の現預金まで丸ごと買う構造になります。
親族なら贈与や相続で渡せますが、従業員には有償での買取りが原則です。
実務アドバイス:まず株価を「事業の価値」と「余剰資産」に分けて眺めてください。
解決策はこの分解から見えてきます。
2. 視点① 株価を「下げてから」譲る
余剰資金や生命保険の解約返戻金を、先代への退職金として支払う、または株主へ配当する方法です。
会社の資産が減るので、株価も下がります。
先ほどの例で、退職金1億円を支払えば、純資産は概算で2億円。
後継者の負担は3分の2になります。
先代側にも利点があります。
退職金は退職所得として退職所得控除や2分の1課税が使えるため、株式を売って受け取る場合(所得税・住民税・復興特別所得税で20.315%)と並ぶ、有力な受取手段になります。
例えば取得費がほぼゼロの株式を2億円で譲渡すれば、税額は約4,063万円です。
退職金と譲渡代金の組み合わせで、先代の手取りを比較してみる価値があります。
ただし注意点があります。
・退職金が功績に照らして不相当に高額だと、損金に認められない恐れがある
・株価が高いまま、無償または著しく低い価額で譲ると、贈与税や譲渡所得課税が生じることがある
・退職金の支払いで資金が減り、会社の運転資金が不足しては本末転倒
3. 視点② 会社ごとではなく「事業だけ」を切り出す
株式ではなく、事業譲渡や会社分割で、事業に必要な資産だけを後継者の会社へ渡す方法です。
余剰資金・保険・本社ビルは先代の会社に残します。
譲渡価額は「事業の価値」だけになるため、従業員でも手が届く金額に抑えられます。
本社ビルは、後継者の会社が賃借して使い続ければ、家賃収入は先代の会社に入ります。
さらに極端な場合、顧客関係と従業員だけを引き継ぐのであれば、譲渡価額はほぼゼロになり得ます。
ただし、事業譲渡は契約や許認可、雇用、消費税などの課税関係の手当てが必要です。
また、不動産だけが残った先代の会社をどうするかも考えておく必要があります。
株式を売却して現金化する方法や、不動産賃貸業として次世代へ承継する方法があり、後者は事業承継税制の事業実態要件(親族外の常時従業員5人以上の雇用など)を満たせるかが論点になります。
入口の「承継」だけでなく、残る会社の「出口」まで逆算して選んでください。
4. 視点③ 資金調達と「覚悟」を設計する
価格を調整しても、残りの買取資金は必要です。
日本政策金融公庫には事業承継向けの融資制度があり、長期の返済期間を設定できます。
経営承継円滑化法の金融支援も併用できる場合があります。
また、一括払いにこだわらず、先代への代金を分割払いにして、事業の利益から返していく設計も現実的です。
見落としやすいのが、借入金と個人保証です。
多くの会社は従業員に決算書を見せていません。
借入金の金額を承継の最終段階で知って「辞退します」となるケースは珍しくありません。
早い段階で財務内容を開示し、保証の扱い(解除や、引継ぎの条件)を話し合っておくことが大切です。
そして最後は「覚悟」です。
サラリーマンが経営者になるには、通常は起業するしかありません。
ゼロから経営資源を集める起業に比べ、すでに経営資源とキャッシュ・フローがある承継は、はるかに恵まれた機会です。
その価値を伝えつつ、戦略立案や経営管理を学ぶ経営者教育と、経営理念を求心力にした組織づくりを、先代が元気なうちに始めてください。
先代の「次の仕事」も、あわせて考えておきたいところです。
あなたの会社の後継者候補は、決算書と借入金の額を、すでにご存じでしょうか。
株価を分解して、まずは「いくらなら現実的か」を試算してみてください。
当事務所では、株価の試算、退職金とスキームの比較、融資を見据えた資金計画、後継者への財務開示の進め方まで、顧問業務の中で一緒に整理しています。
経営理念は「ともに未来を描く」。
税務だけでなく、組織再編・事業承継・M&Aの出口まで、社長の未来から逆算してご提案します。
お気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


