
「マンションを買えば相続税は下がる」と思っていませんか?——評価の新ルールと「やり過ぎ」の壁で相続対策の結果が変わる3つの分かれ道
投稿日:2026年10月07日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「現金で持つより、マンションに換えておけば相続税が下がる」。
相続税の評価額が市場価格の3割程度まで下がるマンションが実際にあったため、長く常識のように語られてきました。
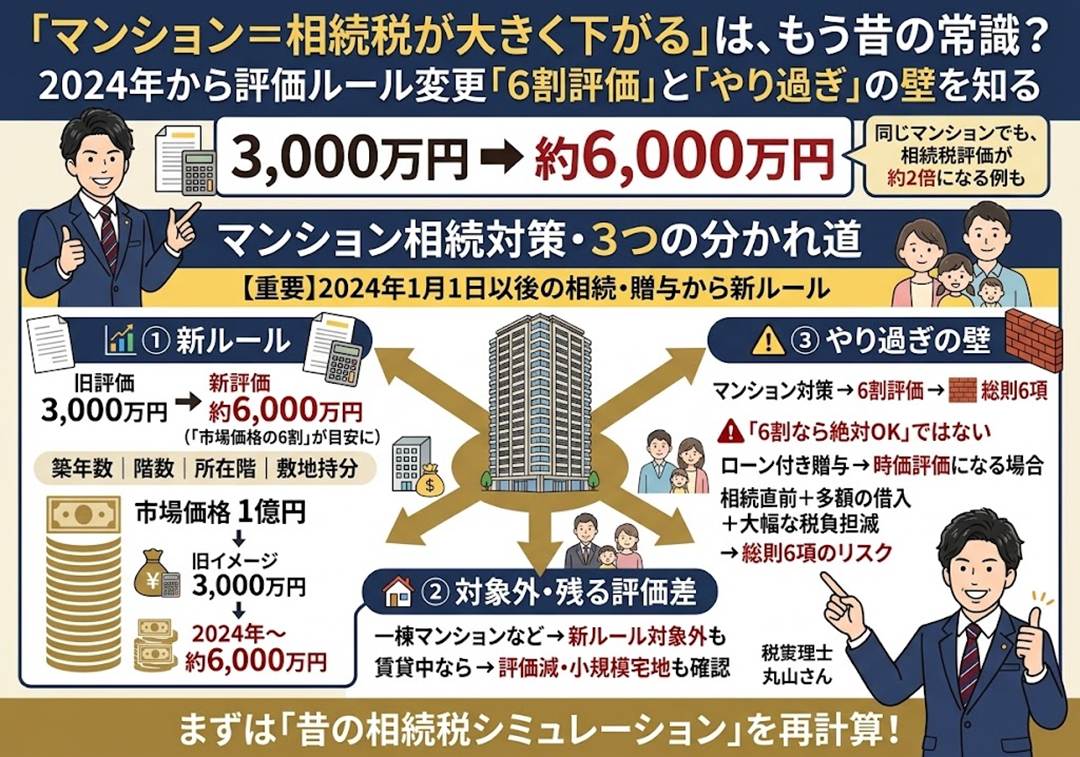
ところが令和6年1月1日以後の相続・贈与から、居住用の分譲マンションの評価方法が変わりました。
加えて、通達どおりに計算しても否認され得る「やり過ぎ」の壁があり、借入付きで贈与すると評価そのものが時価に切り替わる規定もあります。
今日は「新ルールの仕組み」「掛からない物件と残る差」「否認と時価評価の壁」の3つの視点で、マンションを使った相続対策が今どこまで効くのかを整理します。
目次
1. 相続税評価は「市場価格の6割」まで引き上げられた——区分所有補正率の仕組み
2. 新ルールが掛からない物件、掛かってもなお残る差
3. 通達どおりでも否認される——総則6項と、借入付き贈与の時価評価
4. 相続から逆算したマンションの持ち方
1. 相続税評価は「市場価格の6割」まで引き上げられた——区分所有補正率の仕組み
分譲マンションの相続税評価は、従来、土地は路線価×敷地権の割合、建物は固定資産税評価額でした。
高層階ほど市場価格は高いのに、評価額は低層階と同じ。
この乖離が節税の源泉でした。
令和6年からは、この従来の評価額に「区分所有補正率」を掛けます。
補正率は、築年数、総階数、所在階、敷地持分狭小度(一室あたりの敷地面積の小ささ)の4つの指数から「評価乖離率」を求め、その逆数である「評価水準」が0.6未満なら、評価乖離率×0.6を掛け直すというものです。
つまり、市場価格の6割程度まで評価を引き上げる設計です。
例えば、築10年・総階数30階・所在階25階・敷地持分狭小度0.2の一室では、評価乖離率は約3.3、評価水準は約0.3となり、補正率は約1.99。
従来の評価額が3,000万円なら、新ルールでは約6,000万円です。
市場価格が1億円なら、相続税評価はその6割。
「3割に圧縮」が「6割に圧縮」に変わった、とお考えください。
なお、乖離率の算式と0.6という水準は「適時見直しを行う」とされており、今後さらに縮まる可能性があります。
2. 新ルールが掛からない物件、掛かってもなお残る差
新ルールの対象は、登記簿上の種類が「居宅」である区分所有建物です。
事業用のテナント物件、区分登記のない一棟所有の賃貸マンション、地階を除く総階数が2以下の低層集合住宅、一室の数が3以下で全て区分所有者や親族が住む二世帯住宅、棚卸資産に当たるものは対象外です。
一棟の賃貸アパートをお持ちの方は、この通達の影響を直接は受けません。
対象物件でも補正が入らないケースがあります。
築25年・総階数5階・所在階3階・敷地持分狭小度1.0の一室では、評価乖離率は約1.29、評価水準は約0.78で、0.6以上1以下に収まるため補正なし。
従来の評価額のままです。
逆に評価水準が1を超える、つまり評価額が市場価格より高いと見込まれる物件は、評価額が下がります。
新ルールは「上げる一方」ではなく、市場価格から離れすぎた評価を上下両方向で寄せる仕組みです。
見落とされがちなのは、賃貸中のマンションの扱いです。
補正後の価額を基に貸家・貸家建付地の評価減を行い、小規模宅地等の特例(貸付事業用宅地等は200㎡まで50%減)も補正後の価額を基に適用します。
旧ルールで試算した相続税額は、一度作り直す必要があります。
3. 通達どおりでも否認される——総則6項と、借入付き贈与の時価評価
通達の算式どおりに評価しても安全とは限りません。
令和4年4月19日の最高裁判決では、94歳の被相続人が相続開始前に約13億8,700万円で2棟の賃貸マンションを借入で取得し、路線価等に基づく評価(合計約3億3,000万円)で申告した結果、相続税が0円になった事案について、国税庁長官の指示による鑑定評価額(合計約12億7,300万円)での課税が適法とされました。
根拠は財産評価基本通達の総則6項、「著しく不適当と認められる場合は国税庁長官の指示を受けて評価する」という規定です。
判決は、近い将来の相続で税負担が減ることを知り、期待して取得した点を重く見ています。
新ルールで「6割」に寄せたとしても、相続税対策以外の目的を説明できなければ、この壁は今も残ります。
もう一つの壁は、贈与の場面にあります。
ローン付きのマンションをお子さまに贈与する「負担付贈与」や、相続税評価額を少し上回る価格での親族間売買は、土地・建物については相続税評価額ではなく「通常の取引価額」で評価されます。
相続税評価額6,000万円・時価1億円・ローン残高5,000万円のマンションを負担付で贈与すると、贈与税の課税対象は1,000万円ではなく5,000万円。
「評価額でいけると思った」が最も高くつく場面です。
4. 相続から逆算したマンションの持ち方
第一に、所有マンションの評価額を新ルールで計算し直し、相続税の概算を更新します。
国税庁が公表している区分所有補正率の計算明細書に、登記事項証明書と固定資産税課税明細の数字を入れれば計算できます。
第二に、これから購入を検討する場合は、評価差だけを目的にしないことです。
市場価格の6割評価は依然として現金や上場株より有利ですが、値下がりリスクと流動性、管理費・修繕積立金の負担を差し引いて、それでも持ちたい物件かを問い直してください。
第三に、購入の規模を「相続財産全体の何割か」で見ます。
借入で相続税がゼロ近くになる設計は、最高裁判決の事案そのものです。
賃貸事業として収益が説明でき、相続税以外の保有目的を取得時点の記録として残せる範囲に留めます。
第四に、お子さまへ移すなら、ローンを完済してから贈与するか、相続時精算課税の110万円の基礎控除を使って持分を少しずつ贈与するかを比較します。
ローン付きのまま動かす前に、必ず時価評価の影響を確認してください。
おわりに
当事務所では、マンションや賃貸不動産をお持ちの経営者・オーナーの皆さまと、新ルールでの評価額の計算し直し、相続税の再試算、購入・贈与のタイミングまで、数字で確認しながら一緒に設計しています。
「令和5年以前に立てた相続対策がそのままになっている」「親族に借入付きで贈与したい」といったご相談も歓迎です。
経営理念「ともに未来を描く」のとおり、次の世代に渡す形から逆算して、今打つべき一手を考えます。
免責事項
本記事は執筆時点の法令・通達等に基づく一般的な情報提供を目的としており、個別の事案に対する税務・法務上の助言ではありません。
実際の判断にあたっては、必ず税理士等の専門家にご相談ください。
本記事の内容によって生じたいかなる損害についても、当事務所は責任を負いかねます。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


