
「本業は売りたい、でも本社の土地は残したい」は叶いますか?──会社分割で“売る会社”と“残す会社”を分ける3つの視点
投稿日:2026年10月12日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「後継者がいないので本業は譲りたい。
ただ、先代から受け継いだ本社の土地建物は手元に残したい」「不動産まで含めると金額が大きすぎて買い手が見つからない」──M&Aのご相談では、“売りたいもの”と“残したいもの”が一つの会社に同居しているケースが本当に多いです。
実は、この切り分け方ひとつで、手取り額と譲渡後の生活収入が大きく変わります。
今日は、
①なぜ不動産を残す設計が有効なのか、
②3つのスキームで税金と手取りがどう変わるのか、
③見落としやすいコストと実務の勘所、
の3つの視点で整理します。
◆ 目次
1. なぜ「不動産を残す」のか──買い手の資金負担と、売り手の譲渡後収入
2. 3つのスキーム比較──事業譲渡・分社型分割・分割型分割で手取りはこう変わる
3. 分割型分割が「適格」になる理由と、見落としやすい3つのコスト
4. 実務の勘所──賃貸借契約・銀行・順番
1. なぜ「不動産を残す」のか──買い手の資金負担と、売り手の譲渡後収入
M&Aの実務では、買い手の資金負担の関係で、不動産を売り手に残して事業だけを譲渡する形が少なくありません。
本業の営業利益5,000万円、本社の土地建物の時価2億円の会社なら、営業権を営業利益の3年分と見て本業の値段は1億5,000万円前後。
不動産を含めると3億5,000万円規模になり、買い手の借入余力を超えてしまうのです。
一方、売り手にとって不動産を残すことには別の意味があります。
譲渡後、その不動産を買い手に貸せば、毎月の家賃が“譲渡後の生活収入”になるからです。
売却代金という一時金と、家賃という継続収入の二本立て。
老後設計として非常に強い形です。
ただし、切り分け方を誤ると、手取りが半分近くに目減りします。
2. 3つのスキーム比較──事業譲渡・分社型分割・分割型分割で手取りはこう変わる
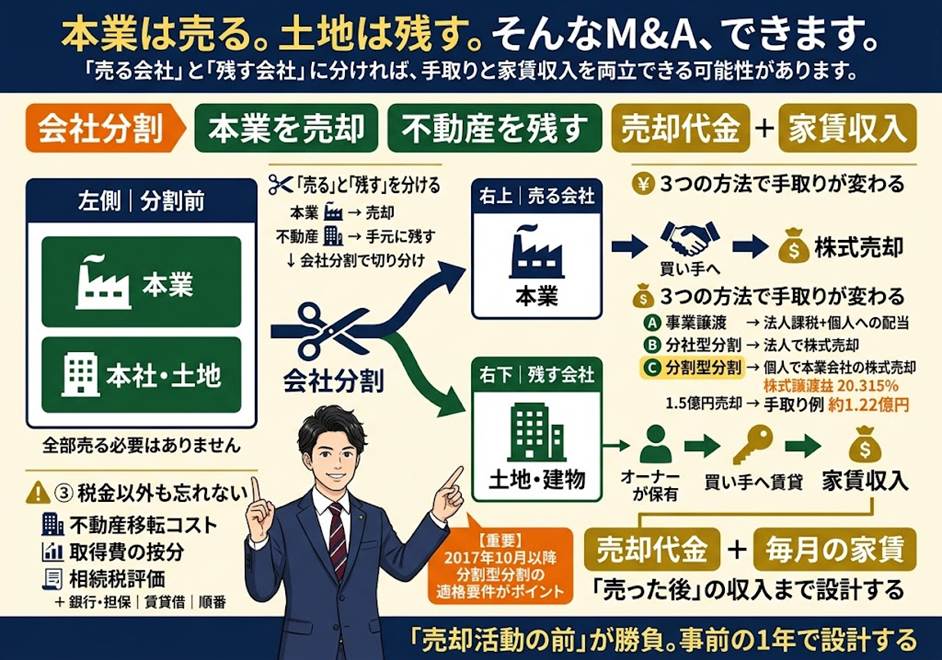
【A】事業譲渡:会社が本業(資産・負債・契約・従業員)を買い手に売り、会社には不動産と売却代金が残ります。
シンプルですが、譲渡益に法人税等(実効税率で3割台)がかかり、その現金をオーナー個人が配当で受け取ると総合課税(最高で5割超)。
税金が二段階でかかるうえ、許認可の再取得や契約の個別承継、消費税も伴います。
【B】分社型分割+子会社株式の譲渡:本業を新会社に切り出し、元の会社が新会社株式を買い手に売る方法です。
組織再編税制は「移転した資産に対する支配の継続」を適格の条件にしているため、新会社株式を売る見込みがあれば分割は非適格となり、本業の資産の含み益にその時点で課税されます。
株式の売却益にも法人税がかかり、個人に届くのはやはり配当経由です。
【C】分割型分割+元の会社の株式譲渡:発想を逆にします。
“残したい不動産”を新会社に切り出し、その新会社の株式はオーナーが受け取る。
本業が残った元の会社の株式を、オーナー個人が買い手に売る方法です。
個人の株式譲渡益は申告分離課税で税率20.315%。
法人段階の課税を挟まないため、3つの中で最も手取りが残りやすい構造です。
先ほどの例で、本業の株式を1億5,000万円で売却し取得費が1,000万円なら、Cの税額は約2,800万円、手取りは約1億2,200万円。
Aで同じ金額を会社が受け取り、法人税等を払った残りを配当で受け取ると、手取りは概ね5,000万〜6,000万円台まで下がります(受け取り方で変動します)。
しかもCでは、不動産がオーナー100%の新会社に簿価のまま残ります。
3. 分割型分割が「適格」になる理由と、見落としやすい3つのコスト
「Cも元の会社の株を売るのだから非適格では?」と思われるかもしれません。
ここが制度の要点です。
2017年10月以降、支配関係のある法人間の分割型分割では、支配の継続が求められるのは「分割承継法人(不動産を受け取る新会社)の株式」についてだけになりました。
不動産を受け取る新会社をオーナーが持ち続ける見込みであれば、本業が残った元の会社の株式を売却する見込みがあっても、適格要件には抵触しません。
オーナーと親族で100%を保有する同族会社なら、金銭等を交付しないこと、株主構成どおりに株式を按分交付することが主な要件になります。
ただし、法人税がかからないからといって、コストがゼロではありません。
第一に流通税。
登録免許税・不動産取得税は、法人税の適格・非適格とは別の判定です。
会社分割による不動産の移転登記には登録免許税(原則、不動産の価額の2%)がかかり、固定資産税評価額1億2,000万円なら240万円。
不動産取得税には会社分割の非課税枠がありますが、事業として引き継ぐこと・従業者の概ね8割を引き継ぐことなど独自の要件があるため、「不動産だけを移す」設計では課税(数百万円)を織り込んでおく必要があります。
第二に取得費の按分。
適格分割型分割では、オーナーが持っていた元の会社株式の取得費が、元の会社と新会社の株式に純資産比率で振り分けられます。
売却する株式の取得費が小さくなる分、譲渡益は増えます。
第三に相続税評価。
不動産だけを持つ新会社は、総資産に占める土地の割合によっては「土地保有特定会社」に該当し、純資産価額のみで評価されることがあります。
M&Aの手取りは最大化できても、相続で株価が想定より高くなる。
出口の先まで見ておく必要があります。
4. 実務の勘所──賃貸借契約・銀行・順番
一つ目は賃貸借契約です。
譲渡後の家賃は買い手のデューデリジェンスで必ず見られます。
相場と乖離した家賃は減額要因になり、買い手が数年で移転すれば家賃収入は途絶えます。
契約期間、中途解約条件、賃料改定ルールを最終契約と同時に固めておくことが鍵です。
二つ目は銀行です。
会社分割には原則として債権者保護手続きが必要で、不動産に担保がついていれば担保の付け替えと銀行の同意が欠かせません。
最終契約の前に金融機関と設計を共有しておくべきです。
三つ目は順番です。
適格要件の判定は「分割の直前」に行われます。
理想は、売却活動を始める前に、分割・賃貸借・担保の3点を整えておくこと。
この“事前の1年”が、価格と手取りの両方を守ります。
おわりに──「ともに未来を描く」
当事務所では、税務申告にとどまらず、組織再編・事業承継・M&Aの設計から、金融機関との調整、譲渡後の相続対策までを一体でご支援しています。
「本業は譲りたいが、この土地は残したい」という想いは、正しい順番で設計すれば両立できます。
経営理念「ともに未来を描く」のもと、売った後の人生まで含めた出口設計をご一緒したいと考えています。
まずは、貴社の貸借対照表を一緒に眺めるところから始めませんか。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


