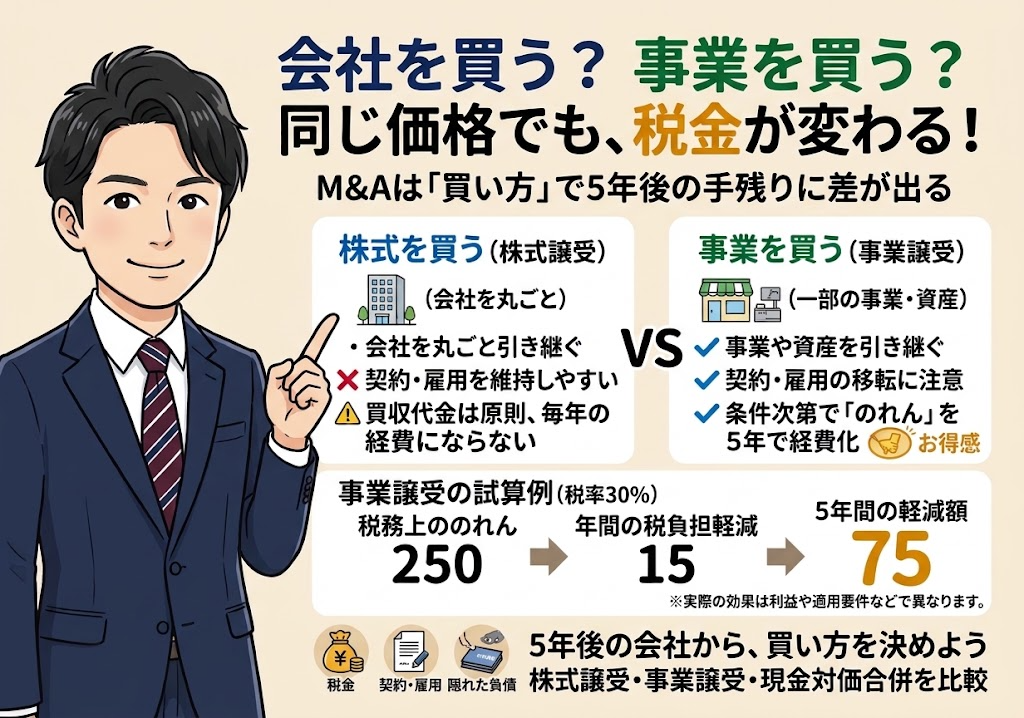
会社を買うか、事業を買うか。同じ価格で買っても、買った後の税金は変わることをご存じですか?
投稿日:2026年11月12日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「後継者がいない会社を引き継いでほしい」「取引先から事業を譲りたいと相談された」。
成長戦略としてM&Aを考える経営者が増えています。
ところが、多くの方が価格と条件の交渉に集中し、「買い方」の違いが買収後の税金とキャッシュを大きく変えることを見落としています。
同じ価格で会社を買っても、株式を買うのか、事業を買うのかで、税務上の扱いはまったく別物になります。
本稿では買い手の立場から、次の3つの視点を整理します。
1.同じ対価でも、帳簿に残るものが違う
2.数字で見る「資産調整勘定」の効果
3.株式譲受と事業譲受、それぞれの落とし穴
4.未来から逆算して買い方を決める
1.同じ対価でも、帳簿に残るものが違う
買い手が会社を取得する方法は、大きく分けて三つあります。
株式を買う方法(株式譲受)、事業を買う方法(事業譲受)、そして相手の会社を現金を対価として吸収する方法(現金対価合併)です。
税務上の最大の違いは、支払った対価が何として残るかです。
株式を買った場合、支払対価の全額が「株式の取得価額」になります。
この金額は、将来その株式を売却するまで費用になりません。
つまり、買った後に毎年の利益と相殺できるものは何もありません。
一方、事業譲受や現金対価合併のように、非適格の再編で事業を丸ごと引き継ぐ場合は、対価が受け入れた資産・負債の時価純資産を上回った差額が「資産調整勘定」として計上されます。
いわゆる税務上ののれんです。
これは取得後60か月で均等に取り崩され、損金になります。
2.数字で見る「資産調整勘定」の効果
具体的な数字で確認します。
X社が、S社の事業を1,200で買うケースを考えます。
・引き継ぐ資産・負債の時価純資産は1,000
・このほか、従業員の退職給与債務の引受けが50
・支払対価は1,200
このとき、資産調整勘定は 1,200 -(1,000 - 50)= 250 となります。
これを60か月で取り崩すので、毎年50が損金に算入されます。
損金経理の手続きは不要で、会社の意思にかかわらず自動的に損金となります。
実効税率を仮に30%とすると、年間の法人税等の軽減額は50×30%=15、5年間で75です。
対価1,200のうち250分は、5年かけて税金を減らす効果を持つ計算になります。
株式譲受ではこの効果はまったく生じません。
数字から読み取るべき意味は、買収価格の交渉だけでなく、「買い方」で将来のキャッシュ・フローが変わるということです。
価格を数%値切る努力と同じか、それ以上の差が出ることもあります。
ただし、資産調整勘定が計上されるのは、事業とその主要な資産・負債の概ね全部が移転する非適格の再編に限られます。
事業の一部だけを切り出して譲り受ける場合は、計上されないことがあるため、事前の確認が欠かせません。
3.株式譲受と事業譲受、それぞれの落とし穴
では、資産調整勘定が出る事業譲受のほうが常に有利かというと、そうとも限りません。
実務では次の点を並べて比較します。
【株式譲受の特徴】
・許認可・契約・従業員の雇用関係が原則そのまま続くため、事業の中断リスクが小さい
・対象会社に繰越欠損金があれば残る。
ただし、その後に合併などを行う場合は、支配関係発生後5年以内であれば欠損金の利用制限(みなし共同事業要件など)に注意が必要
・簿外債務や偶発債務も会社ごと引き継ぐため、デューデリジェンスが重要
【事業譲受(現金対価合併を含む)の特徴】
・資産調整勘定が計上され、5年間で損金算入できる(逆に、対価が時価純資産を下回れば差額負債調整勘定が生じ、益金算入となる)
・対象会社の繰越欠損金は引き継げない
・契約・許認可・雇用を個別に移す手間がかかる。
不動産があれば不動産取得税・登録免許税が生じ、消費税の取扱いも確認が必要
なお、売り手側にも事業譲渡益などの課税が生じます。
現金対価合併の例では、その租税債務の分だけ対価が下がる(先ほどの例では1,200ではなく1,141)といった形で、売り手の税負担が価格に反映されることもあります。
買い手の有利不利だけでなく、売り手の手取りも含めた全体最適で考えることが、交渉をまとめるコツです。
4.未来から逆算して買い方を決める
私なら、次の順番で検討します。
まず「5年後、この事業をどうしたいのか」を決めます。
そのうえで、三つの案を比較します。
・A案:株式譲受のあとに、グループ内で再編する。
事業の継続性とのれん(人・取引先)の維持を優先できる。
将来の適格再編を見据え、支配関係の期間や欠損金の制限を事前に確認する
・B案:事業譲受。
資産調整勘定による節税効果と、簿外債務の遮断を優先できる。
ただし移転の手間とコストがかかる
・C案:現金対価合併。
一体的な統合がしやすいが、売り手側の課税関係が複雑になる
意外と見落とされがちなのが、「非適格は避けるべき」という思い込みです。
会社の状況によっては、非適格の再編のほうが、欠損金の制限を避けられたり、のれんを損金にできたりして有利になることがあります。
確認していただきたいのは次の三点です。
買収を検討している相手に、繰越欠損金や含み損はありませんか。
その事業は許認可や契約の承継が重要ですか。
そして、買収後の5年間で、その損金の効果を受け止められるだけの利益が自社にありますか。
当事務所では、顧問業務を通じて、日々の税務だけでなく、組織再編・事業承継・M&Aの局面でも、お客様の経営に伴走しています。
買うか売るか、どの形で進めるか、その後の統合をどう設計するかまで、数字と実務の両面からご一緒に考えます。
当事務所の経営理念は「ともに未来を描く」です。
5年後、10年後の会社の姿から逆算して、最適な一手を一緒に描いていきましょう。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。