
金利上昇局面で大家が打つ一手 借換えと繰上返済の判断
投稿日:2026年07月02日
朝4時起きの税理士、丸山です。
本日は「金利上昇と資金繰り対策」について、金利が上がったときに大家さんが実際に打つべき一手という視点からお話しします。
「金利が上がってしまったら、もう打つ手はない」
――そう思い込んでいませんか。
確かに変動金利の借入なら、金利上昇は自動的に返済負担を押し上げます。
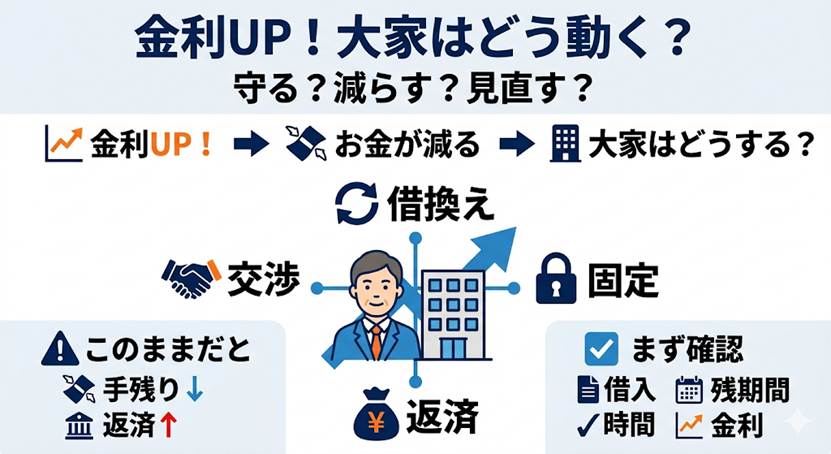
しかし、上がった金利をただ受け入れるか、借換え・繰上返済・金利交渉・固定化という選択肢を能動的に使うかで、5年後10年後のキャッシュは大きく変わります。
長らく続いた低金利が転換点を迎えた今こそ、惰性で組んだローンを見直す絶好のタイミングです。
実は、対策の打ちようはいくらでもあるのです。
金利上昇は「返済額」より先に「資金繰り」を削る
たとえば借入1億円・残期間25年・元利均等返済で、金利が1.0%から2.0%へ上がったとします。
年間返済額はおよそ452万円から508万円へ、月にして約4.7万円増えます。たった1%でも、家賃が変わらなければこの差額はそのまま手元資金から消えていきます。
怖いのは、決算書上は黒字でも現金が回らなくなる「黒字倒産」型の資金ショートです。
まずは全借入の金利タイプ・残高・残期間を一覧化し、金利が1%・2%上がったら毎月いくら増えるかを数字で把握することが第一歩です。
借換えは「金利差」だけで判断してはいけない
金利が下がる先を見つけて借り換えれば得――とは限りません。
借換えには抵当権の設定費用、登録免許税、事務手数料、保証料などで借入額の2%前後の諸費用がかかります。
1億円なら200万円規模です。
判断の目安は、①金利差がおおむね0.5%以上、②残期間が10年以上、③残高が1,000万円以上、の3条件が揃うかどうか。
さらに見落としがちなのが、借換えで残期間を延ばすと総返済額は増える点です。
月々を楽にしたいのか、総額を抑えたいのか、目的を先に決めてから条件を比べることが大切です。
繰上返済は「手元資金」と「節税」の天秤で決める
金利が上がると繰上返済で借入を減らしたくなりますが、現金を一気に減らすのは危険です。
繰上返済の利息軽減効果は、いわば「金利と同じ利回りの運用」に相当します。
金利2%なら2%の確実なリターンですが、その分だけ手元の防衛資金は薄くなります。
空室や大規模修繕に備える現金(家賃年収の半年分が一つの目安)を確保したうえで、余剰資金の範囲で行うのが鉄則です。
また、支払利息は不動産所得の経費ですから、繰上返済で利息が減れば節税効果も減ります。
返済による安心と、利息の節税メリットを天秤にかける視点が欠かせません。
丸山会計は「ともに未来を描く」資金戦略を提案します
私たちは確定申告の数字を整えるだけの税理士ではありません。
金利が動く局面こそ、借換え・繰上返済・法人化による融資組換えまで含めて、お金の流れ全体を設計し直す好機だと考えています。
決算書を「銀行から評価される一枚」に磨き上げ、次の融資を有利に引き出すところまで踏み込むのが、提案型の『攻める税理士』としての私たちの役割です。
経営理念である「ともに未来を描く」とは、目先の返済不安に寄り添うだけでなく、10年後も資金が回り続ける道筋を一緒に描くことに他なりません。
第三の選択肢――金利交渉と固定化でリスクを止める
借換えも繰上返済も難しい場合、見落としてはならないのが現在の金融機関との金利交渉です。
家賃の入金や納税をきちんと続けてきた優良な取引先であれば、他行の提示条件を材料に「金利を見直してほしい」と交渉する余地は十分にあります。
実際、0.2〜0.3%の引下げが実現すれば、1億円の残高で年20〜30万円の改善になります。
あわせて検討したいのが、変動金利から固定金利への切替えです。
固定化すると当初の金利は変動より高くなりますが、今後さらに金利が上がってもキャッシュフローが読めるという安心が手に入ります。
すべてを固定にするのではなく、借入の一部だけ固定化して「上昇リスクの上限を決める」という折衷案も有効です。
まとめ
金利上昇は防げませんが、対策は能動的に打てます。
まず全借入を数字で棚卸しし、借換えは金利差・残期間・残高の3条件で、繰上返済は手元資金と節税効果を天秤にかけて判断する。
迷ったときは早めに専門家へ相談し、資金が回り続ける設計図を描くことが、金利上昇時代を生き抜く大家の最善手です。
本記事は一般的な情報提供を目的としており、個別の税務相談については専門家にご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


