
大家の法人化はいつが得?所得900万円で変わる損益分岐点
投稿日:2026年07月06日
朝4時起きの税理士、丸山です。
本日は不動産オーナーの「法人化のタイミング」を、損益分岐点という視点からお話しします。
「法人化なんて、もっと物件が増えてから考えればいい」「サラリーマン大家の自分には関係ない話だ」——そう思っていませんか。
実はこれ、毎年数十万円の税金を払い過ぎる典型的な落とし穴です。
法人化は規模ではなく、所得の水準とタイミングで決めるもの。
判断が一年遅れるだけで、取り返せない節税機会を失うこともあります。
今日は具体的な数字で、その分岐点をはっきりさせましょう。
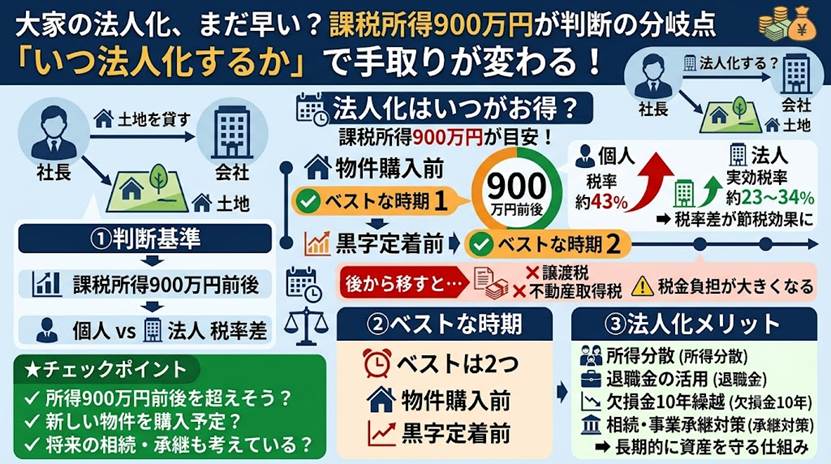
損益分岐点は「課税所得900万円」が一つの目安
個人の不動産所得には所得税と住民税がかかります。
所得税は超過累進課税で、課税所得が900万円を超えると税率は33%(住民税10%と合わせて43%)、1,800万円超では合計約50%に達します。
一方、中小法人の実効税率はおおむね23〜34%程度。
つまり所得が増えるほど、個人で持つより法人で持つほうが税率は低くなるのです。
ざっくりした目安として、不動産所得が安定して900万円前後を超えてくると法人化のメリットが税率差で表れ始めます。
例えば課税所得1,200万円なら、個人の限界税率43%に対し法人は約30%。
単純化すれば差は13ポイント、所得の上積み部分で年100万円規模の差が生じる計算です。
さらに後述する所得分散効果を加えると、分岐点はもっと手前に下りてきます。
タイミングの鉄則は「物件購入前」と「黒字定着前」
法人化で最も惜しいのが「タイミングの逃し」です。
すでに個人で所有する物件を後から法人へ移すと、譲渡所得課税や登録免許税・不動産取得税といった移転コストが重くのしかかります。
これから物件を増やす予定があるなら、購入は最初から法人名義で——これが王道です。
もう一つの鍵が消費税です。
新設法人は資本金1,000万円未満であれば、原則として設立後一定期間、消費税の納税義務が免除されます。
テナントビルや店舗など課税売上のある物件では、この免税期間をどう活かすかで手残りが変わります。
「黒字が定着して税負担が重くなってから慌てて動く」のではなく、利益が伸びる前に器を用意しておく。
先回りの設計こそが効くのです。
法人化で広がる「攻めの節税」の打ち手
法人化の効果は税率差だけではありません。
第一に役員報酬による所得分散です。
オーナー本人や配偶者・子に役員報酬を支払えば、給与所得控除を使いながら家族間で所得を分散でき、世帯全体の税率を引き下げられます。
第二に退職金。
長期にわたり積み立て、退職所得控除と1/2課税という優遇を使えば、出口で大きな差が生まれます。
さらに法人は欠損金を最大10年間繰り越せるため、大規模修繕や空室で赤字が出た年の損失を将来の黒字と相殺できます。
生命保険の活用余地も個人より広く、何より法人は相続・事業承継の器として極めて優秀です。
株式の形で資産を承継できるため、計画的な生前移転や納税資金対策にも直結します。
丸山会計事務所が描く「ともに未来を描く」法人化
法人化は、設立して終わりではありません。
役員報酬の最適額、社会保険料とのバランス、物件の移転スキーム、そして10年先の承継まで——すべてを連動させて初めて効果が最大化します。
私たちは確定申告の代行だけでなく、お金が大きく動くこの局面でこそ、踏み込んだ提案をする「攻める税理士」でありたいと考えています。
丸山会計事務所は「知らなかったことで損をした」をなくす。
それが私たちの使命です。
法人化を検討すべきか迷う今こそ、ともに未来を描く第一歩を踏み出していただきたいと思います。
まとめ
法人化の判断軸は規模ではなく所得とタイミングです。
課税所得900万円前後が税率差の目安で、所得分散を加えれば分岐点はさらに手前に。
物件購入前・黒字定着前に動くのが鉄則です。
役員報酬・退職金・欠損金10年繰越・承継対策まで見据えた設計で効果は最大化します。
迷ったら早めにご相談ください。
本記事は一般的な情報提供を目的としており、個別の税務相談については専門家にご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


