
塩漬け土地を収益化 税務で差がつく土地活用5つの視点
投稿日:2026年07月11日
朝4時起きの税理士、丸山です。
本日は「土地の有効活用と税務上の注意点」について、塩漬けになった土地を収益化する視点からお話しします。
「土地は持っているだけなら、たいして税金はかからない」——これは多くの地主さんが抱く誤解です。
実際には、更地のまま放置している土地ほど固定資産税の負担は重く、いざ相続が起きたときの評価額も高止まりします。
つまり「何もしない」という選択こそ、毎年じわじわと現金を失う、最もコストの高い選択肢なのです。
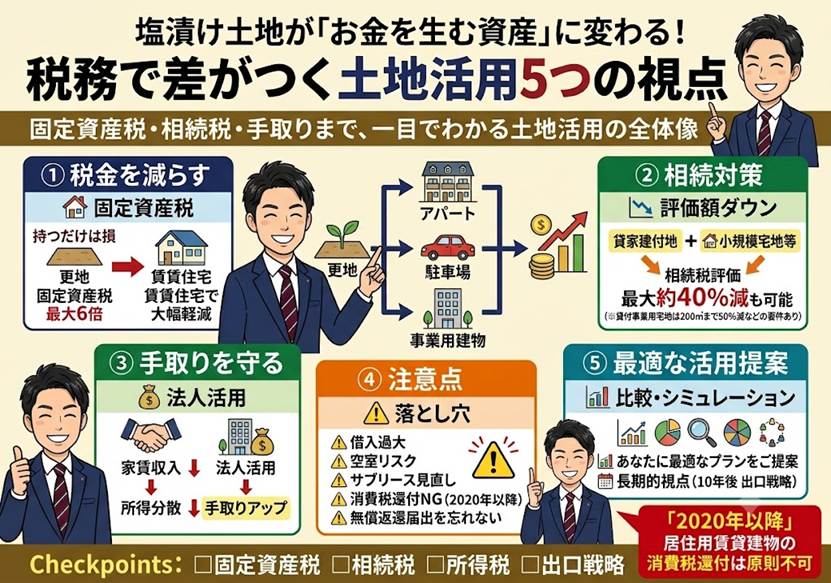
今日は、塩漬けの土地を収益資産に変えるための税務上の勘所を、5つの視点に整理してお伝えします。
視点① 更地のまま持つと固定資産税が最大6倍になる
住宅用地には固定資産税を軽減する特例があり、200平方メートルまでの小規模住宅用地は課税標準が6分の1、都市計画税も3分の1に圧縮されます。
ところが更地や青空駐車場のままだと、この特例は使えません。
たとえば評価額3,000万円の土地に賃貸住宅を建てれば、固定資産税の課税標準が500万円相当まで下がり、年間で数十万円単位の差が生まれることも珍しくありません。
「建てる前」と「建てた後」で毎年の保有コストが大きく変わる、これが第一の視点です。
視点② 賃貸建築で相続税評価は2〜3割下がる
更地は相続税評価では満額(自用地評価)で課税されます。
しかし賃貸アパートを建てると、その土地は「貸家建付地」となり、借地権割合と借家権割合に応じて、おおむね2割前後評価が下がります。
さらに建物自体も固定資産税評価額をベースに、賃貸中であれば3割減で評価されます。
加えて、一定の要件を満たす貸付事業用宅地等であれば、小規模宅地等の特例で200平方メートルまで評価を50%減額できます。
これらを重ねると、更地で1億円だった評価が6,000万円台まで圧縮されるケースもあり、相続税の負担を大きく変える決定打になります。
+αの視点:アパートを建てなくても「アスファルト舗装」で評価額は半分に 「アパートを建てるほどの借金はしたくない」という場合でも、更地を貸駐車場にすることで評価を下げる手法があります。
ただし、ロープを張っただけの「青空駐車場」では評価は下がりません。
アスファルト舗装などを施し「構築物の敷地」として貸付事業に供することで、初めて小規模宅地等の特例(貸付事業用宅地等)の対象となり、200平方メートルまで相続税評価額を50%減額することが可能になります。
初期投資を抑えつつ評価を下げる有効な手立てです(※一定規模での相続開始前3年以内に新たに貸付けを始めたものを除く)。
視点③ 所得の出口を設計して手取りを守る
収益化で家賃収入が増えると、今度は所得税と住民税が重くのしかかります。
個人の不動産所得は累進課税で、課税所得900万円を超えると所得税・住民税合わせて約43%、4,000万円超では約55%にまで達します。
そこで、所得が一定規模を超えたら資産管理法人へ建物を移し、役員報酬として家族へ所得を分散する手法が有効です。
法人化により実効税率を抑えつつ、退職金や生命保険を使った将来の承継対策にもつなげられます。
「いくら稼ぐか」だけでなく「どの器で受けるか」を設計することが、手取りを守る分かれ道になります。
+αの視点:親の土地に法人の建物を建てるなら「無償返還の届出」を忘れずに 所得分散のために「土地は親名義のまま、新たに作る資産管理法人(会社)名義でアパートを建てる」という手法は実務の定番です。
しかしこの時、法人が親に対して多額の「権利金(借地権の対価)」を払わないと、税務署から「会社が親から借地権をタダでもらった(受贈益)」とみなされ、会社に莫大な法人税が課されてしまいます。
これを合法的に防ぐための伝家の宝刀が、税務署に提出する「土地の無償返還に関する届出書」です。
法人を使った土地活用では、この届出と適正な地代の設定が絶対条件となります。
視点④ 収益化に潜む「落とし穴」
ただし、活用すれば必ず得をするわけではありません。
第一に、過大な借入で建てた賃貸物件が空室続きでは、節税どころか資金繰りを圧迫します。
第二に、サブリース(一括借上げ)契約は家賃保証額が数年ごとに見直され、当初想定した利回りが崩れることがあります。
第三に、建築直後に相続が起きると、貸付事業の継続要件を満たさず小規模宅地等の特例が使えない、という事態も起こり得ます。
第四の落とし穴:過去の常識「アパート建築の消費税還付」はもう使えない
10年ほど前まで、アパートやマンションを建築した際に多額の「消費税の還付」を受ける節税スキームが流行していました。
しかし、相次ぐ税制改正(特に2020年以降)により、現在では原則として「居住用賃貸建物」の建築にかかった消費税の還付を受けることは完全に封じられています。
古い知識のまま還付前提で資金計画を立てると、確実に手元資金がショートしてしまうため注意が必要です。
活用は「建てて終わり」ではなく、税負担と収支、そして相続のタイミングまで10年単位で見据えて設計することが欠かせません。
視点⑤ 丸山会計の「攻める土地活用」提案
私たち丸山会計事務所は、単に「アパートを建てましょう」とは言いません。
その土地の固定資産税・相続税評価・所得税、そして将来の出口(売却や承継)までを一枚の絵にして、定期借地・等価交換・法人化など複数の選択肢を数字で比較します。
経営理念である「ともに未来を描く」とは、まさにこのこと。
守りの節税にとどまらず、お金が大きく動くタイミングで納税額に差をつける——それが「攻める税理士」としての私たちの役割です。
こうした土地活用の設計から生まれてきました。
まとめ
塩漬けの土地は、持っているだけで固定資産税と相続税の両面で損をします。
賃貸建築による固定資産税の軽減、貸家建付地・小規模宅地等による評価減を活かしつつ、所得の出口設計と落とし穴への備えを忘れないことが肝心です。
判断は10年先の出口まで見据えて。
気になる土地があれば、まずは数字で比較してみましょう。
※本記事は一般的な情報提供を目的としており、個別の税務相談については専門家にご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


