
その赤字案件、誰がいつまで決めていますか?──売価ゾーンと特別価格ルールで利益を守る3つの視点
投稿日:2026年11月07日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
原材料も人件費も上がり続けるなか、「値上げしたいが、現場が値引きをして帰ってくる」「いつの間にか利幅が薄い商品ばかり増えた」というご相談が増えています。
実は、値上げ以前に整えるべき土台があります。
本稿では、①営業に渡す「売価ゾーン」の決め方、②赤字を隠さず「見える化」する意味、③特別価格を野放しにしない運用ルール、の3つの視点で整理します。
目次
1. 売価は「全社原価+適正利益」から決める
2. 赤字は「見える化」して初めて経営判断になる
3. 特別価格には「期限」と「記録」を持たせる
4. 利益一覧表で棚卸しし、値上げか撤退かを決める
1. 売価は「全社原価+適正利益」から決める
値決めの出発点は、売価を「全社原価に適正な利益を乗せた価格」とすることです。
ここでいう全社原価は、材料費や外注費だけでなく、人件費・販管費・減価償却費など、その製品に関わるすべての費用を合計したものです。
原価は計算するもの、売価は経営者が設定するもの。
この二つを混ぜないことが第一歩です。
そのうえで効いてくるのが「売価ゾーン」です。
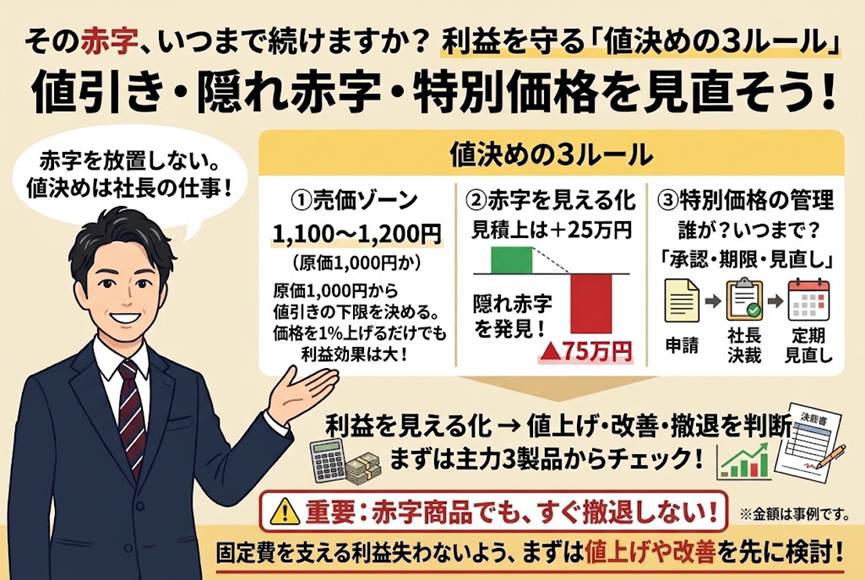
これは営業担当者に与える価格交渉の幅のことで、たとえば「1,100円〜1,200円の間で売ってくること」と、経営者の責任で決めておきます。
例えば全社原価が1,000円/個、年間販売数量が1万個の製品なら、1,100円で売れば利益は100円×1万個=年間100万円、1,200円なら年間200万円です。
ゾーンの下限で満足せず、1%(11円)でも高く売れれば利益は111万円となり、利益は1割以上増えます。
売価の1%は、利益に対しては10%を超える重みを持つのです。
実務アドバイス:まず主力製品だけでも、全社原価を計算し直し、「この価格を割ったら相談」というラインを紙1枚に書き出してみてください。
2. 赤字は「見える化」して初めて経営判断になる
売価ゾーンを外れて売る場面は、現実には必ず出てきます。
固定費の比重が大きい会社では、「赤字だから断る」とも言い切れません。
問題は、赤字で売っていることが誰の目にも分からない状態です。
よくあるのが、原価計算の中身が甘く、実力より低い原価で見積書をつくってしまうケースです。
見積書上は原価1,000円・売価1,050円で「1個50円の利益」に見えても、実際には固定費の配賦を含めた全社原価が1,200円かかっていれば、1個あたり150円の赤字です。
年間5,000個なら、見積上は+25万円のはずが、実際は▲75万円。
社長は「儲かる」と判断して受注し、決算を見て「なぜ利益が増えないのか」と首をかしげることになります。
対策は単純で、全社原価ベースの損益を並べて表示し、赤字なら赤字と明記しておくことです。
判断ミスを防げるだけでなく、「この製品は原価低減か値上げが必要だ」という次のテーマも見えてきます。
実務アドバイス:見積書の原価欄と、全社原価ベースの損益を並べて見る習慣をつけましょう。
数字が食い違うなら、そこに改善の種があります。
3. 特別価格には「期限」と「記録」を持たせる
特別価格での受注を完全になくすことは難しいものです。
大切なのは、「特別」を特別のままにしておくことです。
実際に製品別の利益を稼ぎの悪い順に並べると、何年も前に「戦略的に」特別価格で受けた製品がワースト上位に居座っていることが少なくありません。
当時は理由があっても、惰性で続いているケースがほとんどです。
仮に前述の▲75万円の案件を3年続ければ、累計は▲225万円。
それだけの利益を、惰性が静かに削り続けることになります。
運用は難しくありません。
①特別価格申請書(得意先、特別価格、全社原価、年間利益額、申請理由、今後の取り組み)を書く、②決裁を受けて専用のバインダーに綴じる、③定例の収益改善会議で「まだ続けるのか」を確認する、の3ステップで、紙とバインダーがあれば今日から始められます。
実務アドバイス:申請書には必ず「いつまで」と「次の一手」を書く欄をつくり、決裁者が期限付きで認める形にしてください。
4. 利益一覧表で棚卸しし、値上げか撤退かを決める
最後に、製品ごとの損益を一覧にした「利益一覧表」で現状を棚卸しします。
たとえば次の3製品があるとします(全社原価はいずれも1,000円/個)。
製品Aは売価1,200円×2万個で+400万円、製品Bは売価1,150円×1万個で+150万円、製品Cは売価850円×2万個で▲300万円。
合計は+250万円ですが、利益を押し下げている悪玉は製品Cだと一目で分かります。
ここで安易に撤退すると危険です。
仮に製品Cの変動費が700円/個だとすると、1個あたり150円(850円−700円)、2万個で300万円の限界利益を稼いでいます。
撤退すれば固定費の配賦分600万円が残り、全社利益は250万円から▲50万円へ悪化します。
MQ会計の式(P=V+F+G)で言えば、固定費Fを賄う貢献を失う判断になるわけです。
まずは、製品Cを1,000円に値上げして赤字を解消できるか、数量が減っても限界利益が残るかを検証し、それでも無理な場合に撤退を検討する。
この順番が合理的です。
実務アドバイス:「値上げ」「仕様・条件の見直し」「コストダウン」「撤退」の4つの選択肢を製品ごとに並べ、社長自身が意思決定する場をつくりましょう。
いかがでしたでしょうか。
自社の製品のうち、全社原価を割っているものはいくつあるでしょうか。
それは「いつから」「誰の判断で」続いているでしょうか。
まずは主力3製品から、原価と売価ゾーンを確認してみてください。
当事務所では、税務申告や決算のサポートにとどまらず、製品別・顧客別の損益の見える化、売価ゾーンの設計、値上げ判断のためのシミュレーションなど、値決めと管理会計の面から経営者様をお支えしています。
経営理念「ともに未来を描く」のもと、会社の10年先から逆算した利益体質づくりをご一緒に進めてまいります。
お気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


