
副業の赤字は、本業の給料と相殺して税金を取り戻せる?——判決から学ぶ「事業」と「趣味」を分ける3つの分かれ道
投稿日:2026年10月29日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「副業で赤字が出たら、給料や役員報酬と相殺して、天引きされた所得税を返してもらえる」——そう聞いて、副業を始める方は少なくありません。
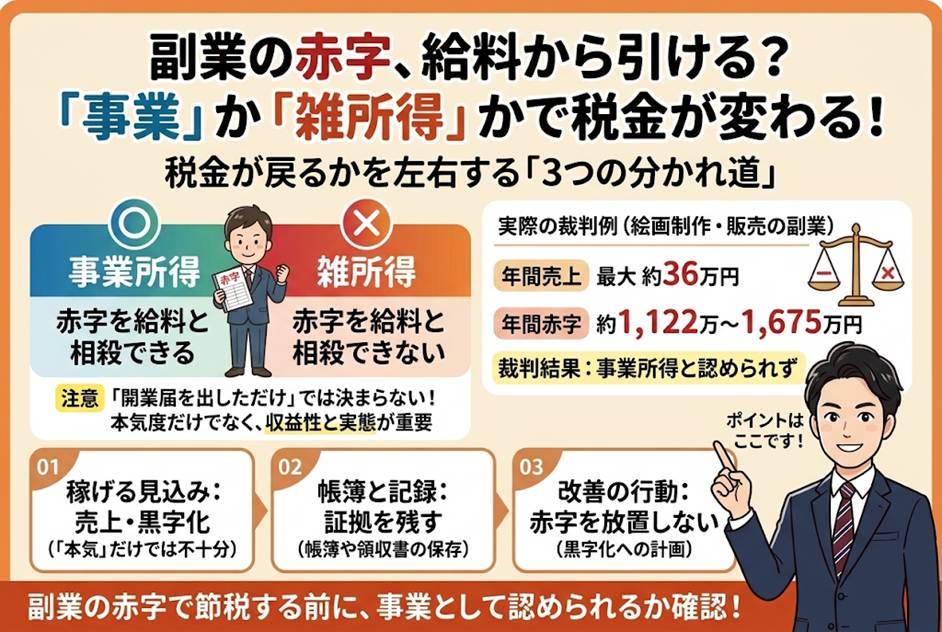
たしかに、その活動が「事業所得」にあたれば、赤字をほかの所得から差し引く「損益通算」ができます。
しかし、税務署に「それは事業ではなく雑所得です」と判断されると、赤字は切り捨てられ、相殺は一切できません。
今回は、実際に裁判で争われた事例をもとに、①どれだけ真剣に取り組んでいても足りないもの、②裁判所が重く見た「収益の見込み」、③いまの通達で求められる帳簿と記録、という3つの視点で整理します。
目次
1. どんな争いだったのか——高収入の医師と、毎年1,000万円超の赤字
2. 争点と、納税者・税務署それぞれの言い分
3. 裁判所の判断——「本気度」よりも「稼げる見込み」
4. 経営者・オーナーが今日からできること
1. どんな争いだったのか——高収入の医師と、毎年1,000万円超の赤字
取り上げるのは、横浜地裁令和3年3月24日判決です。
納税者は勤務医として、多い年で約1億7,000万円という高額の給与収入を得ていました。
そのかたわら、自作の洋画を制作し、個展や画集、版画、ポストカードなどで販売する活動を続けていました。
ところが、平成25年から28年の4年間、この活動の売上は年に3,600円から36万4,500円にとどまります。
一方で、アトリエの賃料や個展の費用などがかさみ、裁判所の認定では毎年1,122万円から1,675万円ほどの赤字でした。
納税者はこの赤字を「事業所得の損失」として給与所得から差し引いて確定申告をし、税務署はこれを認めない更正処分(税務署が申告内容を正す処分)を行いました。
2. 争点と、納税者・税務署それぞれの言い分
争点は一つ、この制作・販売活動から生じる所得が「事業所得」か「雑所得」かです。
所得税法69条は、事業所得などの赤字をほかの所得から差し引くことを認めていますが、雑所得の赤字は対象外です。
つまり、どちらに区分されるかで、4年分で合計数千万円にのぼる赤字が税金の計算に使えるかどうかが決まります。
納税者の言い分は、「年に何度も個展を開き、画集を出し、アトリエを借り、ホームページで告知もしている。
画家として継続的に、対価を得て活動しているのだから事業だ」というものです。
さらに、「安定した収益が見込めるかどうかは、最高裁が示した基準には入っていない」とも主張しました。
これに対し税務署は、「売上はごくわずかで、費用は給与と預貯金でまかなわれている。
営利を目的とした事業とはいえない」と主張しました。
3. 裁判所の判断——「本気度」よりも「稼げる見込み」
裁判所は納税者の請求を退けました(納税者敗訴)。
控訴審の東京高裁令和3年11月17日判決も結論を維持し、最高裁令和4年4月21日決定で確定しています。
興味深いのは、裁判所が納税者の努力をきちんと認めている点です。
対価を得ていること(有償性)、繰り返し続けていること(継続性・反復性)、自分の費用とリスクで行っていること、アトリエという設備があること、相当の労力を注いでいること——これらはすべて「ある」と認定されました。
それでも事業と認められなかった理由は、次の3点です。
第一に、毎年、売上を大きく上回る経費がかかり、収益がまったく出ていないこと。
第二に、資金を借入れではなく本業の給与と預貯金でまかない、赤字が出ても生活に影響がなかったこと。
第三に、売上の大半が親族や知人向けで、収益を改善する具体的で現実的な計画がなかったことです。
裁判所は、事業所得かどうかは最高裁昭和56年4月24日判決の考え方を土台に、諸事情を総合して社会通念で判断するとしたうえで、「相当の期間、継続して安定した収益を得られる可能性」は重要な要素だと明言しました。
事業所得は、事業で得た収益に税を負担する力を認めるものだから、という理由です。
つまり、どれだけ本気で取り組んでいるかよりも、客観的に見て稼げる仕組みになっているかが問われた、といえます。
4. 経営者・オーナーが今日からできること
この判決の後、取扱いはより具体的になっています。
国税庁は令和4年10月に所得税基本通達35-2を改正し、令和4年分以後は、取引を記録した帳簿書類を保存していれば、おおむね事業所得として扱うという目安を示しました。
ただし、帳簿があっても、①収入が例年300万円以下で、本業の収入の10%未満にとどまる場合や、②例年赤字で、赤字を解消する取組みをしていない場合は、個別に判断するとされています。
今回の事例は、いまの目安に照らしても、①②の両方にあてはまりそうです。
社長ご自身の副業や、不動産オーナーが新しく始める事業でも、同じ問いが向けられます。
備えとして、次の3つをおすすめします。
一つ目は、帳簿と請求書・領収書を、最初の取引から残すことです。
二つ目は、赤字の年ほど「黒字化のために何をしたか」を記録することです。
値付けの見直し、販路の開拓、広告の効果測定、事業計画書などが、営利性を示す材料になります。
三つ目は、損益通算を前提にした資金計画を立てないことです。
否認されると、本税に加えて過少申告加算税や延滞税もかかり、数年分をさかのぼって負担することになりかねません。
実務上の注意として、「開業届を出した」「青色申告の承認を受けた」という形式だけでは、事業所得とは認められない点にもご留意ください。
当事務所では、副業や新規事業の所得区分の事前検討から、税務調査への対応まで、実態に即したご相談をお受けしています。
「この赤字は通算できるのか」と迷われたら、申告の前に一度ご確認ください。
経営理念「ともに未来を描く」のもと、数字の裏づけのある意思決定をご一緒に考えてまいります。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


