
「棚一段は、月にいくら稼いでいますか」──自社ブランドと仕入れ品を、同じ物差しで並べた話
投稿日:2026年09月18日
朝4時起きの名古屋の税理士の丸山です。
先日、顧問先のコーヒー豆屋さんの社長から、スマホに一枚の写真が届きました。
写っていたのは、お店の壁一面の棚です。
上のほうには自家焙煎のオリジナルブレンド、下のほうには仕入れたドリップバッグや焼き菓子が並んでいます。
写真のあとに、短い文がひとつ。
「この棚、自分の豆をもっと増やすべきか、仕入れ品を増やすべきか、ずっと迷っています」
私はその写真を、しばらく眺めていました。
小さなお店の棚は、社長の迷いがそのまま形になって並んでいる場所だな、と感じたのです。
自社ブランドは「儲かる」、仕入れ品は「儲からない」?
このお店には、二種類の商品があります。
ひとつは、社長ご自身が焙煎するオリジナルブレンド。
いわゆる自社ブランド、PB商品です。
もうひとつは、問屋さんから仕入れるドリップバッグや焼き菓子。仕入れ商品です。
社長の頭のなかでは、こうなっていました。
「自分の豆は粗利が厚い。仕入れ品は薄い。だから本当は自分の豆を増やしたい。でも仕入れ品もそれなりに売れているから、外せない」
これは、多くの小売店の社長さんが抱えている迷いだと思います。
そして、この迷いを「粗利が厚い・薄い」という一個あたりの感覚だけで考えていると、なかなか答えが出ません。
一度、式に戻る
PQ = VQ + F + G
MQ = F + G
このシリーズで何度も出てきた式です。
お店が固定費Fを払い、利益Gを残すために必要なのは、粗利の総額MQです。一個あたりの粗利Mではありません。
そして小売店には、製造業にはあまりない、はっきりした制約がひとつあります。
棚です。
売場の広さは決まっていて、棚の段数も決まっています。
一段に自分の豆を置けば、その一段には仕入れ品は置けません。
つまり社長が本当に決めているのは「どの商品を売るか」ではなく、「限られた棚一段を、どの商品に貸すか」なのだと、私は思っています。
棚一段を、同じ物差しで測る
そこで社長に、棚一段ごとの数字を出してもらいました。
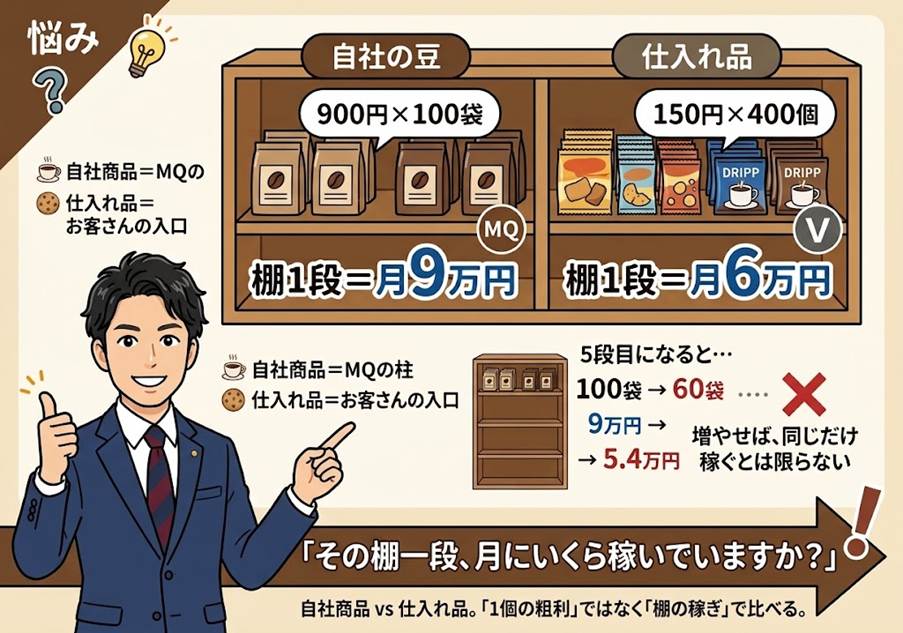
オリジナルブレンド(200g袋)は、P=1,500円、V=600円(生豆代、袋代、焙煎のガス代など)。
一袋のMは900円。
棚一段で、月におよそ100袋売れています。
一段あたりのMQは、900円×100袋=9万円。
仕入れのドリップバッグや焼き菓子は、P=500円、V=350円。一個のMは150円。
一段で、月におよそ400個売れています。
一段あたりのMQは、150円×400個=6万円。
一個あたりの粗利Mで見れば、900円と150円。六倍の差があります。
ところが棚一段が一か月に稼ぐMQで見ると、9万円と6万円。差は一・五倍まで縮みます。
仕入れ品は、粗利が薄いぶんを、回転の速さ、つまりQの多さで取り返しているのです。
このお店の棚は全部で10段。今は自分の豆に4段、仕入れ品に6段。
自分の豆が 9万円×4段=36万円。
仕入れ品が 6万円×6段=36万円。
合わせて MQ=72万円。
月の固定費Fが60万円ですから、Gは12万円です。
「じゃあ、全部自分の豆にすればいいのでは」
写真をくれた社長も、そう思いかけていたのだと思います。
9万円×10段なら90万円。Gは30万円になる計算です。
ここに、落とし穴がひとつあります。
5段目の豆は、4段目の豆ほど売れない
棚を増やせば、その分だけ同じように売れる──とは、限りません。
自分の豆を買ってくださるお客さんの数は、そう急には増えません。
5段目に別のブレンドを置いても、いまの100袋のお客さんが二つ買うか、分かれて買うか。
社長の見立てでは「5段目は月60袋がいいところ」でした。
その一段のMQは、900円×60袋=5万4千円。
仕入れ品の一段、6万円を下回ります。
つまり自分の豆は、「4段目までは棚一段9万円、5段目からは6万円を切る」商品なのです。
棚一段の稼ぎが仕入れ品を下回るところで、増やす手を止める。
そこが、いまのこのお店の「ちょうどいい段数」ということになります。
数字の外にある、もうひとつの役目
もうひとつ、社長と話していて出てきたことがあります。
「焼き菓子を目当てに来て、ついでに豆を買っていかれるお客さん、けっこう多いんですよ」
仕入れ品には、粗利以外の役目があるのです。
それは、人をお店に連れてくること。
自分の豆のQ、あの月100袋を支えているのは、じつは仕入れ品の棚かもしれない。
一段6万円という数字には、この分は入っていません。
逆に、自分の豆には、数字の外の重さもあります。
生豆を先に仕入れ、焙煎し、売れなければ鮮度が落ちて捨てることになる。
使ったVは戻ってきません。
焙煎機の減価償却や、焙煎に立つ時間は、売れても売れなくても出ていく固定費Fです。
仕入れ品は、売れなければ次から仕入れなければいいだけ。抱えるものが軽いのです。
自分の豆と仕入れ品。
どちらが偉いという話ではなく、役目がちがう、ということなのだと思います。
自分の豆はMQの柱。
仕入れ品はお客さんの入口。
以前、「売上を減らして利益を増やす」という回で、粗利の厚い仕事に絞り込んで利益が増えた印刷屋さんの話を書きました。
けれど小売の棚では、粗利の薄い商品が、厚い商品のQを支えていることがある。
同じ引き算でも、棚では少し慎重さが要る、と感じています。
決めるのは、私ではなく社長
私は最後に、こうお伝えしました。
「いまの4段と6段で、ほぼ合っていると思います。
ただ、これは今のお客さんの数を前提にした答えです。
豆のお客さんが増えたら、5段目の数字も変わります」
それで、自分の豆を増やすかどうかは、決まりませんでした。
でも、迷っていた社長の顔は、少し違って見えました。
迷いの中身が、「どっちが儲かるか」から、「豆のお客さんをあと何人増やせば、5段目が9万円になるか」に変わっていたからです。
棚一段は、月にいくら稼いでいますか
小売店の社長さんにお伝えしたいのは、たったひとつ。
商品を「一個あたりの粗利」ではなく、「棚一段が一か月に稼ぐMQ」で並べてみる、ということです。
物差しをそろえると、自社ブランドと仕入れ品が、初めて同じ土俵に立ちます。
そして、その棚一段の数字を眺めていると、「どっちを増やすか」という迷いが、「どうすれば、この一段の数字が上がるか」という問いに、静かに変わっていきます。
次回は、少し趣を変えて、西順一郎先生がMQ会計を発見された1981年のお話を、書いてみたいと思っています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


