
その営業評価、値引きを生んでいませんか?──「売上高」から「MQ」へ変えるだけで利益が残る3つの仕組み
投稿日:2026年10月10日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
原材料も電気代も人件費も上がり、「値上げをしなければ」と分かっていながら、現場からは「値引きしないと数字が取れません」という声が上がる。
多くの中小企業で、経営者の方針と現場の行動がねじれています。
その原因の一つが、営業を「売上高」で評価していることです。
今日は、値決めを支える管理会計の視点から、
①売上高評価がなぜ値引きを生むのか、
②評価の物差しを「MQ(限界利益)」に変えると何が起きるのか、
③値引き・値上げの判断を現場に任せられる数値ルールの作り方、
の3つを整理します。
目次
1. 売上を増やして利益を減らす「頑張り」
2. 評価の物差しを「MQ」に変える
3. 値引きの決裁ルールを「必要数量」で決める
4. 現場に浸透させる3つの仕組み
1. 売上を増やして利益を減らす「頑張り」
ある商品を、1個1,000円で販売しているとします。
仕入や材料など、売った数に比例して出ていく費用(変動費V)が600円。
差し引き400円が1個あたりの限界利益(m)で、m率は40%です。
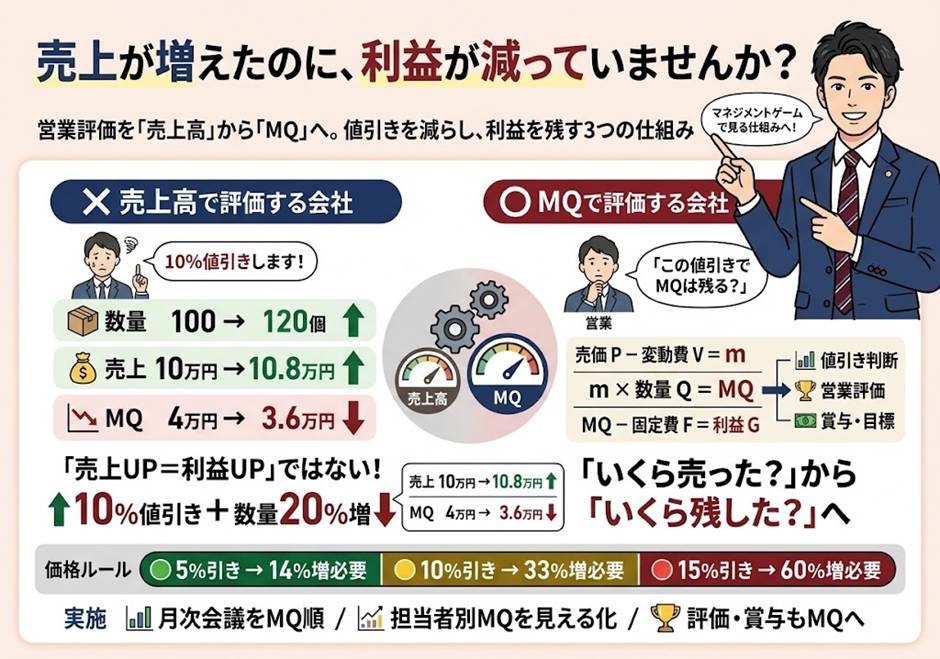
営業担当が「10%値引きすれば、数量を2割増やせます」と提案してきました。
売上高は10万円から10万8,000円へ増えます。
売上高で評価していれば、この担当者は「よくやった」と褒められます。
ところが限界利益で見ると、1個あたりのmは400円から300円に減り、数量が120個になっても、MQ(限界利益の合計)は4万円から3万6,000円へ減っています。
固定費は変わりませんから、減った4,000円はそのまま会社の利益の減少です。
売上を増やしながら利益を減らす。
これは担当者が悪いのではなく、「売上高」という物差しがそう行動させているのです。
2. 評価の物差しを「MQ」に変える
管理会計では、会社の損益をP=V+F+G、つまり「売価=変動費+固定費+利益」という一本の式で捉えます。
売価Pから変動費Vを引いたものがm、これに数量Qを掛けたMQから固定費Fを引いた残りが利益Gです。
会社全体でイメージしてみましょう。
年商1億円、変動費6,000万円、MQ4,000万円、固定費3,600万円、利益400万円の会社があるとします。
ここで全商品を1%値上げし、数量が変わらなければ、MQは100万円増えて利益は500万円。
利益は25%増です。
逆に1%の値引きを許せば、利益は300万円へ25%減ります。
売上高の1%は、利益の25%に相当する。
この「てこ」の大きさを、経営者だけでなく営業の一人ひとりが体感しているかどうかが、値決めの強さを決めます。
つまり評価すべきは「いくら売ったか」ではなく「いくらMQを稼いだか」です。
担当者別・得意先別・商品別にMQを集計するだけで、値引きの多い担当者ほど順位が下がり、行動は自然に変わっていきます。
3. 値引きの決裁ルールを「必要数量」で決める
物差しを変えたら、次は現場が自分で判断できる数値ルールを持たせます。
先ほどの商品(m率40%)で、値引き後もMQを維持するために必要な数量は、次の通りです。
・5%値引き → 数量1.14倍(14%増)が必要
・10%値引き → 数量1.33倍(33%増)が必要
・15%値引き → 数量1.60倍(60%増)が必要
「10%引くなら、33%多く売れる根拠を示してください」と言えるようになると、値引きの相談は激減します。
逆に値上げでは、5%の値上げなら数量が11%減ってもMQは維持できます。
「1割のお客様が離れても利益は減らない」と分かっていれば、経営者も担当者も落ち着いて交渉に臨めます。
実務では、「m率○%を下回る値引きは部長決裁」「新規は初回のみ○%まで担当者判断」といったルールを1枚にまとめ、商品ごとのm率表とセットで営業に渡してください。
4. 現場に浸透させる3つの仕組み
第一に、月次会議の資料を「売上高順」から「MQ順」に並べ替えることです。
順番を変えるだけで、会議の会話が「どれだけ売ったか」から「どれだけ残したか」へ変わります。
第二に、担当者ごとのMQとm率を毎月グラフで見せることです。
数字は責めるためではなく、本人が自分で気づくための材料です。
m率が下がった担当者には「どの得意先で、なぜ」を一緒に確認します。
第三に、賞与や評価表にMQを組み込むことです。
売上高目標を残したままMQも見る、では現場は迷います。
物差しは一本に絞る方が動きやすくなります。
結び
値上げの成否は、交渉の巧拙より前に、「会社が何を評価しているか」で決まっています。
売上高を追わせる限り値引きは止まらず、MQを評価すれば値上げは現場から始まります。
当事務所では、税務申告にとどまらず、商品別・得意先別のMQ集計、値引き決裁ルールの設計、営業評価への落とし込みまで、経営理念「ともに未来を描く」のもと、経営者の皆様と一緒に取り組んでいます。
まずは、直近の月次資料をMQ順に並べ替えるところから始めてみませんか。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


