
「アパートは黒字なら借金を返せる」と思っていませんか?——入居率・元本返済・取得時の費用で手残りが変わる3つの分かれ道
投稿日:2026年11月14日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
賃貸アパートの事業計画で「税引前利益が出ているから大丈夫」と考えていると、数年後に返済資金が足りなくなることがあります。
利益が出ていることと、手元にお金が残ることは別の話だからです。
今日は、建築費1億600万円・10戸のアパートを例に、①利益と返済財源の違い、②入居率による手残りの変化、③取得時の費用と赤字の税務上の扱い、の3つの視点で整理します。
【目次】
1. 利益が出ていても、手残りは別もの
2. 入居率が10ポイント下がると、手残りはどうなるか
3. 取得時の費用・建設中の利息は、誰がいつ経費にするか
4. 赤字になったとき——土地の借入利子と損益通算の落とし穴
1. 利益が出ていても、手残りは別もの
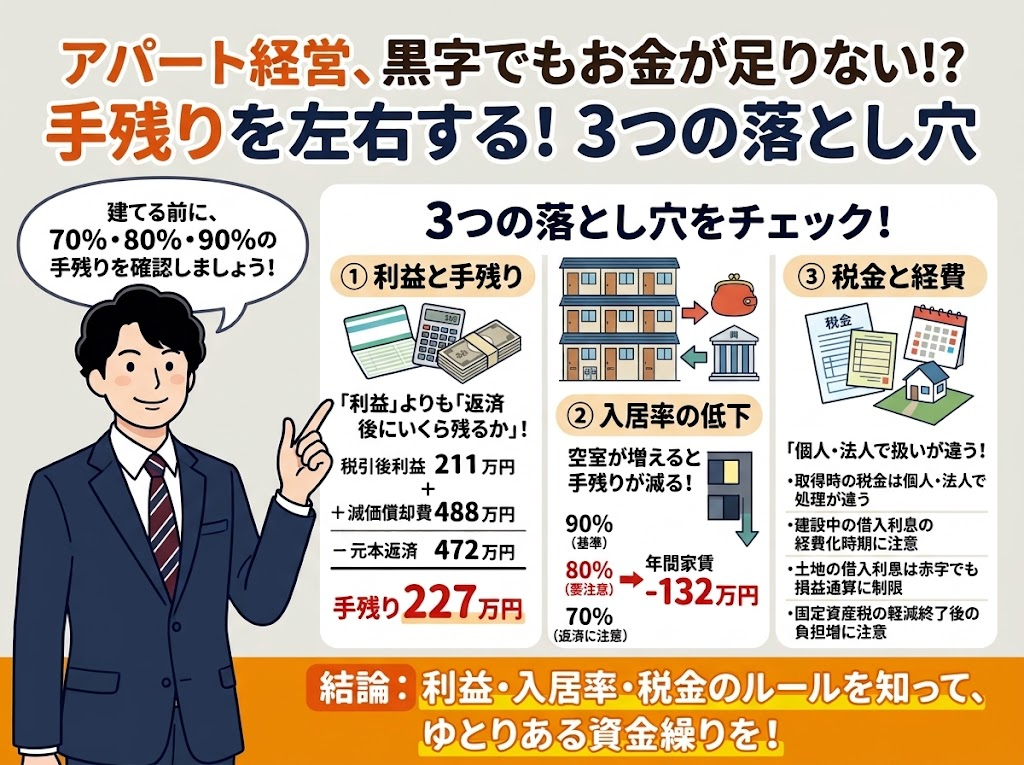
例えば、建築費1億600万円、借入1億380万円(年2.5%・22年・元本均等返済)、10戸で家賃は1戸月11万円、入居率90%と置いてみます。
初年度の収入は礼金を含めて約1,287万円、経費は借入利息や固定資産税、減価償却費などで約1,065万円となり、税引前利益は約222万円です。
ところが、減価償却費約488万円は実際にお金が出ていく費用ではないため、利益に足し戻して「返済財源」を出します。
税金約11万円を引いた後の返済財源は約699万円。
ここから元本返済約472万円を支払うと、手元に残るのは約227万円です。
つまり、利益222万円と手残り227万円はたまたま近い数字になっただけで、意味はまったく違います。
実務では、損益計算書の利益ではなく「税引後利益+減価償却費−元本返済」で毎年の手残りを見ます。
元本均等返済は、返済額が毎年一定で利息だけが減っていくため、計画の初期ほど資金繰りが厳しくなる点にも注意が必要です。
2. 入居率が10ポイント下がると、手残りはどうなるか
先ほどの例では、10戸すべてが埋まると家賃は年間1,320万円です。
入居率が10ポイント下がるごとに、年間約132万円の収入が消えます。
経費の大半は入居者がいなくても発生するため、減った収入はほぼそのまま手残りの減少につながります。
単純計算では、手残り約227万円は入居率が7割強まで下がるとほぼゼロになります。
民間の空室率指標(2025年6月期)では愛知県が14ポイント前後とされており、「全室満室」を前提にした計画は危うい水準です。
また、国土交通省の調査では礼金がある物件は4割強にとどまり、礼金収入を当てにした計画も見直しが必要です。
事業計画では、入居率を90%程度に置くだけでなく、80%・70%の場合の手残りも並べておくことをおすすめします。
数字が示すのは、「何%まで下がると返済が苦しくなるか」という自分だけの損益分岐点です。
3. 取得時の費用・建設中の利息は、誰がいつ経費にするか
建築時には、登録免許税や不動産取得税など、物件を取得するための税金がかかります。
個人が貸家として取得した場合、これらは支出した年の必要経費にできる取扱いです。
一方、法人では取得価額に算入するのが原則で、損金算入も認められています。
同じ費用でも、個人と法人で処理が異なる点は見落とされがちです。
また、住宅の貸付けは消費税が非課税のため、建物の工事代金に含まれる消費税は取得価額に算入して減価償却します。
建設資金の借入利子も、賃貸を始めるまでの期間分は取得価額に算入する取扱いがあります。
この「賃貸を始めた日」は、賃貸借契約の日ではなく、入居募集を行い、いつでも貸せる状態になった日と考えられています。
さらに、新築住宅の固定資産税は軽減期間が終わると負担が増えます。
例では4年目から建物分の固定資産税が約45万円から約90万円へ倍増しています。
軽減期間と要件は制度改正の影響を受けることがありますので、最新の取扱いをご確認ください。
4. 赤字になったとき——土地の借入利子と損益通算の落とし穴
賃貸の初期は、減価償却や利息、諸費用で不動産所得が赤字になることがあります。
この赤字は、給与所得など他の所得と通算(損益通算)できるのが原則です。
ただし、土地を取得するための借入金の利子に対応する部分は、損益通算の対象外とされています。
建物と土地を一括で借りた場合は、まず建物の取得に充てたものとして土地の利子を計算できる、とされています。
青色申告であれば、通算しきれなかった赤字(純損失)を翌年以後3年間繰り越して控除できます。
白色申告では、この繰越しは使えません。
さらに所得税では、借入金が貸家の取得や修繕のために借りたものかどうか、使いみちを厳しく確認されます。
法人の場合と異なり、貸家に直接必要でない借入金の利息は経費にならない可能性があります。
実務上の注意として、赤字が出る年は、申告書上の節税効果だけでなく、手残りがどうなるかを必ず同時に確認してください。
節税になっても資金がなければ経営は続かないからです。
おわりに
アパート経営は、建てる前の事業計画でほぼ結果が決まります。
ご自身の物件で、入居率が何%まで下がっても返済できるか、すぐに答えられるでしょうか。
当事務所では、建築・購入前の収支シミュレーションから、税金と返済を織り込んだ資金繰り、法人化や売却といった出口の検討まで、数字と税務の両面からご一緒に考えます。
経営理念「ともに未来を描く」のもと、5年後・10年後の姿から逆算した計画づくりをお手伝いしますので、お気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


