
「その5%は、誰が上げるんですか」──率で目標を立てた会社で、起きたことの話
投稿日:2026年09月10日
朝4時起きの名古屋の税理士の丸山です。
先月、顧問先の経営計画発表会に呼んでいただきました。
会議室にパイプ椅子をずらりと並べて、社員さんが全員、前を向いて座っている。
ああいう場の空気は、何度お邪魔しても背筋が伸びます。
社長さんがスクリーンにスライドを映して、今期の目標をこう掲げられました。
「今期は、売上高経常利益率5%を目指します」
会場から拍手が起きました。
私も、後ろのほうの席で一緒に拍手をしていました。
ところが休憩時間のことです。
入社三年目くらいの若い社員さんが、紙コップを持ったまま私のところへ来て、こう聞かれました。
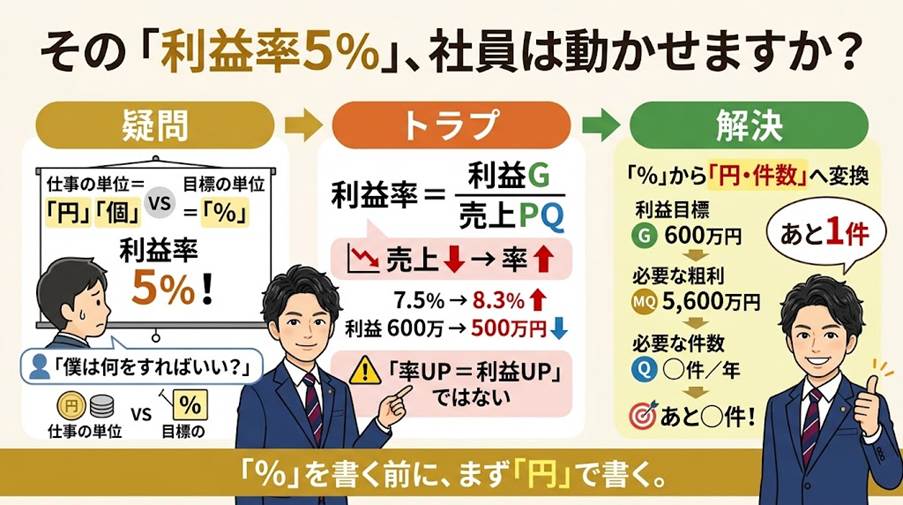
「あの5%って、僕らは、何をどうしたら上がるんですか」
私は、すぐに答えられませんでした。
「率」という仕事をしている人は、社内に一人もいない
売上高経常利益率は、利益Gを売上PQで割った数字です。
つまり分数です。
ここで少しだけ、いつもの式を置かせてください。
PQ = VQ + F + G
会社の中を見わたしてみます。
営業の方は受注(Q)を取ってきます。
現場の方はそれを作って、届けます。
仕入れの方はV(一個あたりの原価)と向き合い、値段(P)を決めるのは社長さんです。
みなさん、「円」と「個」で仕事をしているんですね。
「率」という単位で働いている人は、社内に一人もいません。
あの若い社員さんの質問は、素朴なようでいて、いちばん痛いところを突いていたのだと思います。
分数は、二つの方向から上がってしまう
率がやっかいなのは、上がり方が二通りあることです。
分子のGが増えても上がりますし、分母のPQが減っても上がります。
だから「率を上げよう」と号令をかけた会社は、たいてい二つの道のどちらかへ走り出します。
売上を追いかけるか、経費を削るか。
ある会社の数字で見てみます。デザインの制作をされている会社です。
今期は、売上PQが8,000万円。m率が70%ですから、粗利MQは5,600万円。
固定費Fが5,000万円で、残った利益Gが600万円。
売上高経常利益率は、600万円÷8,000万円で7.5%です。
翌期、この会社は手のかかる大型の案件をひとつ手放しました。
売上PQは6,000万円に下がりましたが、残った仕事は粗利が厚く、m率は75%に上がってMQは4,500万円。
手がかからなくなったぶんFも4,000万円まで下がって、Gは500万円になりました。
率を計算すると、500万円÷6,000万円で8.3%。
たしかに、率は上がっています。
けれど社長さんの手元に残ったお金は、600万円から500万円へ、100万円減っているのです。
以前このシリーズで、売上を三割落として利益を増やした印刷屋さんの話を書きました。
引き算そのものが悪いのではありません。
問題は、率だけを見ていると、その引き算がうまくいったのか、しくじったのかが分からない、ということです。
率は、儲けの大きさではなく「商売の形」を映している
もうひとつ、率には落とし穴があります。
たとえば、食品の卸をされている会社。
売上PQが5億円、m率は12%ですから、粗利MQは6,000万円。Fが5,400万円で、Gは600万円。
売上高経常利益率は、1.2%です。
さきほどのデザインの会社は、同じG600万円で7.5%でした。
社長さんの手元に残るお金は、どちらも600万円。
まったく同じです。
それなのに率は、六倍以上ちがう。
率がちがうのは、儲けの大きさがちがうからではありません。
分母に置いた売上の立ち方が、ちがうからです。
卸売のように、たくさん仕入れてたくさん売る商売は、どうしてもPQが大きく立ちます。
分母が大きければ、同じ利益でも率は小さく出ます。
業界平均の利益率と自社の数字を並べて一喜一憂しても、比べているのは腕前ではなく、商売の形のほうなのかもしれません。
分母を、売上から粗利へ架け替えてみる
では比率は見なくていいのか、というと、そうでもないと思っています。
分母を替えればいいのです。
Gを、PQではなくMQで割ってみます。
MQ = F + G
デザインの会社は、600万円÷5,600万円で、約10.7%。
食品卸の会社は、600万円÷6,000万円で、ちょうど10%。
ほとんど同じ数字になりました。
以前、粗利のうちどれだけが手元に残るかという割合(g/m比率)の話を書きましたが、これはその同じものさしです。
分母に売上を置くと、商売の形のちがいが混ざり込みます。
分母に粗利を置くと、稼いだ粗利をどう使ったかという、社長さんの腕のほうが見えてきます。
目標は、まず「円」で書く
発表会からの帰り道、私はあの若い社員さんの質問を、ずっと考えていました。
もしいま答えるなら、こんなふうに言うと思います。
「社長さんは、今期600万円を残したいと言っています。
固定費が5,000万円だから、粗利は5,600万円いる。
うちの一件あたりの粗利がこれくらいだから、年に何件。
ひと月にすると何件」
ここまで割っていくと、営業の方にも現場の方にも、自分の手が届く数字になります。
5%は動かせませんが、あと一件は動かせます。
率は、あとから出てくる数字です。
額は、先に置ける数字です。
発表会のスライドに%を書く前に、まず円で書いてみる。
どうしても%で掲げたいときは、その横に小さく円を添えておく。
それだけで、社員さんが目標を自分の仕事の言葉に翻訳できるようになると、私は感じています。
次にお目にかかったら、あの若い社員さんに、今度はちゃんとお答えしたいと思っています。
次回は少し趣を変えて、小売店のMQ会計 ── 自社で作った商品と、仕入れて売る商品を、どう組み合わせていくとよいのか、という話を書いてみたいと思っています。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


