
「赤字の製品は、やめていいですか」──個別原価計算とMQ会計、現場が動きやすいのはどちらか、という話
投稿日:2026年10月12日
朝4時起きの名古屋の税理士の丸山です。
月末の夕方、顧問先の工場の事務所で、原価計算を担当されている総務課長さんの隣に座っていました。
机の上には、製品ごとの原価集計表が広げてあります。
課長さんは赤いペンで一行に丸をつけ、ため息まじりに言われました。
「この製品、今月も赤字なんです。
社長に、そろそろやめる話をしようかと」
赤字の製品は、やめていいのか。
その日の私は、ちょうどその問いの前に座っていたのです。
集計表の「赤字」は、どうやってできるか
仮にこの会社を、金属部品をつくる町工場のA社としておきます。
製品はX・Y・Zの三つです。
A社の一年間の数字を、MQ会計の形で並べてみます。
PQ = VQ + F + G
MQ = F + G
固定費Fは年に2,400万円。
何を作っても作らなくても出ていくお金です。
製品ごとの粗利MQは、Xが1,600万円、Yが1,000万円、Zが500万円。
合計で3,100万円です。
ここからFの2,400万円を払うと、利益Gは700万円残ります。
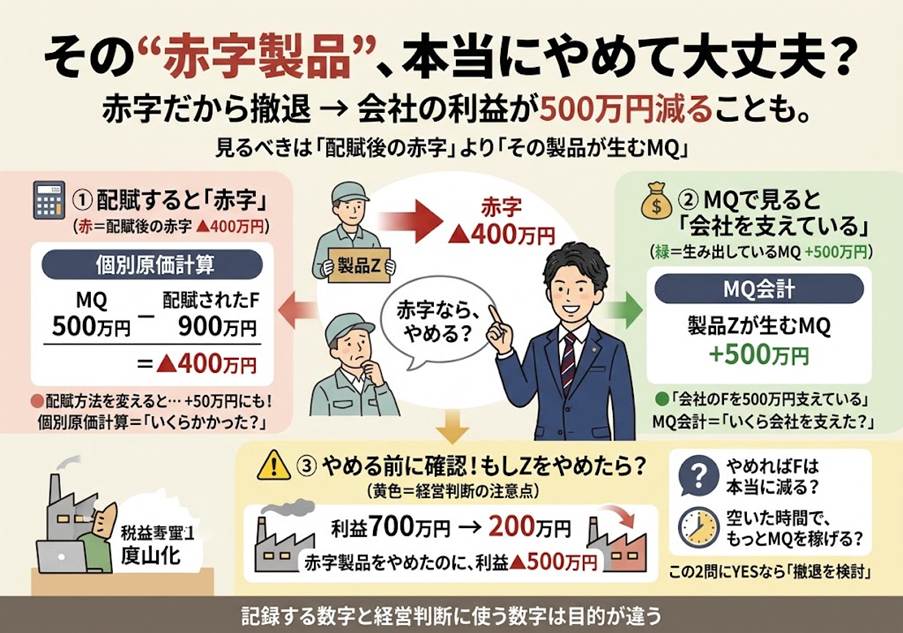
ところが課長さんの集計表は、このFを機械の稼働時間で三つの製品に割り振っていました。
Xに900万円、Yに600万円、Zに900万円。
すると、Xは700万円の黒字、Yは400万円の黒字、Zは400万円の赤字──赤丸の正体は、この割り振りでした。
製品ごとに「いくらかかったか」を計算する方法を、個別原価計算と呼びます。
Zをやめると、利益はどうなるか
では、Zをやめたらどうなるでしょう。
Zが生んでいたMQ500万円はなくなります。
一方、Zに割り振られていた900万円は、消えません。
機械も建物も社員さんも、そこにいるままだからです。
MQは2,600万円、Fは2,400万円のまま。
利益Gは200万円です。
700万円あった利益が、500万円減ってしまいます。
赤字の製品をやめたら、会社の利益が減る。
数字の上では、そうなります。
しかも、割り振りの物差しを変えるだけで、この赤字は動きます。
機械時間ではなく売上の大きさで割ると、Zの負担は450万円。
Zは50万円の黒字に変わります。
同じ製品が、物差しひとつで▲400万円にも、+50万円にもなる。
ということは、この赤字は製品の実力ではなく、割り振り方の結果だと私は受け取っています。
個別原価計算は、悪者ではありません
誤解のないように書いておきます。
個別原価計算そのものを否定したいわけではありません。
見積りを出すとき、決算で在庫の値打ちを決めるとき、製品ごとの原価はどうしても必要です。
税務署や銀行に出す決算書は、この考え方で作られています。
ただ、あの計算は「いくらかかったかを記録する」ためのもので、「次にどうするかを決める」ためにつくられた計算ではない。
私は、そこを分けて考えるようにしています。
「支えている額」で並べ直す
MQ会計では、Fを製品に割り振りません。
製品ごとに見る数字は、MQのひとつだけです。
Xは1,600万円、Yは1,000万円、Zは500万円。
それぞれが、Fのうちこれだけを支えている。
Zも「年に500万円ぶん、Fを支えている製品」として並びます。
課長さんと並べ直していると、ぽつりと言われました。
「Zをつくっているのは、いちばん古株の職人さんなんです。
赤字のものをつくっていると言われたら、いい気はしないでしょうね」
私も同じことを感じていました。
「あなたの仕事は赤字です」と言われるのと、「あなたの仕事は、年に500万円ぶん、会社を支えています」と言われるのとでは、朝、機械の前に立つ顔つきが変わるはずです。
数字が判定ではなく、判断の材料として届く。
現場が動きやすいというのは、そういうことではないかと思うのです。
それでも、やめていいときはある
もちろん、Zをやめたほうがいい場合もあります。
ひとつは、ZのためだけにかかっているFがあるとき。
たとえばZ専用の検査装置のリース料が、やめれば本当に消えるなら、そのぶんはFが減ります。
もうひとつは、Zより大きなMQを生む仕事を入れられるとき。
つまり、やめていいかどうかの分かれ目は、赤字かどうかではありません。
Zのかわりに何が入るのか。
そこまで決めて初めて、やめる話ができるのだと思います。
翌月、その工場の営業会議に同席させていただきました。
社長がホワイトボードに三つの製品を書き、営業部長さんに説明を始められました。
「赤字に見えるけどな、Zは500万円ぶん、Fを支えとるんや。
これを断るなら、かわりに何を入れる?」
私が口を挟む場面は、ありませんでした。
私の説明を、社長がご自分の言葉で、部長さんに教える側に回っておられたのです。
赤字と言われている製品がひとつでもあれば、やめる前に、やめたら本当にFはいくら減るのかを、先に確かめてみたい。
割り振られた数字ではなく、その製品が生んでいるMQと、やめたあとに残るFを並べて眺める。
それだけで、議論の出発点が変わります。
次回は、この「工事ごと・案件ごと」の計算がいちばん切実になる建設業の話を書いてみたいと思います。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


