
そのお客様の「言いなり」、本当に売上を守っていますか?値上げ・値引きを筋道で決める3つの視点
投稿日:2026年10月30日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
原材料高、人件費の上昇、じわじわ削られる利幅。
値上げをしたいのに、「あのお客様に言ったら離れてしまうのでは」と、結局、現場の声に押されて据え置いたり、値引きに応じたりしていないでしょうか。
実は、目の前のお客様の言うことをすべて受け入れる姿勢は、一見やさしいようで、長い目で見ると最も顧客を失いやすい道です。
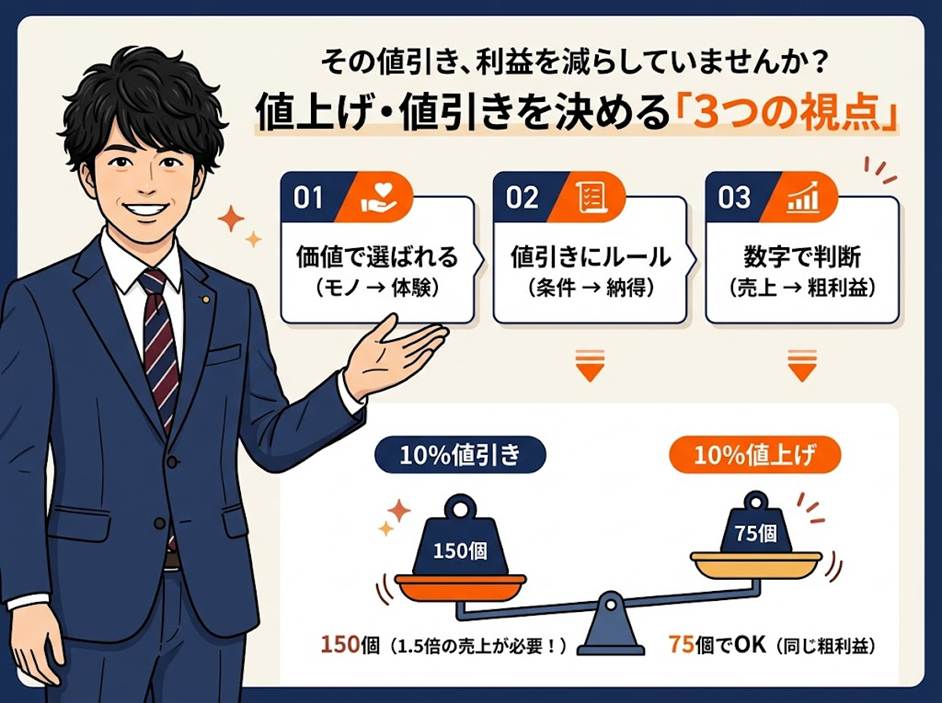
本稿では、価格を「お客様の言いなり」で決めない3つの視点を整理します。
【目次】
1.「言いなり」の価格が、お客様を失望させる理由
2.売っているのは「モノ」か「体験」か
3.値引きに「筋」を通す――常連と一見を区別する
4.数字で決める――値引きの必要数量と、値上げの許容離反率
1.「言いなり」の価格が、お客様を失望させる理由
「言い値で買う方には言い値で、値引きを求める方には交渉して決めた価格で」。
売上を最大化できそうな、一見合理的なやり方です。
ところが、これは最悪の価格戦略になりかねません。
目先の要望をそのまま受け入れ続けると、本当に必要としていることに応えられず、やがてお客様が離れていくからです。
マーケティングの世界では、これを「顧客の近視眼」と呼びます。
身近な例で考えてみましょう。
ある日、定価で買ったスーツが、同じ日に別の店舗で半額で売られていたらどう感じるでしょうか。
多くの方は「もうこの店では買わない」と思うはずです。
値引きで得をした人がいる一方で、定価で買った人の信頼は一瞬で失われます。
実務アドバイスです。
まず、過去1年に御社が応じた値引きを一覧にしてください。
誰に、いくら、どんな理由で応じたのか。
理由を一言で説明できない値引きが多いほど、その価格は「言いなり」になっています。
2.売っているのは「モノ」か「体験」か
同じコーラでも、ディスカウントストアでは数十円、高級ホテルのルームサービスでは1,035円で売られています。
中身はほぼ同じ液体です。
それでも後者のお客様は値引きを求めません。
ほどよく冷やされ、ライムと氷が添えられ、銀のお盆で運ばれてくる「体験」に対価を払っているからです。
整理すると、ディスカウントストアは「モノ」を売る立場で、同じ商品が他にもあるため値引き要求を受けやすく、徹底したコスト削減と規模で勝負します。
一方、高級ホテルは「価値」を売る立場で、コスト削減よりサービスの質を高めることに力を注ぎます。
どちらが善悪ではなく、自社がどちらで戦うのかを決めることが先決です。
ここで見落としやすいのは、価格競争で勝てるのは、市場で圧倒的な規模を持つ1社だけだという点です。
多くの中小企業が規模で戦えば、消耗戦になります。
製造業なら納期の確実さや品質の安定、サービス業なら提案力や対応の速さなど、「値引きを求められない理由」を言葉にし、値上げ交渉の場で堂々と伝えられる状態にしておきましょう。
3.値引きに「筋」を通す――常連と一見を区別する
では値引きは一切ダメなのでしょうか。
そうではありません。
大切なのは、他のお客様が聞いても納得できる理由があるかどうかです。
たとえば、毎年多額のお取引をいただく長年のお得意様に限った優遇であれば、他のお客様も納得しやすいでしょう。
問題は、お得意様と一見のお客様を区別せず、同じ値引きをしてしまうことです。
それは、お得意様を裏切る値引きになります。
実務では、値引きの条件を事前にルール化しておくことをおすすめします。
例えば「年間取引額が一定以上」「まとめ発注で当方の工数が減る」「支払いサイトが短い」など、当方にもメリットがある条件に限る形です。
値引きではなく「条件付きの割引」にしておけば、条件を外れた先には通常価格に戻す根拠が残ります。
もう一つ、営業担当者の評価にも注意が必要です。
売上高だけで評価すると、担当者は値引きでも契約を取りに行きます。
粗利益の額(後述のMQ)を評価に加えるだけで、現場の行動は大きく変わります。
人を責めるのではなく、仕組みを変えるという発想です。
4.数字で決める――値引きの必要数量と、値上げの許容離反率
感覚ではなく数字で判断しましょう。
売上高をP、変動費をV、固定費をF、利益をGとすると、P=V+F+Gです。
売上高から変動費を引いた粗利益(MQ)は、F+Gに等しくなります。
値引きや値上げの判断は、このMQがどう変わるかで行います。
例として、単価1,000円、変動費700円、MQ300円の商品を、月100個売っているとします。
ここで10%値引きして900円で売ると、MQは200円に下がります。
これまでと同じMQ3万円(300円×100個)を確保するには、300円÷200円=1.5倍、つまり150個を売らなければなりません。
売上高は10万円から13.5万円に増えても、利益の元になるMQは同じです。
5%の値引き(950円、MQ250円)でも、必要数量は1.2倍の120個です。
逆に値上げの場合を見てみましょう。
10%値上げして1,100円にすると、MQは400円です。
同じMQ3万円を維持できる数量は、3万円÷400円=75個。
つまり、4分の1(25%)までのお客様が離れても、利益は変わりません。
5%の値上げ(1,050円、MQ350円)なら約85.7個で、許容できる離反は約14.3%です。
このように、値引きは「売上を大きく増やさないと元が取れない」、値上げは「多少の離反は織り込める」という非対称性があります。
ただし、これは変動費と固定費の構造が変わらない前提の計算です。
自社の変動費率が高いほど、値引きの必要数量は膨らみます。
まずは主力商品3つについて、自社のMQを計算することから始めてみてください。
当事務所では、決算・申告といった税務だけでなく、値決めや粗利益(MQ)をもとにした管理会計のサポートにも力を入れています。
「この値上げ幅は妥当か」「どの顧客に、どう伝えるか」といった経営の悩みを、数字で一緒に整理いたします。
私たちの経営理念は「ともに未来を描く」です。
目先の売上だけでなく、5年後に御社がどうありたいかから逆算して、価格を考えてみませんか。
まずは、直近1年の値引き一覧を持って、お気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


