
その値下げ要請、すぐに応じていませんか?──安売りを防ぐ「確認・価値・体制」3つの視点
投稿日:2026年10月19日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
原材料も人件費も上がり、本来なら値上げをお願いしたい局面なのに、取引先からは「他社は〇〇円で出してきているよ。
なんとかならない?」と逆に値下げを求められる。
特に売上の大きいお得意様からそう言われると、「断ったら仕事がなくなるかもしれない」と、つい応じてしまう経営者の方は少なくありません。
しかし、値下げ要請への即答は、値上げ交渉に失敗するのと同じくらい利益を削ります。
今日は、①値下げ要請を受けたときに確認すべき3つの事実、②価格ではなく「価値」と「条件」で返す考え方、③そもそも要請に振り回されない会社の体制づくり、の3つを整理します。
目次
1. 5%の値下げは、利益の何%を奪うのか
2. 要請を受けたら、まず3つの事実を確認する
3. 価格ではなく「価値」と「条件」で返す
4. 要請に振り回されない体制をつくる
1. 5%の値下げは、利益の何%を奪うのか
まず、値下げの重さを数字で確認しておきます。
年商3億円、変動費1億8,000万円、限界利益(MQ)1億2,000万円、固定費1億1,000万円、経常利益1,000万円の会社を考えます。
管理会計の式で書けば、P=V+F+G、つまり「売上=変動費+固定費+利益」です。
この会社の最大の得意先A社の売上が1億2,000万円(全体の40%)だとします。
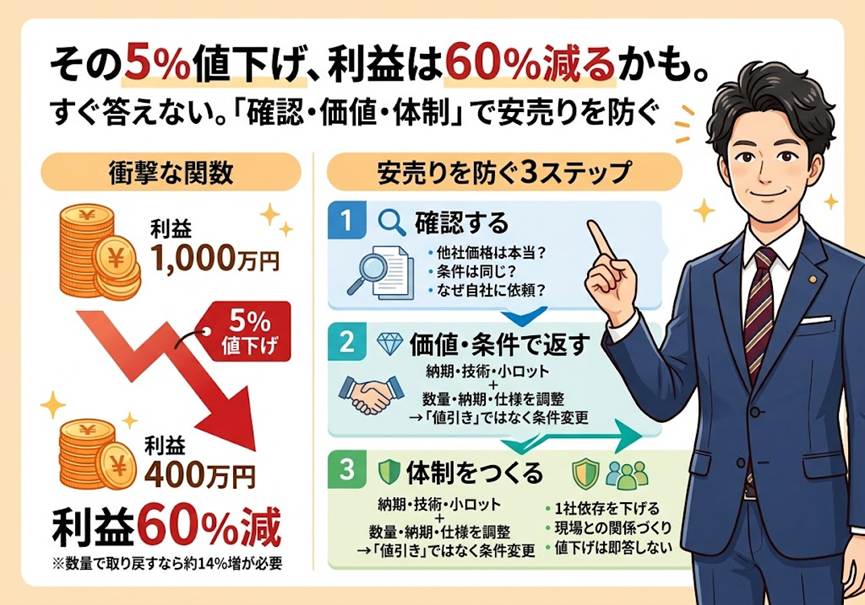
A社から5%の値下げを求められ、そのまま応じると、減るのは600万円。
変動費も固定費も変わりませんから、この600万円はそのまま利益から消え、利益は1,000万円から400万円へ、実に60%の減少です。
数量で取り戻そうとするとどうでしょうか。
A社向け商品のm率(売価に占める限界利益の割合)が40%なら、売価100に対して1個あたりの限界利益は40。
5%下げると35になります。
同じMQを稼ぐには40÷35=約1.14倍、つまり数量を約14%増やさなければなりません。
「値下げしてくれたら数量を増やすよ」という言葉が、本当に14%以上の増加を意味しているのか。
ここを確かめずに応じてはいけません。
2. 要請を受けたら、まず3つの事実を確認する
値下げを求められたときに大切なのは、慌てて見積りを出し直すことではなく、事実を確認することです。
確認すべきは次の3つです。
・他社価格は本当か
・見積り条件は同じか
・なぜ自社に見積り依頼が来たのか
一つ目は、提示された他社価格が本当かどうかです。
交渉の駆け引きとして、実際より低い数字を示されることもあります。
他社の見積書を確認できるまでは、数字をそのまま信じないことが基本です。
二つ目は、見積り条件です。
仕様、サービスの範囲、数量やロット、納期、支払条件などが違えば、原価も売価も変わるのは当然です。
「たしかに単価は少し高いですが、リードタイムは他社の半分です。
」「ロットは半分から対応できます」と、条件の違いを丁寧に説明できれば、単純な価格比較の土俵から降りることができます。
三つ目は、依頼の背景です。
自社が本命なのか、相見積りの当て馬なのか、それとも現在の仕入先に値上げされて代わりを探しているのか。
背景によっては、値下げどころか通常より高い価格で受注できることさえあります。
3. 価格ではなく「価値」と「条件」で返す
安売りをしないためには、自社の価値を言葉にしておく必要があります。
価値には2種類あります。
一つは「使用価値」。
商品そのものの機能や役割のことで、部品加工であれば「指定寸法に収まっている」「問題なく組み立てられる」といったものです。
これはライバルも同じように提供できるため、ここだけで勝負すると価格競争になります。
もう一つが「魅力価値」。
多少高くても買いたいと思ってもらえる要素です。
たとえば「納期回答がすぐ返ってくる」「設計段階から助言できる技術力がある」「ロット1個から対応できる」「試作は最短1日」。
購買担当者にとって、督促しないと納期が分からない仕入先は、どれほど安くても大きなストレスです。
値下げを求められたら、価格で応じる前に「当社の魅力価値は何か」を示し、それでも価格を調整するなら「条件の組み替え」を提案します。
まとめて発注してもらう、納期に余裕をもらう、仕様を簡素化する。
単価を下げても原価が同じだけ下がれば、m率は守れます。
値下げを「値引き」ではなく「条件変更」として処理するのがポイントです。
4. 要請に振り回されない体制をつくる
最後に、中長期の視点です。
値下げ要請に弱くなる最大の原因は、特定の得意先への依存です。
売上の40%を1社に頼っていれば、断る選択肢は事実上ありません。
「3年後にはA社の比率を20%以下にする」という目標を持ち、得意先別の利益一覧表を見ながら新規開拓や製品展開を計画してください。
依存度が下がるほど、交渉力は上がります。
次に、購買担当者だけでなく、製造部門や技術部門など、自社製品を実際に使う「真のユーザー」との関係を築くことです。
現場から「あの会社の方が総合的にいい」と言ってもらえれば、購買担当者も簡単には他社に切り替えられません。
そして社内ルールとして、「値下げ要請はその場で即答せず持ち帰る」「利益への影響額と必要数量を計算してから決裁する」を徹底してください。
営業担当者を責めるのではなく、判断の材料と手順を渡すことで、現場は自信を持って交渉できるようになります。
結び
値下げ要請は、断るか応じるかの二択ではありません。
事実を確かめ、価値を示し、条件で返す。
その土台に、依存度を下げる経営計画と、数字で判断する社内ルールがあります。
当事務所では、税務申告だけでなく、得意先別・商品別の利益の見える化や、値決め・値下げ対応の判断基準づくりまで、管理会計の視点から経営者の皆様をサポートしています。
「この値下げ、受けても大丈夫だろうか」と迷ったときこそ、数字を一緒に確認させてください。
当事務所の経営理念は「ともに未来を描く」。
目先の受注ではなく、3年後も利益が残る会社づくりを、ともに考えてまいります。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


