
その値上げ、社内の「泣き寝入り」を金額に変えていますか?
投稿日:2026年09月20日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
原材料費、電気代、外注費、そして人件費。
上がり続けるコストを前に「もう値上げしないと持たない」と分かっている経営者は多いと思います。
ところが、いざ交渉になると「根拠を出してください」と言われて話が止まる。
依頼書を出したまま何か月も返事が来ない。
そんなご相談を、この一年で何度もいただきました。
値上げが進まない会社に共通するのは、交渉が下手なことではなく、準備が足りないことです。
今日は、値上げ交渉を「お願い」から「数字の話」に変えるための三つの視点を整理します。
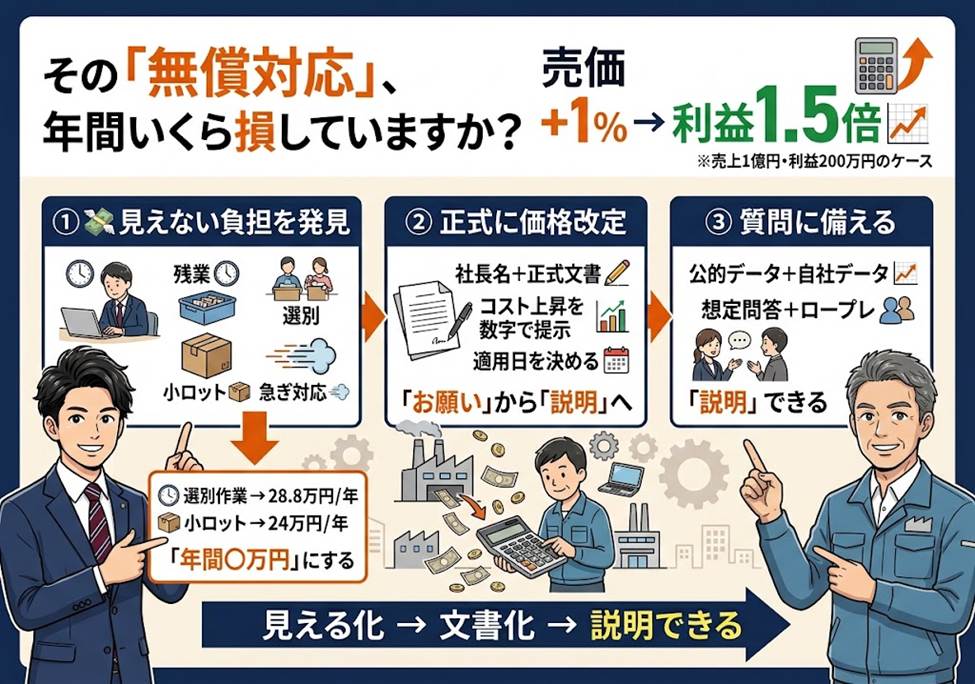
①社内に埋もれた無償対応を金額に変える、②社長名の正式文書で会社対会社の土俵に上げる、③想定問答を用意して返り討ちを防ぐ、です。
目次
1. 値上げ1%が利益をどれだけ動かすか
2. 「泣き寝入り」を金額に変える
3. 価格改定の依頼は社長の名前で出す
4. 返り討ちに遭わないための想定問答
1. 値上げ1%が利益をどれだけ動かすか
まず、なぜ値上げがこれほど効くのかを数字で確認します。
管理会計では、売上から変動費を引いた粗利総額をMQと呼び、そこから固定費Fを引いた残りが全社利益Gです。
式にすればPQ-VQ=MQ、MQ-F=G。
売価Pは、変動費Vに固定費Fと利益Gの分担分を乗せたものと言えます。
たとえば売上高1億円、変動費6,000万円、固定費3,800万円の会社。
粗利4,000万円、全社利益200万円です。
ここで売価を1%だけ上げると、売上は100万円増えますが、変動費も固定費も増えません。
増えた100万円はまるごと利益に乗り、利益は200万円から300万円へ、1.5倍になります。
逆に1%値引けば、利益は100万円へ半減します。
「たった1%」が、最終利益を1.5倍にも半分にもする。
ここが出発点です。
ここで一つおすすめしたいのは、値上げ幅を「率」で語るのをやめることです。
「5%上げたい」ではなく「全社利益を◯◯万円にするために単価を◯◯円上げる」。
ゴールから逆算した金額で語れると、社内の説得力も交渉の説得力も変わります。
2. 「泣き寝入り」を金額に変える
次が本題です。
多くの会社には、請求できていない仕事が山ほど眠っています。
急な短納期を残業と休日出勤で対応した。
支給部品に不良が混ざり、自社で選別してから使った。
量産単価のまま小ロット対応を続けている。
いずれもお金をいただかずに飲んでいる仕事です。
現場は「それが普通」と痛覚が麻痺し、営業は「その程度は商売のうち」と軽く見る。
誰も痛みを感じないまま、利益だけが削られていきます。
有効なのは、こうした事例を一枚のリストに書き出し、必ず金額に換算しておくことです。
日付、何があったか、いくらの損失か、誰が報告したか。
この四つで構いません。
たとえば選別対応が1回8時間、年12回発生し、時間単価3,000円なら、8時間×12回×3,000円=288,000円/年。
小ロット対応で製品原価が1個200円上がり、年1,200個出ているなら、200円×1,200個=240,000円/年です。
この「年間いくら」が交渉カードになります。
値下げを求められたとき、「実は昨年、御社のご要望で無償対応した分が総額◯◯万円あります。
今回のご要望は5%ではなく0.1%でご協力いただけないでしょうか」と切り返せる。
感情ではなく事実で交渉できるようになります。
多少強引でも金額に置き換えてください。
金額にしない限り、社内でも社外でも痛みは伝わりません。
3. 価格改定の依頼は社長の名前で出す
カードが揃ったら、正式な文書を出します。
多いのが営業担当者名のメール一本で済ませるケースですが、それでは「まだ本気ではないのだな」と受け取られます。
ポイントは四つです。
第一に、発行者は社長にすること。
会社の正式な意思決定であることを示します。
第二に、社印を押すこと。
脱ハンコには私も賛成ですが、この場面は目的が違い、相手に「真摯に対応しなければ」と直感的に伝える道具です。
第三に、窮状を数字で伝えること。
原価を丸裸にする必要はありませんが、仕入価格・人件費・燃料代が基準年から何%上がったかを示します。
第四に、新価格の適用日を明記すること。
これを書かないと交渉が長引きます。
意外に大事なのが、文書を出す前の口頭での打診です。
「近く価格改定をお願いすることになり、◯月頃に正式な文書をお送りします」と先に伝えておく。
あわせて相手が社内承認に必要な資料も聞いておけば、後から振り回されずに済みます。
適用日は、承認と注文書の再発行にかかる時間を考え、2〜3か月先に置くのが現実的です。
4. 返り討ちに遭わないための想定問答
文書を出せば、相手から鋭い質問が返ってきます。
「仕入価格が150%上昇とありますが、当社向けの材料にも当てはまるのですか」。
ここで詰まると「ふっかけられているのでは」という不信感に変わります。
用意しておきたいのは、こういう答え方です。
「はい、御社向けの材料に限定して集計すると、実際には153%上昇しています。
本来はその前提で改定をお願いしたいところですが、差の3%は当社で吸収させていただきました」。
自社の実データがあれば、質問はむしろ信頼を得る機会になります。
人件費なら公表されている最低賃金の推移、燃料代なら自社の電力単価と使用量の実績。
公的データと自社データの両輪で説明できる状態が理想です。
そのうえで、本番前に一度、社内でロールプレイングをしてください。
誰かに相手役をやってもらい、実際の資料を使って説明する。
これだけで当日の落ち着きが変わります。
値上げは一回きりのイベントではありません。
交渉記録を一元管理し、月に一度は社長も同席する場で進捗を確認する。
そこまでやって、はじめて「値決めの技術」が会社に残ります。
おわりに
値上げが進まない会社に足りないのは、交渉の技術ではありません。
自社の原価と、飲んできたコストが数字になっていないことです。
そこさえ数字にできれば、値上げは「お願い」ではなく「説明」になります。
御社には、金額に換算されないまま飲み込んでいる仕事が、いくらありますか。
当事務所では、税務申告や記帳のご支援にとどまらず、製品別・取引先別の採算把握、値決めルールの整備、価格改定に向けた資料づくりまで、経営者の意思決定に踏み込んだご支援を行っています。
「値上げしたいが、どこから手をつければよいか分からない」という段階からで構いません。
丸山会計事務所は、経営理念に「ともに未来を描く」を掲げています。
三年後、五年後に会社をどうしたいのかを一緒に描き、そこから逆算して今日の一手を決めていく。
それが私たちの仕事だと考えています。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


