
その値上げ、「どこから」始めますか?──失注を恐れずに進める対象選びと順番の3つの視点
投稿日:2026年10月14日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
原材料、電気代、人件費。
上がるものばかりで、「値上げをしなければ」という思いは経営者の皆様に共通しています。
ところが実際に動こうとすると、「どのお客様の、どの商品から、いくら上げるのか」で手が止まる。
全社一律に通知して主要顧客を怒らせるのも怖いし、かといって小さな取引先だけ上げても利益は戻らない。
今日は、値上げの「交渉の仕方」ではなく、その前段にある「対象の選び方と順番」を整理します。
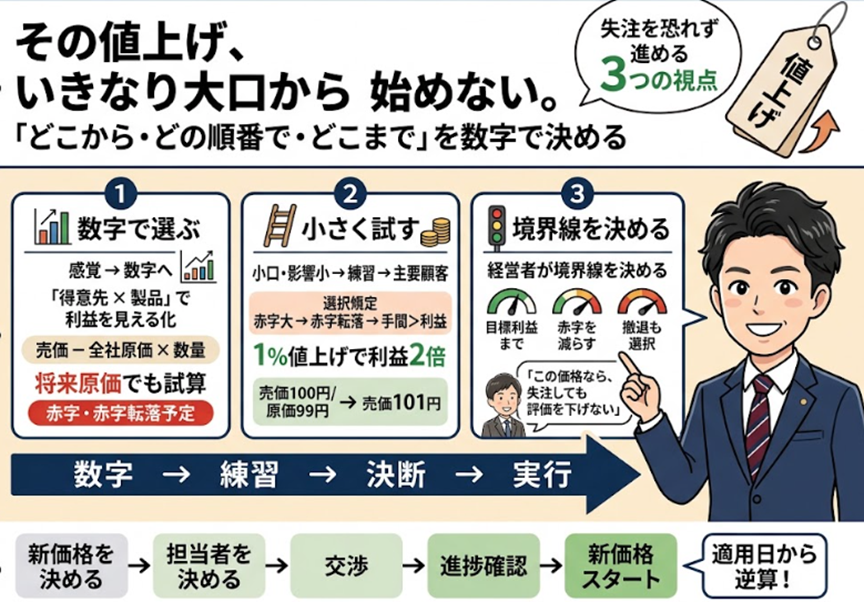
①想像ではなく数字で対象を絞る、②痛みの少ないところから試して本丸へ進む、③失注の境界線を経営者が決めて宣言する、の3つです。
目次
1. 「あのお客様は儲かっているはず」で決めない
2. 順番は「失注しても痛くないところ」から
3. 境界線は経営者が決め、営業に宣言する
4. 適用日から逆算するロードマップ
1. 「あのお客様は儲かっているはず」で決めない
値上げの対象を決めるとき、多くの会社が記憶と感覚で議論を始めます。
「長年の付き合いだから」「立ち上げに苦労した商品だから」。
しかし人の記憶はあてになりませんし、思い入れのある取引ほど判断が甘くなります。
必要なのは、得意先別・製品別に「売価−全社原価」×「年間数量」で利益を並べた一覧表です。
ここでいう原価は材料費や加工費だけでなく、間接部門の人件費や設備費まで配賦した全社原価です。
粗利では黒字に見えた製品が、全社原価では赤字だった、ということは珍しくありません。
たとえば、得意先A社向けの製品Xは売価100円・全社原価50円・年間1万個で利益50万円。
製品Zは売価300円・全社原価400円・年間1,000個で利益はマイナス10万円。
数字を並べて初めて、「A社は大事なお客様」ではなく「A社の中でもXは守り、Zは大幅に上げるか撤退か」という議論ができるようになります。
もう一つ大切なのは、この一覧表を「将来の原価」で作り直しておくことです。
仕入先からの値上げ、電気代の上昇、来年の賃上げを織り込んで原価を5%上げると、製品Xの利益は47万5,000円、製品Zは12万円の赤字に広がります。
現状維持のためにXは2.5%、Zは損益トントンまで40%の値上げが必要、という「最低ライン」が見えてきます。
エクセルで原価計算の型さえ作れば、数字を置き換えるだけで試算できます。
2. 順番は「失注しても痛くないところ」から
対象が見えたら、次は順番です。
値上げに慣れていない会社ほど、いきなり最重要顧客に向かいがちですが、私はお勧めしません。
まずは、仮に失注しても経営への影響が小さいお客様や製品で、値上げ交渉を試してください。
そこで「根拠資料のどこが伝わらなかったか」「先方はどこで判断が止まったか」を振り返り、修正してから主要顧客に臨みます。
値上げは営業技術です。
訓練なしで本番に臨めば、一番大切なお客様で失敗することになります。
絞り込みの切り口は、①赤字額の大きい製品、②将来原価で赤字に転落する製品、③全社利益への貢献が小さい割に手間のかかる取引、の順で考えると整理しやすくなります。
なお、値上げの「効き」は思う以上に大きいことも押さえておいてください。
売価100円・原価99円・年間1万個の製品は利益1万円ですが、売価を1%上げて101円にするだけで利益は2万円、2倍になります。
数量を1%増やしても利益は1万100円にしかなりません。
数量で利益を倍にするには工場がもう一つ要りますが、1%の値上げは今日から取り組めます。
3. 境界線は経営者が決め、営業に宣言する
値上げ交渉の最悪のケースは失注です。
だからこそ、「どこまで強気でいくか」の境界線は、営業任せではなく経営者が決めなければなりません。
境界線の置き方は、大きく3通りです。
会社の目標利益率を確保する水準まで上げるのか。
今回は赤字製品の赤字額を半減できれば良しとするのか。
それとも撤退前提で強気にいくのか。
製品Zのように、一覧表で「この価格で断られるなら、続ける意味がない」と分かっていれば、40%の値上げ提示も感情ではなく経営判断になります。
もう一つ、見落とされがちな論点があります。
営業担当者の本音は「売上が減ると自分の評価が下がる」です。
失注を恐れる担当者は、本当は1か月で決着できた値上げに1年かけ、本当は数十%上げられたのに数%で妥協します。
これは担当者の弱さではなく、評価の仕組みがそうさせています。
ですから経営者は、境界線を決めたうえで「この価格で失注しても仕方ない。
評価には影響させないから安心して交渉してきてほしい」と、はっきり言葉にして伝えてください。
この一言があるかどうかで、値上げのスピードと幅は大きく変わります。
4. 適用日から逆算するロードマップ
最後に、決めたことを先延ばしにしない仕組みです。
新価格の適用日をまず決め、そこから逆算して「いつまでに、誰が、何をやるか」を1枚の表にします。
コツは二つ。
一つは、この値上げが全部通ったら年間いくら利益が改善するのかを金額で書いておくこと。
社内の推進力になるだけでなく、お客様にとっての負担額を把握し、交渉の全体像をつかむ材料にもなります。
もう一つは、担当欄に部署名ではなく個人名を書くことです。
「営業部」と書かれた計画は誰も動きませんし、数年後に見返したときに誰が何をしたのかも分かりません。
そして進捗を確認する会議の日程を、2か月先まで先に押さえておく。
値上げは「やる」と決めた日ではなく、「次にいつ確認するか」を決めた日から動き出します。
結び
値上げの成否は交渉の場で決まるのではなく、その前に「どこから、どの順番で、どこまで」を数字で決めているかで決まります。
対象を一覧表で絞り、痛みの少ないところで練習し、経営者が境界線を宣言する。
この三つが揃えば、営業は安心して値上げに動けます。
当事務所では、税務申告にとどまらず、得意先別・製品別の利益一覧表づくり、将来原価のシミュレーション、値上げロードマップの設計まで、経営理念「ともに未来を描く」のもと、経営者の皆様と一緒に取り組んでいます。
まずは、直近1年の得意先別の利益を、全社原価で一度並べてみませんか。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


