その新規事業、いつまで“下請け”のままですか──値引きせずに“選ばれる会社”になる3つの視点
投稿日:2026年09月23日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
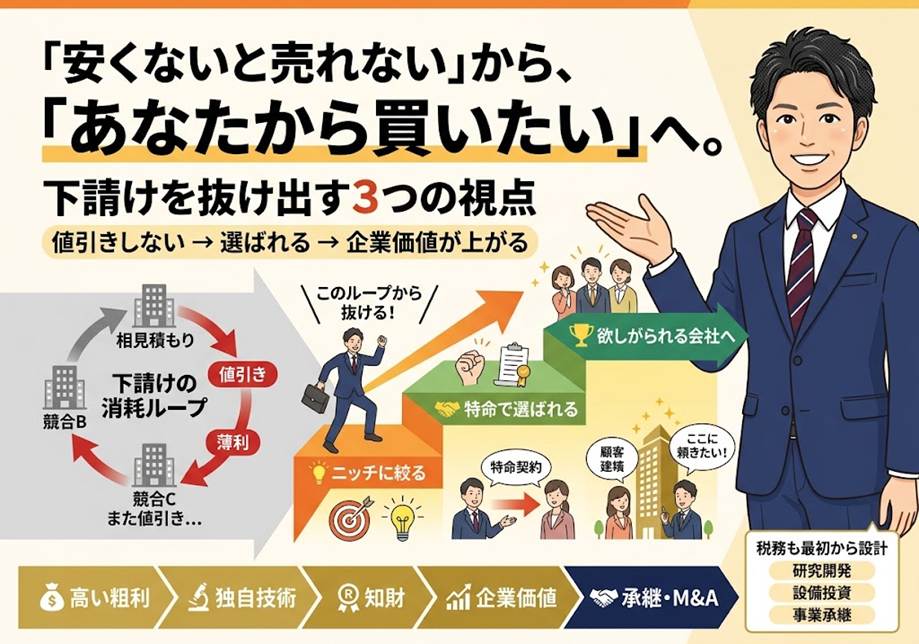
「相見積もりで一番安い値段を出さないと選ばれない」「大手の言い値で受けるしかない」
──こうした下請けの構造にはまり込むと、良い商品を作っても値引き合戦に飲み込まれ、利益がじわじわ痩せていきます。
思いつきで隣の市場に手を広げては撤退し、また安値受注に戻る。
この消耗のループから抜け出す鍵は、実は「競争しない=値引きしない」新規事業を設計することにあります。
本稿では、下請けから抜け出し“選ばれる会社”になるための3つの視点を整理します。
目次
1. なぜ中小企業は「値引き」で疲弊するのか──価格決定力という発想
2. 「特命契約」を取れる会社になる──下請けから対等な取引先へ
3. 出口から逆算する──「人が欲しがる会社」が企業価値を生む
4. 税務を“前提”に組み込む──研究開発・設備投資・事業承継
1. なぜ中小企業は「値引き」で疲弊するのか──価格決定力という発想
値引きは、最も簡単な販売方法です。
しかし一度値引きすると、お客様は「また安くしてくれる」「きっと安くできる商品だ」と受け取り、商品価値もブランド力も同時に下がっていきます。
そもそも中小企業は、大手のように10万個・100万個単位の薄利多売ができません。
だからこそ、高い利益率こそが生命線です。
見方を変えれば、値引きせざるを得ないという状況は、設計段階で価格競争力の低い商品を作ってしまった合図でもあります。
ある会社は、本業の好調に気を良くして思いつきで隣接市場へ参入しましたが、既存の大手と同じ土俵で価格勝負に持ち込まれ、粗利は数%まで圧縮。
人件費すら回収できずに撤退しました。
一方、ニッチでオンリーワンの商品は、そもそも比較対象がないため価格競争に陥りません。
「このサービスならこれくらい払っても仕方ない」と思ってもらう工夫を、最初から仕込んでおくことが差になります。
実務上のコツはシンプルです。
値段は後から下げられても上げるのは難しいので、原価から値付けする際は最初を高めに設定し、収益性に幅を持たせておく。
粗利が薄い商品は市場に出す前に作り直すか、あるいは「出さない」という判断も選択肢に入れる。
値引き前提の消耗戦になりやすい斜陽産業には、原則として足を踏み入れないことです。
2. 「特命契約」を取れる会社になる──下請けから対等な取引先へ
中小企業は下請け仕事に甘んじ、気の進まない仕事も断れず、価格も先方の言いなりになりがちです。
しかしニッチでオンリーワンの会社になれば、価格交渉の主導権を自分の側に取り戻せます。
比較対象がないからこそ、言い値で価格を決められる。
価格が見合わなければ断れる──この「断れる状態」こそが、交渉の主導権の正体です。
オンリーワンの商品であれば、競争入札や相見積もりを経ずに、1社単独の特命契約を結べることもあります。
地方の小さな会社でも、一点突破のニッチな強みがあれば大手企業と直接取引でき、「面白い会社だ」と評価されて別の取引先を紹介される好循環が生まれます。
実際、ニッチに徹した結果、売上の大半を地元以外の取引が占めるようになった例もあります。
今日試せるのは、「自社は他社と比べて何が唯一か」を一行で言い切れるか確かめることです。
言えないなら、差別化がまだ足りていません。
そのうえで、下請けの安値受注を一件やめ、そこで空いた工数を独自商品の開発に振り向ける。
取引の主導権は、この発想の転換から生まれます。
3. 出口から逆算する──「人が欲しがる会社」が企業価値を生む
事業の目的を「自己満足」ではなく「人が欲しがる・うらやましがる会社になること」に置くと、日々の意思決定が変わります。
ニッチでオンリーワンであること、特許などの権利や独自ノウハウを保有していることは、そのまま企業価値やネームバリューの源泉になります。
競争と無縁の経営を続けたあるニッチ企業は、独自性を積み上げた結果、200社を超える買収のオファーを受け、良い条件で事業を譲渡できました。
日々の「値引きしない」という選択と、独自性の地道な積み上げが、最終的に「買いたい」「継ぎたい」と思われる資産へと変わっていったのです。
実務では、新規事業を始める時点で「この事業は将来、誰に価値を認められるのか」を意識してください。
知財や独自ノウハウは言語化し、可能なものは権利化しておく。
承継・売却・次世代への引き継ぎといった出口から逆算すると、今日の値付けや商品設計そのものが変わってきます。
4. 税務を“前提”に組み込む──研究開発・設備投資・事業承継
価格決定力を高め、企業価値を積み上げていく取り組みは、税制と一体で設計するとキャッシュの残り方が変わります。
独自商品や技術の開発費は、試験研究費の税額控除の対象になり得ます。
人件費・原材料費・委託研究費などが対象で、中小企業は控除率が優遇されています。
立ち上げ期に赤字が出ても、青色欠損金の繰越控除(最長10年)を使えば、黒字化後に取り戻せます。
高収益で得た資金を設備投資に回す局面では、中小企業経営強化税制などの減税措置を検討する価値があります。
そして出口、すなわちM&Aや事業承継の場面では、組織再編税制や事業承継税制、経営資源の集約化に関する優遇の適用可否を早い段階で確認しておく。
制度は後付けで慌てて使うのではなく、事業計画の「前提」としてあらかじめ組み込んでおくことが肝心です。
おわりに
当事務所では、月次の顧問業務にとどまらず、新規事業の値付けや撤退・継続の判断、事業計画づくりの壁打ち役までご一緒します。
税務は、守りの手続きだけでなく、価格決定力を高め、企業価値を積み上げていく“攻め”の設計にも使えるものです。
私たちは「ともに未来を描く」を理念に、数字の向こう側にある経営判断まで伴走します。
下請けから抜け出す最初の一手を、いっしょに考えてみませんか。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。